猜你想问
青岛啤酒3Q26业绩具体表现如何?
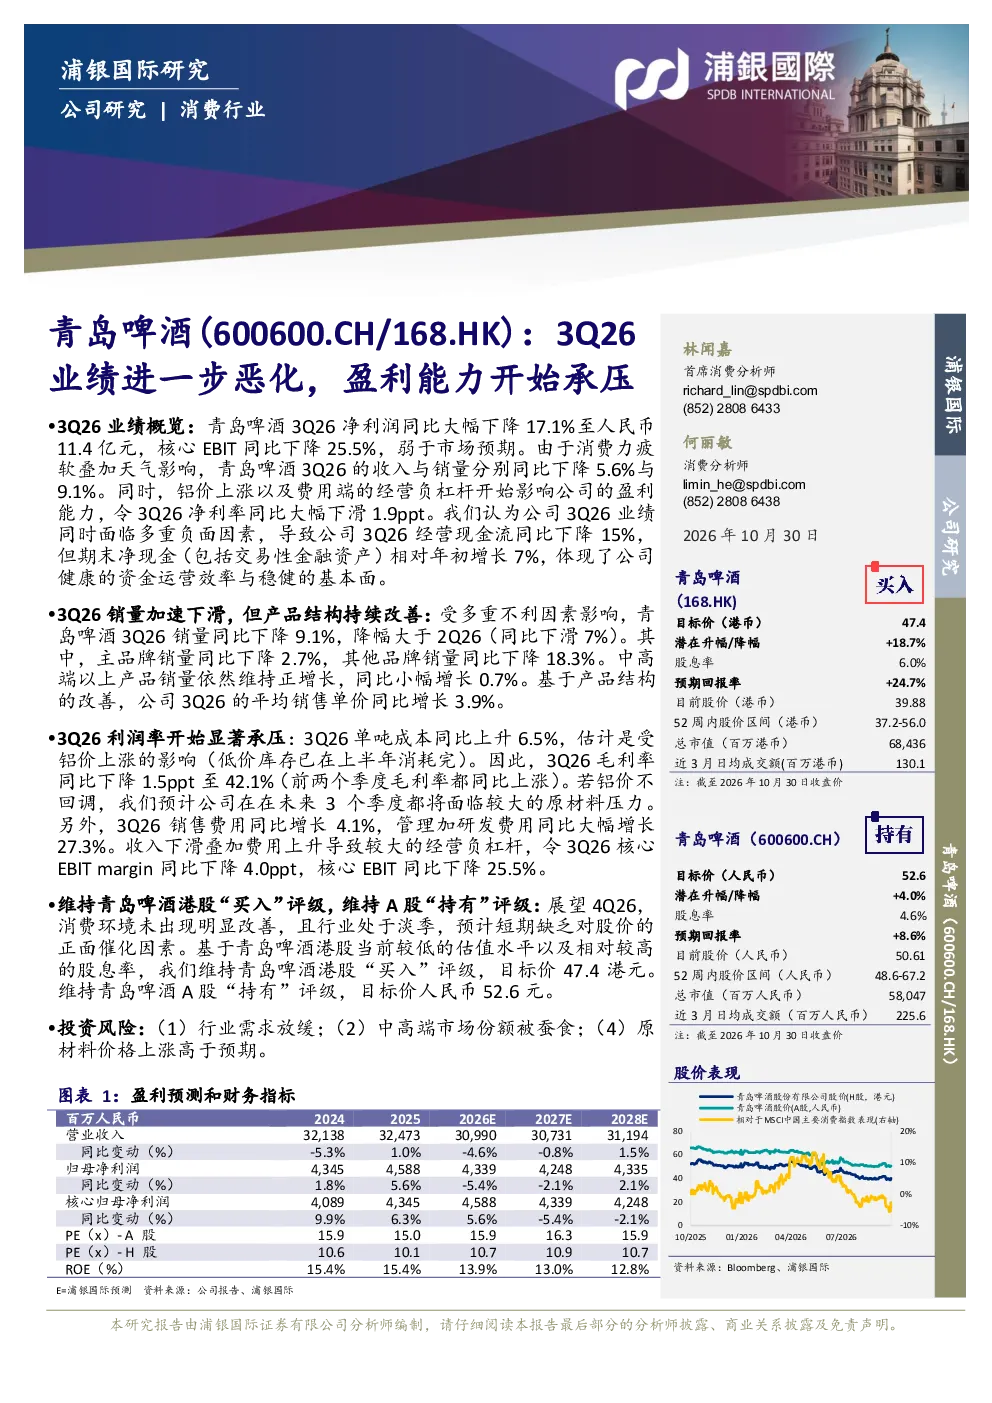
青岛啤酒2026年第三季度净利润同比大幅下降17.1%至人民币11.4亿元,核心EBIT同比下降25.5%,弱于市场预期。收入与销量分别同比下降5.6%与9.1%。铝价上涨及费用端经营负杠杆导致净利率同比下滑1.9ppt。经营现金流同比下降15%,但期末净现金(含交易性金融资产)相对年初增长7%,显示公司资金运营效率稳健。受多重不利因素影响,3Q26销量同比下降9.1%(2Q26同比下滑7%),主品牌销量下降2.7%,其他品牌销量下降18.3%。中高端以上产品销量同比小幅增长0.7%,平均销售单价同比增长3.9%,产品结构持续改善。3Q26单吨成本同比上升6.5%,主要受铝价上涨影响,毛利率同比下降1.5ppt至42.1%。销售费用同比增长4.1%,管理及研发费用同比大幅增长27.3%。收入下滑叠加费用上升导致经营负杠杆加大,核心EBIT margin同比下降4.0ppt。
啤酒行业发展趋势如何?
啤酒行业正经历消费升级和产品结构调整阶段。中高端以上产品销量同比小幅增长0.7%,平均销售单价同比增长3.9%,显示市场对品质化、差异化产品的需求提升。但同时,行业面临成本上涨、竞争加剧等多重挑战。铝价上涨推高生产成本,导致部分企业毛利率下滑。此外,年轻消费群体偏好变化和健康化趋势也对传统啤酒品牌带来压力。行业洗牌加速,头部企业通过品牌建设、产品创新和渠道优化维持竞争优势。未来,行业整合将加剧,产品结构持续优化是关键发展方向。
报告重点分析了哪些方面?
报告重点分析了青岛啤酒的业绩表现、销量与产品结构、利润率变化及投资风险。业绩方面,净利润、核心EBIT、收入、销量均出现同比下降,盈利能力承压。销量结构显示主品牌相对稳健,但其他品牌下滑明显,中高端产品增长为亮点。利润率方面,铝价上涨和费用增加导致毛利率下滑,经营负杠杆加大。报告还评估了公司资金运营效率,期末净现金增长7%显示稳健。此外,报告展望了4Q26市场环境,维持港股“买入”评级(目标价47.4港元),A股“持有”评级(目标价52.6元),主要基于港股估值较低及股息率优势。
当前啤酒市场状况如何?
当前啤酒市场处于结构调整和竞争加剧阶段。消费环境未明显改善,行业淡季影响下,企业短期面临销售压力。成本端,铝价上涨成为主要负担,推高生产成本并压缩利润空间。销量方面,整体呈现下滑趋势,但中高端产品表现相对亮眼,显示消费升级趋势明显。市场竞争激烈,品牌集中度提升,头部企业通过产品创新和渠道优化巩固市场地位。行业需求放缓、原材料价格上涨高于预期等是主要风险点。企业需加速产品结构优化,提升运营效率以应对挑战。
研报提示了哪些投资风险?
研报提示的主要风险包括行业需求放缓、中高端市场份额被蚕食、原材料价格上涨高于预期等。行业需求放缓可能导致销量增长乏力,影响企业收入表现。中高端市场份额被蚕食将削弱品牌溢价能力,影响利润水平。原材料价格上涨高于预期将进一步加剧成本压力,压缩利润空间。此外,市场竞争加剧和消费偏好变化也可能对企业经营带来不确定性。投资者需关注行业动态和公司应对策略,谨慎评估风险因素。