猜你想问
百威亚太3Q26业绩具体表现如何?
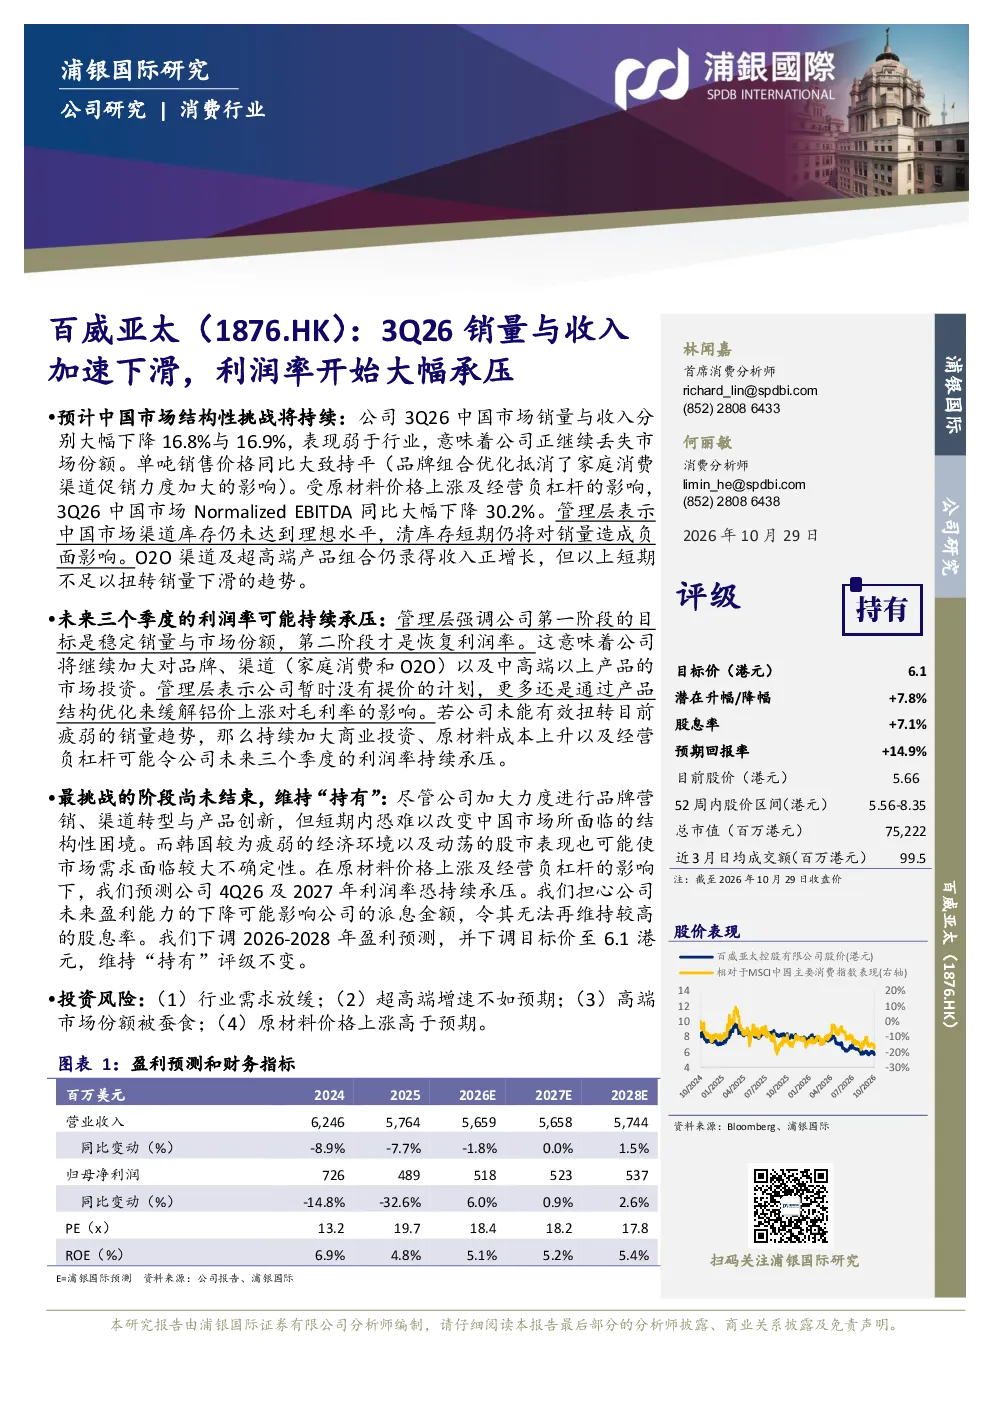
百威亚太3Q26业绩表现疲软,中国市场销量与收入分别下降16.8%和16.9%,远低于行业水平,显示市场份额持续流失。单吨销售价格同比持平,但受原材料价格上涨及经营负杠杆影响,Normalized EBITDA同比下降30.2%。管理层指出中国市场渠道库存仍高,清库存短期将压制销量,O2O渠道及超高端产品组合仍录得收入正增长,但不足以扭转整体下滑趋势。
当前啤酒行业发展趋势如何?
当前啤酒行业在中国市场面临挑战,百威亚太的业绩下滑反映行业竞争加剧和市场份额流失。原材料价格上涨、渠道库存高企及消费习惯变化是主要压力。未来行业可能向高端化、健康化及数字化渠道转型,但短期内结构性困境仍存,需关注品牌营销、渠道创新及产品结构优化能否有效应对。
研报重点分析了哪些方面?
研报重点分析了百威亚太在中国市场的销量、收入、利润率变化,特别是渠道库存压力、O2O及超高端产品表现。同时评估了原材料成本、经营负杠杆对利润率的影响,并探讨了未来三个季度利润率承压的风险。报告还关注了品牌营销、渠道转型与产品创新对扭转下滑趋势的作用。
当前啤酒市场现状如何判断?
当前啤酒市场呈现结构性挑战,百威亚太的业绩下滑显示市场份额竞争激烈,尤其在中国市场面临库存高企和消费疲软问题。行业整体可能受益于高端化趋势,但原材料成本上升和经营负杠杆普遍存在,影响企业盈利能力。短期内品牌营销、渠道转型与产品创新效果有限,行业需应对消费习惯变化和渠道变革。
研报提示了哪些投资风险?
研报提示的主要风险包括行业需求放缓、超高端产品增速不及预期、高端市场份额被蚕食、原材料价格上涨高于预期等。此外,韩国经济疲弱及股市动荡也带来不确定性。原材料价格上涨及经营负杠杆可能导致利润率持续承压,盈利能力下降可能影响派息金额,令股息率无法维持高位。
你可能感兴趣
主站广告收入增速有所下滑,加大投入下公司利润率或将承压
长城证券2024-08-29
短期收入与利润率承压,但长期基本面依然稳健
浦银国际2024-08-15
较弱的收入与经营利润率指引可能令股价继续承压;维持“持有”
浦银国际2025-08-28
2023年报及2024年一季报点评:铜箔销量与收入保持增长,竞争加剧下盈利承压
电子设备华创证券2024-05-21
中国平安3Q26业绩简评 寿险新业务与单季利润承压 银保优势有望
未知机构2026-10-28
特斯拉Q2点评:季度营收、销量再创新高,利润率有所承压
交运设备信达证券2023-07-21
汽车行业周报:7月新能源乘用车销量承压,补贴退坡影响开始显现
交运设备华鑫证券2019-08-12
2025H1业绩有所承压,期间费用率提升致利润率下滑
长城证券2025-09-12
2024年报&2025年一季报点评:疫苗业务拖累利润率承压,化药业务放量带动收入增长,关注经营边际改善
华创证券2025-05-18
华利集团:新客户带动收入增长,利润率阶段性承压
东兴证券2025-09-04