猜你想问
这份研报的核心内容是什么?
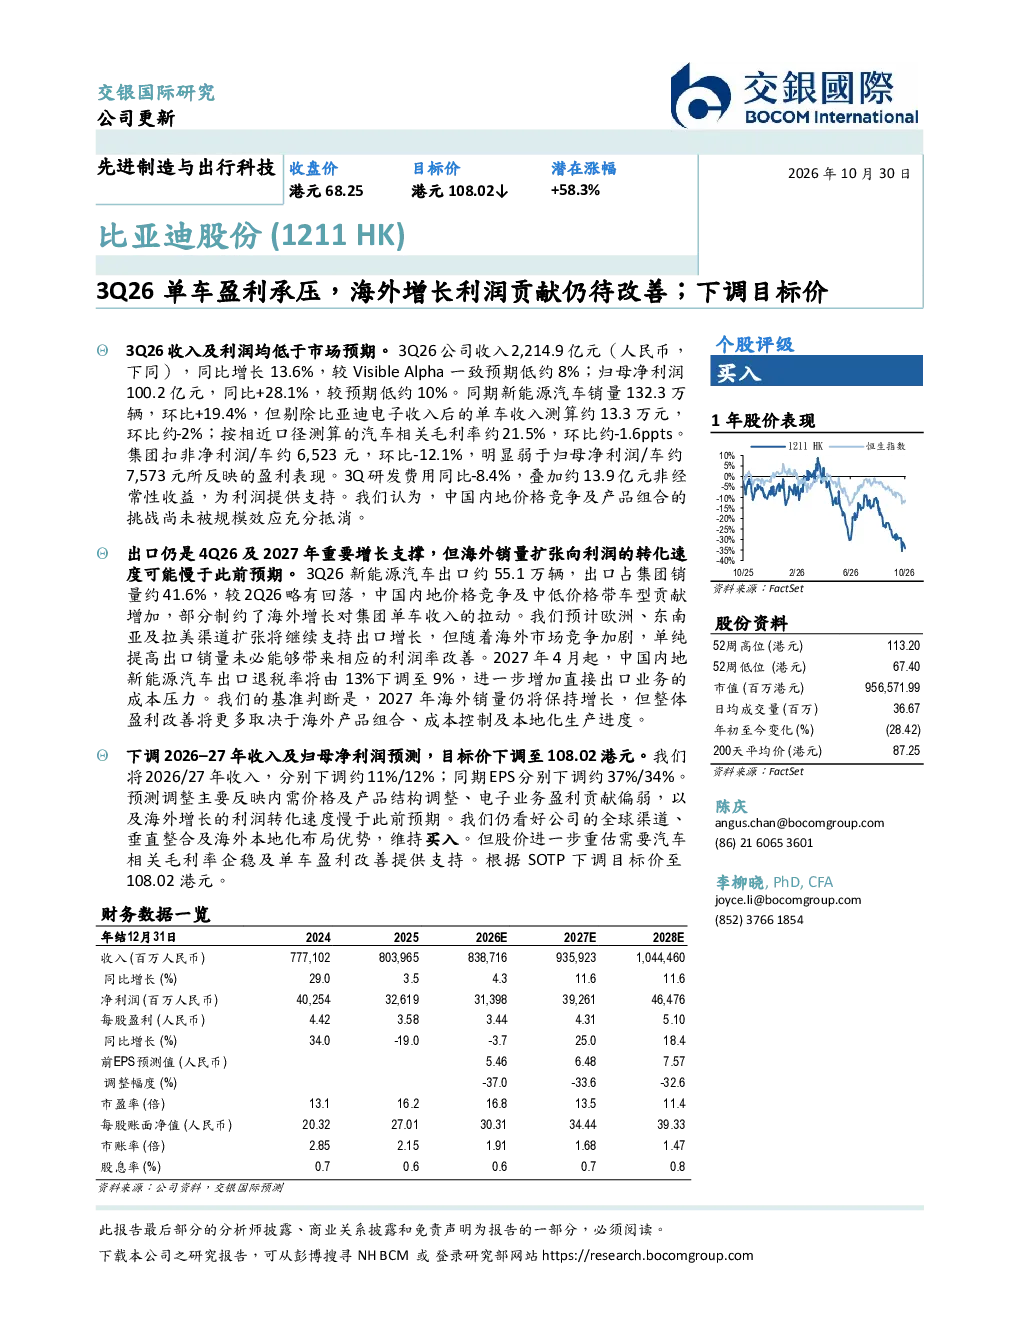
该研报指出3Q26单车收入及利润低于市场预期,主要受中国内地价格竞争及产品组合挑战影响,规模效应尚未充分抵消竞争压力。海外市场仍是增长支撑,但销量扩张向利润的转化速度可能慢于预期,尤其欧洲、东南亚及拉美渠道扩张的利润贡献仍待改善。此外,2027年内地出口退税率下调将增加直接出口业务的成本压力。研报下调了2026–27年收入及归母净利润预测,并下调了目标价至108.02港元。
单车赛道目前的发展趋势如何?
单车赛道在中国内地面临价格竞争加剧和产品组合挑战,规模效应尚未完全显现。海外市场虽是增长动力,但利润转化速度慢于预期,尤其欧洲、东南亚及拉美渠道的利润贡献仍需提升。行业整体需关注成本压力,如内地出口退税率下调对直接出口业务的影响。未来,单车企业需在渠道本地化、垂直整合及提升毛利率方面持续努力以改善盈利能力。
研报重点分析了哪些方向?
研报重点分析了3Q26单车业务的核心财务表现,包括收入及利润低于预期的原因,如内地价格竞争和产品组合挑战。同时,报告关注了海外市场的增长潜力及其利润转化速度,指出欧洲、东南亚及拉美渠道的利润贡献仍待改善。此外,报告还分析了出口退税率下调对成本的影响,并下调了未来几年的盈利预测及目标价。研报维持“买入”评级,但强调股价重估需单车盈利改善及毛利率企稳支持。
当前单车市场的现状是怎样的?
当前单车市场在中国内地面临价格竞争加剧,规模效应尚未充分抵消竞争压力,导致收入及利润低于市场预期。海外市场是增长支撑,但销量扩张向利润的转化速度慢于预期,尤其欧洲、东南亚及拉美渠道的利润贡献仍需提升。行业整体需应对成本压力,如内地出口退税率下调对直接出口业务的影响。企业需在提升毛利率、优化产品组合及加强海外本地化布局方面持续努力。
研报提示了哪些风险?
研报提示的主要风险包括中国内地价格竞争加剧,可能导致利润率下滑;海外市场销量扩张向利润转化的速度慢于预期,尤其欧洲、东南亚及拉美渠道的利润贡献仍待改善;2027年内地出口退税率下调将增加直接出口业务的成本压力。此外,研报指出非经常性收益对利润的支撑作用减弱,未来需关注单车业务自身的盈利能力改善及毛利率企稳支持。