猜你想问
吉利汽车3Q26盈利情况如何?
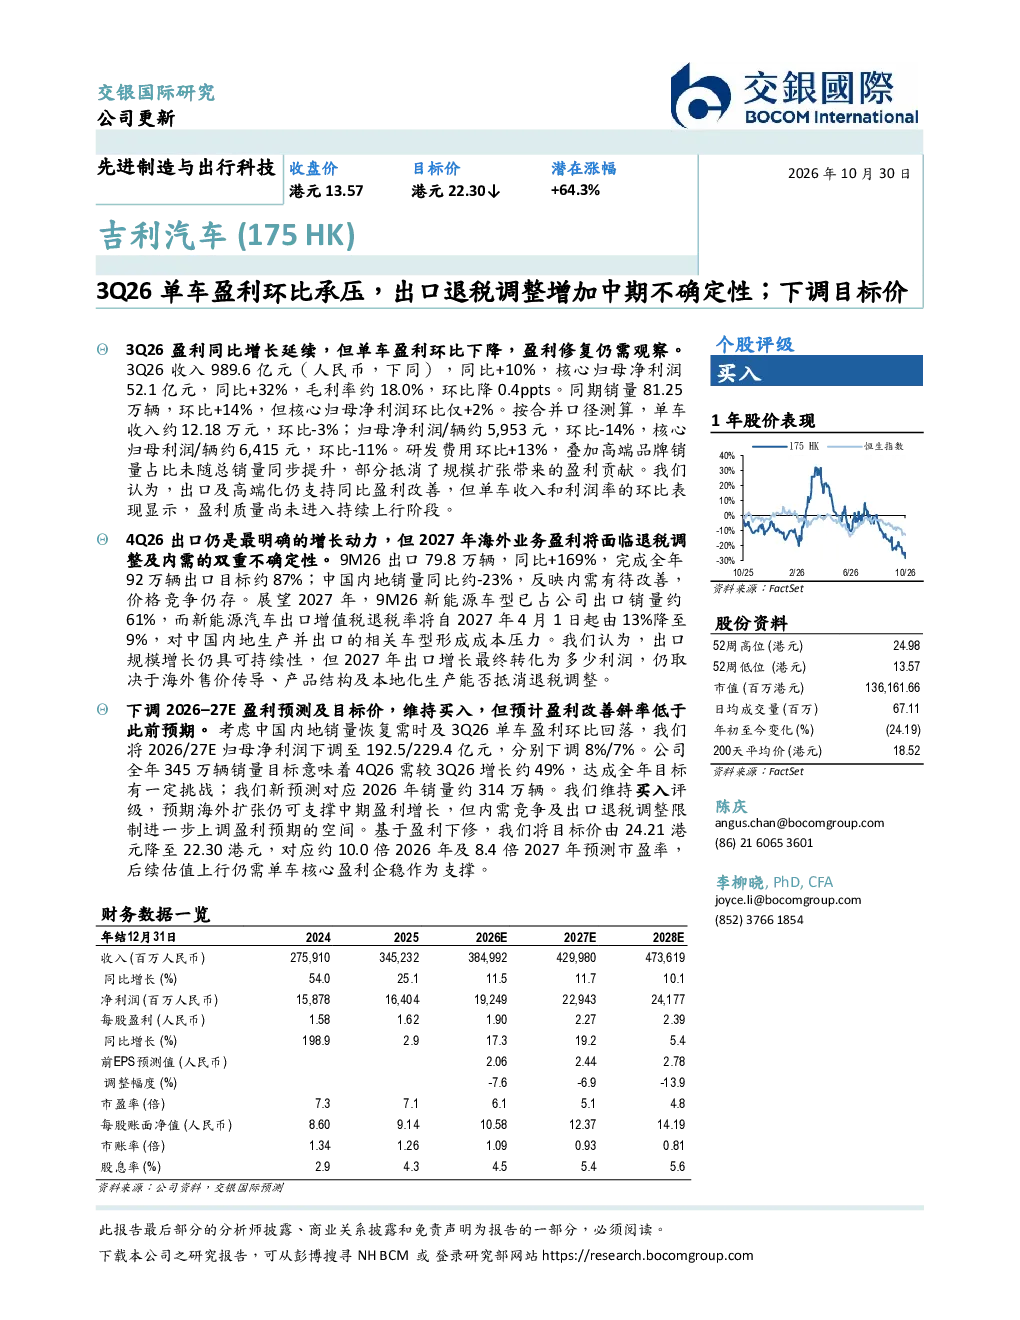
研报显示,吉利汽车2026年第三季度收入989.6亿元,同比增长10%;核心归母净利润52.1亿元,同比增长32%。但单车盈利环比下降,单车收入约12.18万元,环比减少3%;归母净利润/辆约5,953元,环比下降14%。盈利修复仍需观察,出口及高端化支持同比盈利改善,但盈利质量尚未进入持续上行阶段。
出口业务对吉利汽车的影响?
9M26吉利汽车出口79.8万辆,同比大幅增长169%,完成全年92万辆出口目标约87%。出口业务是重要的增长动力,但2027年新能源汽车出口增值税退税率将自13%降至9%,这将增加海外业务盈利的不确定性。4Q26出口仍是最明确的增长动力,但退税调整及内需变化可能对2027年海外业务盈利产生压力。
报告对吉利汽车未来发展的分析?
报告指出,吉利汽车3Q26销量81.25万辆,环比增长14%。中国内地销量同比约-23%,高端化支持同比盈利改善。研究结论认为,4Q26出口仍是最明确的增长动力,但2027年海外业务盈利将面临退税调整及内需的双重不确定性。下调2026–27E盈利预测至192.5/229.4亿元,维持买入评级,但预计盈利改善斜率低于此前预期。
当前汽车市场整体情况?
报告显示,吉利汽车3Q26毛利率约18.0%,环比下降0.4ppts,单车收入和利润率的环比表现显示盈利质量尚未进入持续上行阶段。中国内地销量同比约-23%,出口业务虽然增长强劲,但国内市场面临压力。汽车行业高端化趋势明显,但盈利修复仍需时间,市场整体竞争激烈,企业盈利能力仍需持续观察。
报告提示的主要风险?
报告提示的主要风险包括出口退税调整对海外业务盈利的影响。2027年新能源汽车出口增值税退税率将自13%降至9%,这可能对吉利汽车的海外市场盈利能力产生不利影响。此外,国内市场销量同比下滑,也增加了中期业绩的不确定性。研究结论认为,虽然出口业务仍是增长动力,但退税调整及内需变化可能对2027年海外业务盈利产生压力。