猜你想问
中策橡胶26Q3利润大幅下滑的原因是什么?
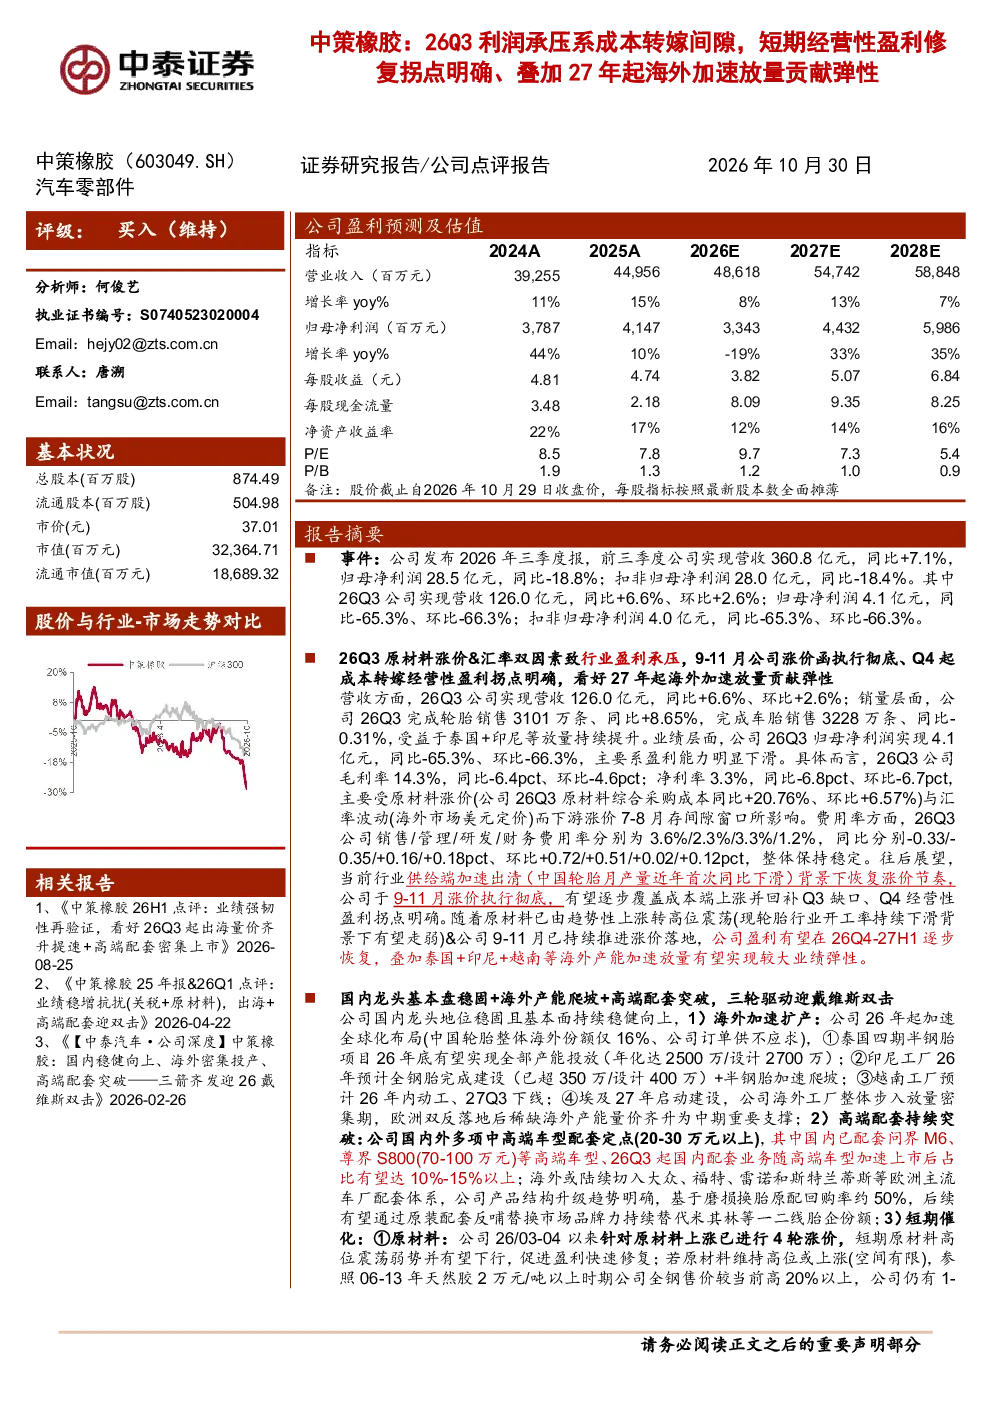
中策橡胶26Q3利润大幅下滑主要受原材料涨价和汇率波动影响。原材料综合采购成本同比增加20.76%,导致毛利率和净利率分别下降6.4pct和6.8pct。同时,汇率波动也对净利润造成压力。尽管营收同比微增6.6%,但成本压力使得归母净利润同比大幅下降65.3%
中策橡胶的赛道发展趋势如何?
中策橡胶所处轮胎赛道正经历结构性变化。国内市场保持龙头地位,但海外扩张成为关键增长点。公司泰国四期、印尼全钢胎、越南工厂等海外产能加速建设,未来产能量价齐升将提供重要支撑。同时,高端配套突破已进入问界等车型,海外或切入大众、福特等主流车厂体系,产品结构升级趋势明确
中策橡胶报告重点分析了哪些方向?
报告重点分析了成本压力下的盈利修复拐点、海外产能扩张的弹性贡献以及高端配套突破的长期价值。短期看,原材料价格高位震荡但已趋稳,公司已执行4轮涨价,盈利有望逐步修复。欧洲双反落地后出口增长20%-30%,稀缺海外产能量价齐升将带动业绩向上。长期看,海外产能释放和产品结构升级是核心看点
当前轮胎市场现状如何判断?
当前轮胎市场呈现国内竞争激烈、海外机会窗口的格局。原材料价格高位但趋于稳定,行业龙头企业通过成本转嫁逐步修复盈利。海外市场方面,欧洲双反为国内企业带来出口增长空间,东南亚产能扩张加速,但需关注行业竞争加剧和国际贸易摩擦的不确定性
中策橡胶研报提示了哪些风险?
研报提示的主要风险包括行业需求不及预期、原材料价格波动、行业竞争加剧、国际贸易摩擦的不确定性以及品牌塑造不及预期等。原材料价格仍存在上涨空间,海外产能扩张面临建设周期和市场需求不确定性,国内市场竞争也需持续关注
你可能感兴趣
26Q3成本转嫁间隙致盈利触底,27年摩洛哥有望爬坡满产、28年土耳其打开成长天花板
交运设备中泰证券2026-10-30
海信家电26Q3业绩点评内需疲软叠加大宗成本压力 盈利阶段性承压
未知机构2026-10-25
公司信息更新报告:下游高景气出货量快增,成本转嫁滞后利润短期承压
开源证券2024-08-31
海信家电26Q3业绩点评 内需疲软叠加大宗成本压力 盈利阶段性承压 国金家电
未知机构2026-10-25
佩蒂股份26Q3业绩点评 外销量增价跌叠加汇兑影响 利润端短期仍承压
未知机构2026-10-27
26Q3盈利阶段性承压,智元机器人业务有望加速放量
交运设备中泰证券2026-10-30
2024年报及2025一季报点评:Q1铜冶炼导致净利承压,26年铜锗放量贡献利润弹性
有色金属东吴证券2025-04-27
毛利率短期承压,海外市场与碳化硅起量有望修复产品价格中枢
电子设备国信证券2024-05-06
订单修复趋势明确,盈利短期承压
信达证券2025-10-31
海外贡献核心业绩增长,短期利润承压
开源证券2024-09-01