猜你想问
森麒麟2026年前三季度业绩表现如何?
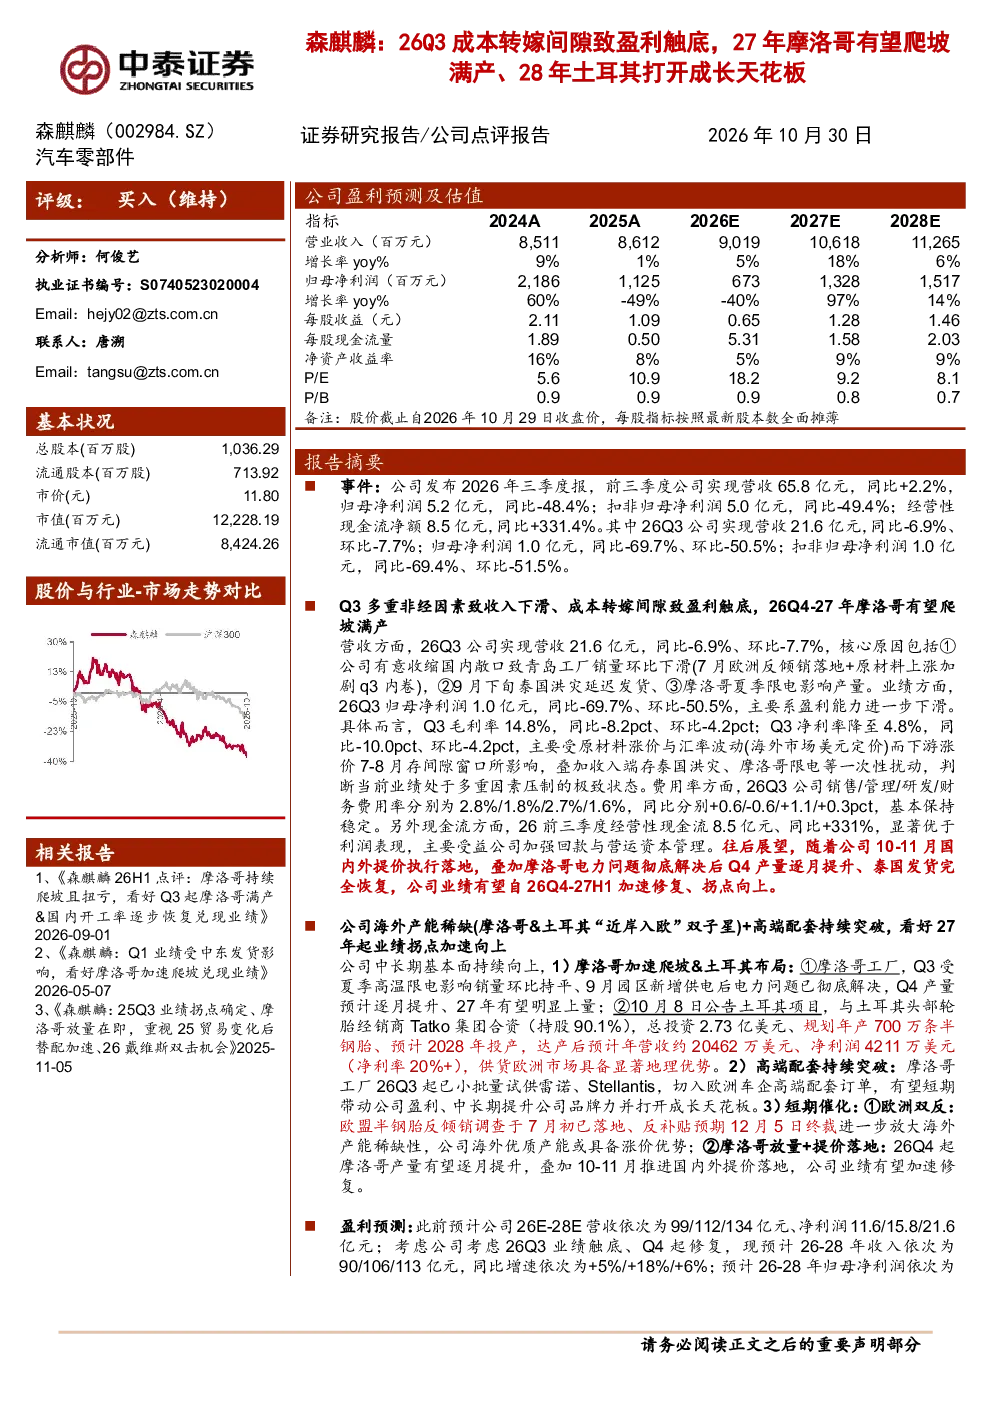
森麒麟2026年前三季度实现营收65.8亿元,同比+2.2%,归母净利润5.2亿元,同比-48.4%。Q3营收21.6亿元,同比-6.9%,环比-7.7%,主要受国内销量下滑(青岛工厂受欧洲反倾销和原材料上涨影响)、泰国洪灾延迟发货、摩洛哥限电影响。Q3归母净利润1.0亿元,同比-69.7%,环比-50.5%,主要因盈利能力下滑(毛利率14.8%,净利率4.8%,受原材料和汇率影响),叠加一次性扰动。经营性现金流净额8.5亿元,同比+331.4%,主要因加强回款和营运资本管理。
摩洛哥和土耳其工厂的产能爬坡计划?
摩洛哥工厂2027年有望明显上量,土耳其工厂预计2028年投产,年营收约20462万美元,净利率20%+。随着国内外提价执行和摩洛哥电力问题解决,预计Q4产量逐月提升,泰国发货恢复,公司业绩有望自2026Q4起加速修复。欧洲双反落地进一步放大海外产能稀缺性,公司海外优质产能或具备涨价优势。
交运设备行业发展趋势如何?
森麒麟作为交运设备行业代表,其业绩受国内外市场需求、原材料价格、国际贸易政策等多重因素影响。随着公司海外产能的逐步释放,欧洲双反政策落地将提升其海外产能的稀缺性和定价能力。行业整体发展趋势需关注全球宏观经济环境、新能源政策导向及供应链稳定性等因素。
森麒麟报告中的关键分析点有哪些?
报告重点分析了森麒麟2026年前三季度业绩下滑的原因,包括国内销量受反倾销和原材料上涨影响、泰国洪灾延迟发货、摩洛哥限电等。同时,报告也强调了公司通过提价、加强回款和营运资本管理提升现金流的做法。未来业绩修复的关键在于摩洛哥工厂产能释放和土耳其工厂投产。
森麒麟投资需关注哪些风险?
森麒麟投资需关注行业需求不及预期、原材料价格波动、海外工厂爬坡不及预期、国际贸易政策变化、汇率波动等风险。此外,公司业绩修复的进度和效果仍存在不确定性,需持续跟踪其摩洛哥和土耳其工厂的产能爬坡情况及全球市场环境变化。
你可能感兴趣
26Q3利润承压系成本转嫁间隙,短期经营性盈利修复拐点明确、叠加27年起海外加速放量贡献弹性
交运设备中泰证券2026-10-30
保持高盈利能力,扩产计划打开成长天花板
电子设备安信证券2018-04-28
红包 海大集团 上涨速评 成本压力峰值已现 27年有望迎来盈利修复与成长提速 中金农业 王思
未知机构2026-10-27
盈利能力有望触底回升,复合集流体及海外建厂打开成长空间
建筑建材太平洋证券2023-09-01
重大事项点评:盈利能力有望显著提升,大手笔扩产将为公司打开长期成长空间
电子设备华创证券2021-01-20