猜你想问
九号公司3Q26业绩表现如何?
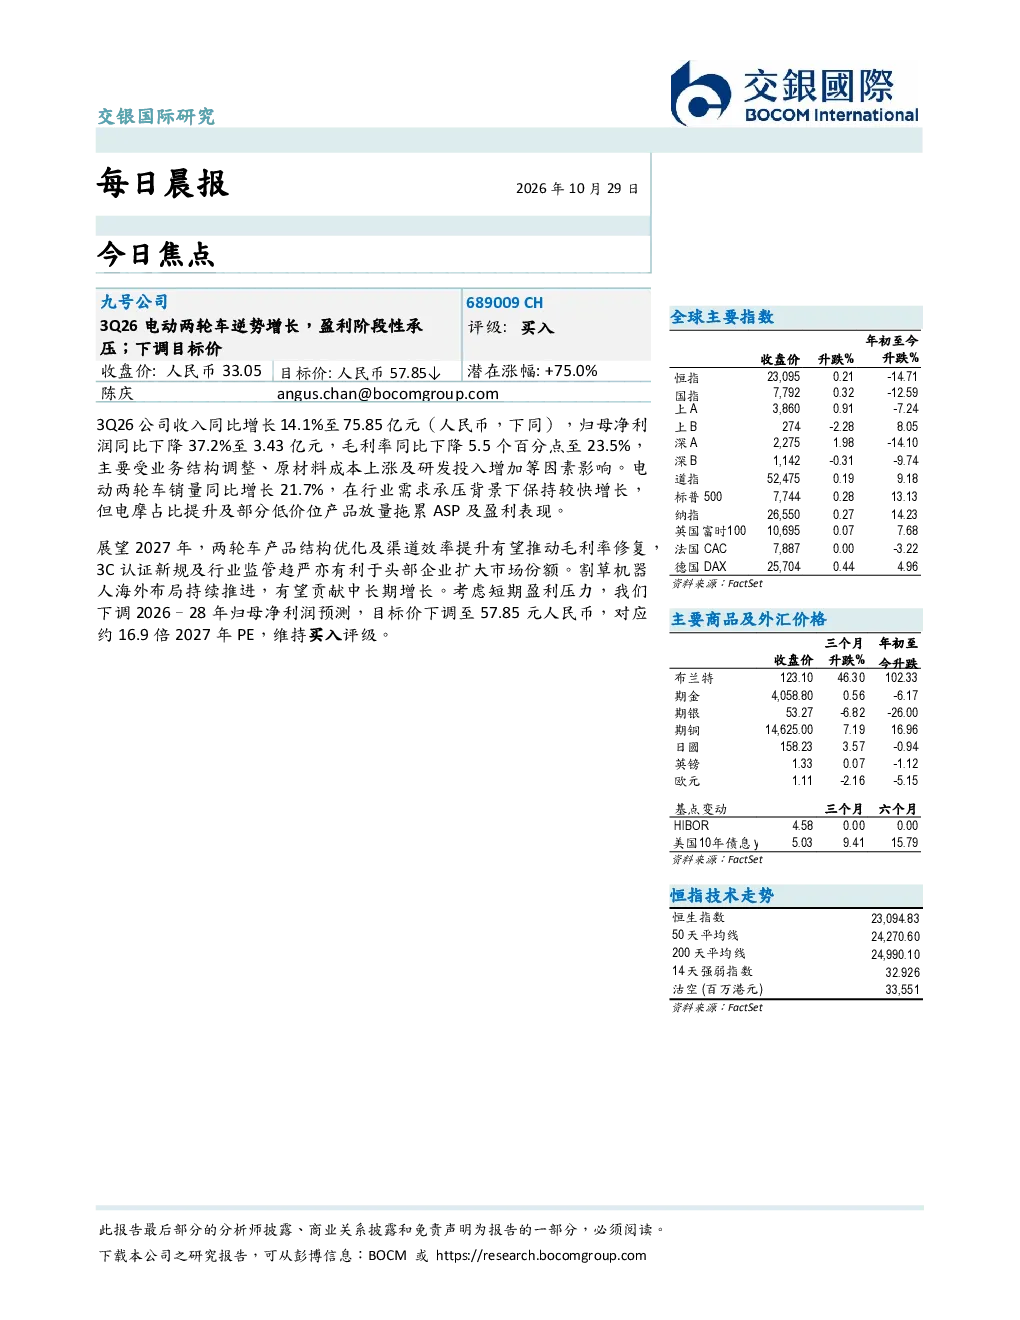
九号公司2026年第三季度收入同比增长14.1%至75.85亿元,归母净利润同比下降37.2%至3.43亿元,毛利率同比下降5.5个百分点至23.5%。电动两轮车销量同比增长21.7%,但电摩占比提升及部分低价位产品放量拖累ASP及盈利表现。业务结构调整、原材料成本上涨及研发投入增加为主要影响因素。
电动两轮车行业发展趋势如何?
电动两轮车在行业需求承压背景下保持较快增长,但盈利承压。未来两轮车产品结构优化及渠道效率提升有望推动毛利率修复。3C认证新规及行业监管趋严有利于头部企业扩大市场份额。
研报重点分析了哪些方面?
研报重点分析了九号公司电动两轮车销量增长与盈利阶段性承压的矛盾,以及业务结构调整、原材料成本、研发投入等影响因素。同时关注了产品结构优化、渠道效率提升对毛利率的修复作用,以及割草机器人海外布局的中长期增长潜力。
当前市场现状如何判断?
当前电动两轮车行业需求承压,但头部企业通过产品结构优化和渠道效率提升应对挑战。电摩占比提升及低价位产品放量拖累ASP及盈利,但行业监管趋严有利于头部企业扩大市场份额。
研报提示哪些风险?
研报提示短期盈利压力主要来自业务结构调整、原材料成本上涨及研发投入增加。电摩占比提升及部分低价位产品放量拖累ASP及盈利表现。此外,行业监管趋严可能对市场格局产生影响。
你可能感兴趣
3Q26电动两轮车逆势增长,盈利阶段性承压;下调目标价
机械设备交银国际2026-10-28
玫瑰九号公司 电动两轮车逆势增长 割草机机器人持续高增 盈利阶段
未知机构2026-10-27
九号公司:电动两轮车逆势增长,割草机器人加快备货与供应链布局
机械设备信达证券2026-04-30
信达消费-点评 九号公司 电动两轮车逆势增长 服务机器人延续高增
未知机构2026-08-11
信达消费-点评 九号公司 电动两轮车逆势增长 服务机器人延续高增 滑板车和2B业务超预期
未知机构2026-08-11
九号公司-WD(689009):业绩持续兑现高增,两轮车、割草机器人、全地形车等增长动能强劲
华西证券2025-10-25
蔚来汽车2Q26盈利修复快于收入兑现,3Q26增长指引偏软;下调目标价
交银国际2026-09-02
电动两轮车逆势增长,服务机器人延续高增,滑板车及ToB业务增长靓丽
信达证券2026-08-11
硅片盈利阶段性承压,行业底部逆势扩张
西南证券2024-05-05
2026年中报点评:26Q2业绩超预期,电动两轮车逆势增长,滑板车等增量业务高增长
电万宏源2026-08-11