猜你想问
2026年10月社融规模预测是多少?
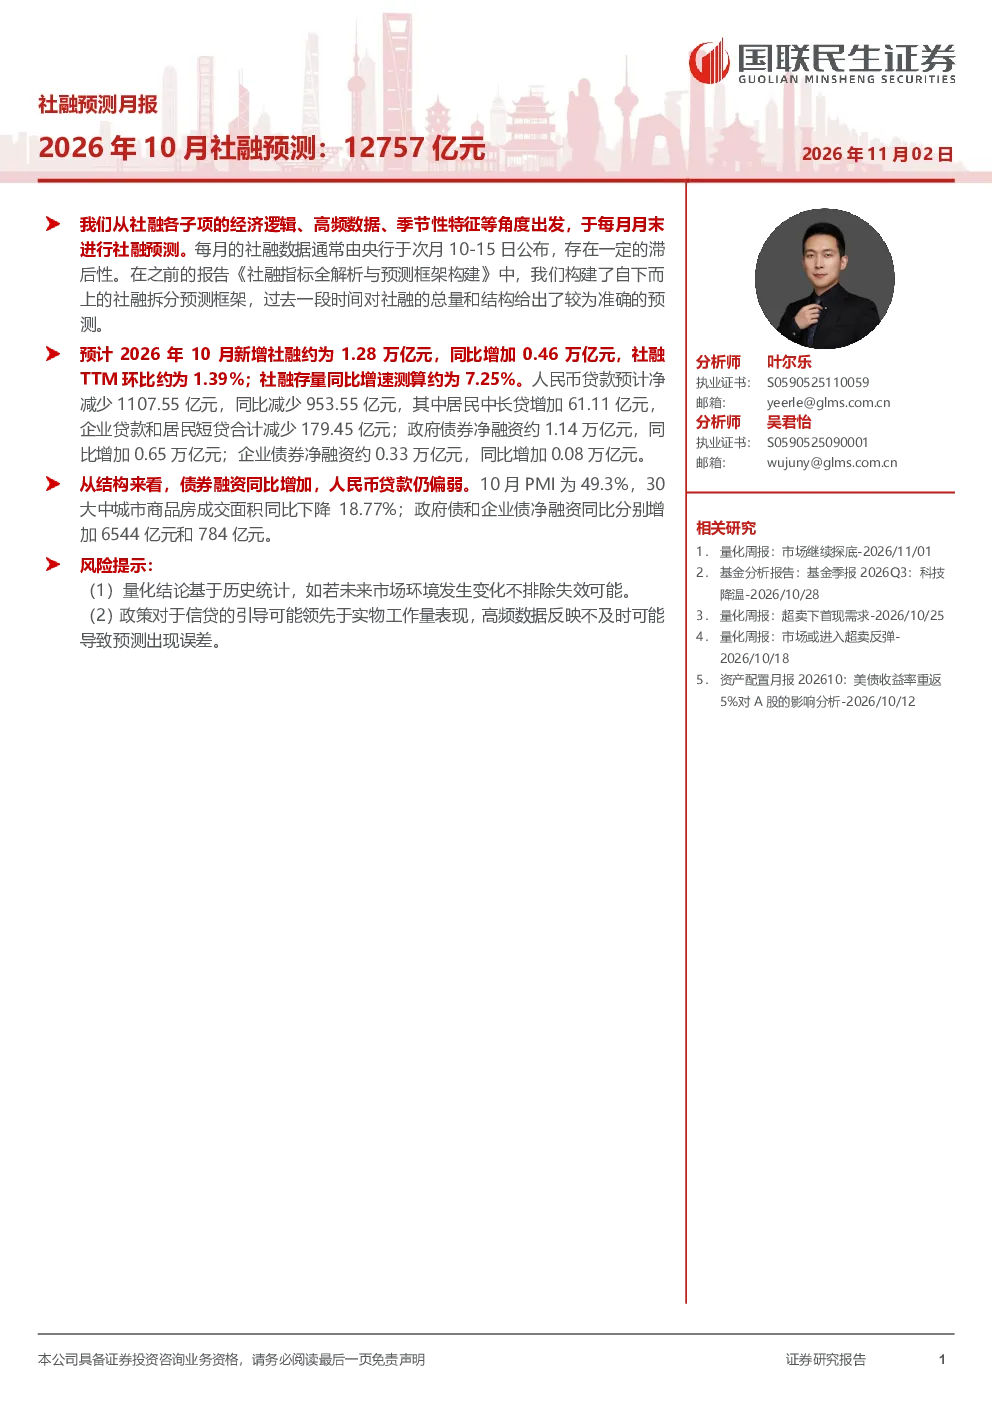
根据研报预测,2026年10月新增社会融资规模(社融)约为1.28万亿元,同比增加0.46万亿元,社融存量同比增速测算约为7.25%。这一数据反映了当前经济体系的融资活跃度,其中债券融资同比增加,人民币贷款仍偏弱,显示出经济结构调整的迹象。
报告如何分析人民币贷款变化趋势?
报告指出,2026年10月人民币贷款预计净减少1107.55亿元,同比减少953.55亿元。其中,居民中长贷增加61.11亿元,显示出一定程度的消费信贷韧性;而企业贷款和居民短贷合计减少179.45亿元,反映出企业投资和居民消费的相对疲软。这种结构变化提示我们需要关注不同经济主体的融资行为差异。
政府债券和企业债券融资情况如何?
政府债券净融资约1.14万亿元,同比增加0.65万亿元,显示出政府在稳增长方面的积极作用。企业债券净融资约0.33万亿元,同比增加0.08万亿元,虽然增幅不大,但仍是经济融资的重要渠道。整体来看,债券融资的同比增加对社融总量形成了一定支撑。
报告如何评估当前经济市场状况?
报告结合PMI数据和房地产市场表现进行综合评估。10月PMI为49.3%,处于荣枯线以下,表明经济下行压力仍然存在。同时,30大中城市商品房成交面积同比下降18.77%,显示房地产市场需求疲软。这些数据共同指向当前经济存在一定的结构性问题,需要政策层面给予更多关注。
研报提示哪些潜在风险?
报告提示的主要风险包括市场环境变化可能导致量化结论失效,以及政策引导与实物工作量表现的时间差可能导致预测误差。例如,如果货币政策或监管政策出现超预期调整,可能会影响社融的实际规模和结构。此外,外部经济环境的不确定性也是需要持续关注的风险点。
你可能感兴趣
社融预测月报:2026年6月社融预测:43217亿元
金融国联民生证券2026-06-30
社融预测月报 2026年9月社融预测:42441亿元
国联民生证券2026-10-02
2026年8月社融预测月报
国联民生证券2026-09-02
民生金工十月社融预测10135亿元预计2025年10月新增
未知机构2025-11-02
量化分析报告:2025年10月社融预测:10135亿元
民生证券2025-11-01
10月经济数据预测:社融季节性回落,通胀分化加剧
国金证券2019-11-03
10月经济数据预测:政府债供给高峰,社融或加速上冲
华创证券2023-11-06
2026年2月社融货币预测
金融国联民生证券2026-03-07
2026年1月社融货币预测
金融国联民生证券2026-02-05
2026年7月社融预测:15977亿元
金融国联民生证券2026-07-31