猜你想问
三一重工最新财报显示单季利润增长提速,盈利能力改善吗?
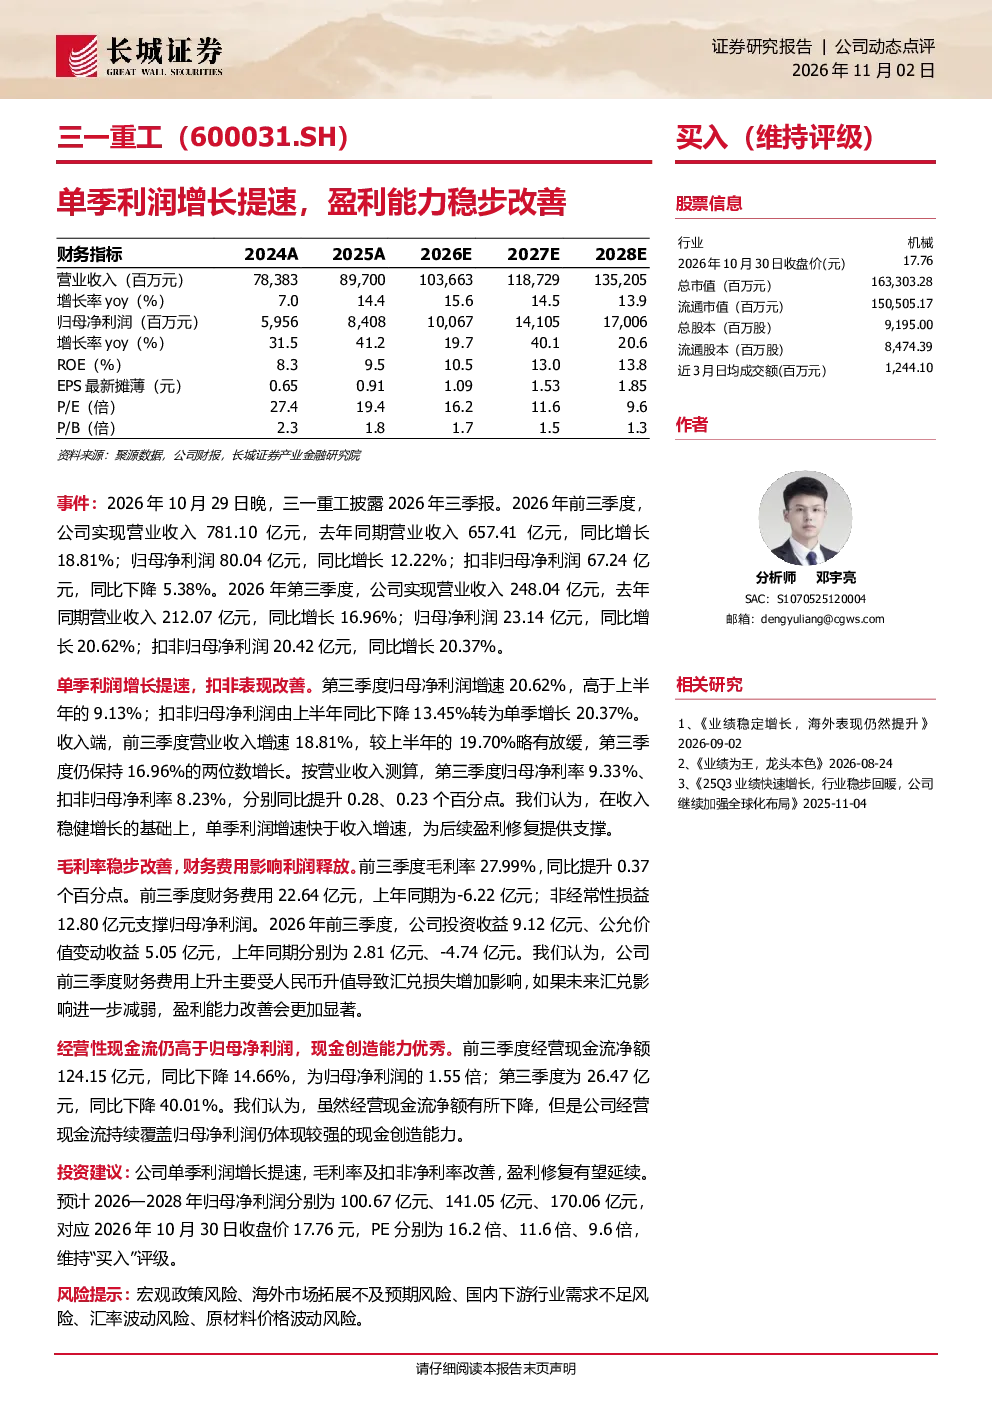
是的,根据最新财报,三一重工单季利润增长提速,盈利能力稳步改善。公司2026年前三季度实现营业收入781.10亿元,同比增长18.81%;归母净利润80.04亿元,同比增长12.22%。第三季度单季表现尤为亮眼,营业收入248.04亿元,同比增长16.96%;归母净利润23.14亿元,同比增长20.62%,扣非归母净利润20.42亿元,同比增长20.37%。分析师邓宇亮认为,单季利润增速快于收入增速,为后续盈利修复提供支撑。毛利率方面,前三季度毛利率27.99%,同比提升0.37个百分点,显示公司盈利能力持续增强。
三一重工所属赛道/行业发展趋势如何?
三一重工所属的工程机械行业在近年来呈现稳健发展态势。随着全球基建投资持续增加和“新基建”政策的推动,行业需求保持稳定增长。同时,技术革新如智能化、电动化等趋势加速,推动行业向高端化、绿色化转型。三一重工作为行业龙头企业,凭借技术优势和市场地位,有望在行业升级中受益。未来几年,行业竞争将更加激烈,但整体发展前景向好。
研报重点分析了三一重工的哪些方面?
研报重点分析了三一重工的业绩表现和盈利能力改善情况。报告指出,公司单季利润增长提速,第三季度归母净利润同比增长20.62%,扣非归母净利润同比增长20.37%,显示盈利修复力度加大。毛利率同比提升0.37个百分点至27.99%,进一步印证了盈利能力的改善。此外,报告还关注了公司财务状况,如经营性现金流净额仍高于归母净利润,体现较强的现金创造能力,但受汇兑损失影响财务费用有所上升。
当前市场对三一重工的整体判断是什么?
当前市场对三一重工的整体判断较为积极。报告显示公司单季利润增长提速,毛利率及扣非净利率改善,盈利修复有望延续。预计2026—2028年归母净利润分别为100.67亿元、141.05亿元、170.06亿元,对应PE分别为16.2倍、11.6倍、9.6倍,维持“买入”评级。市场认为公司凭借技术优势和市场地位,在行业复苏中具备领先地位,但需关注宏观经济和行业需求变化。
研报提示了哪些相关风险?
研报提示了以下几项主要风险:1)宏观政策风险,如财政政策收紧可能影响基建投资;2)海外市场拓展不及预期风险,国际市场竞争激烈可能影响海外收入;3)国内下游行业需求不足风险,房地产和基建投资放缓可能抑制需求;4)汇率波动风险,人民币升值导致汇兑损失增加;5)原材料价格波动风险,大宗商品价格波动可能影响成本控制。这些风险需持续关注,但报告认为公司具备较强的抗风险能力。