猜你想问
报告核心内容是什么?
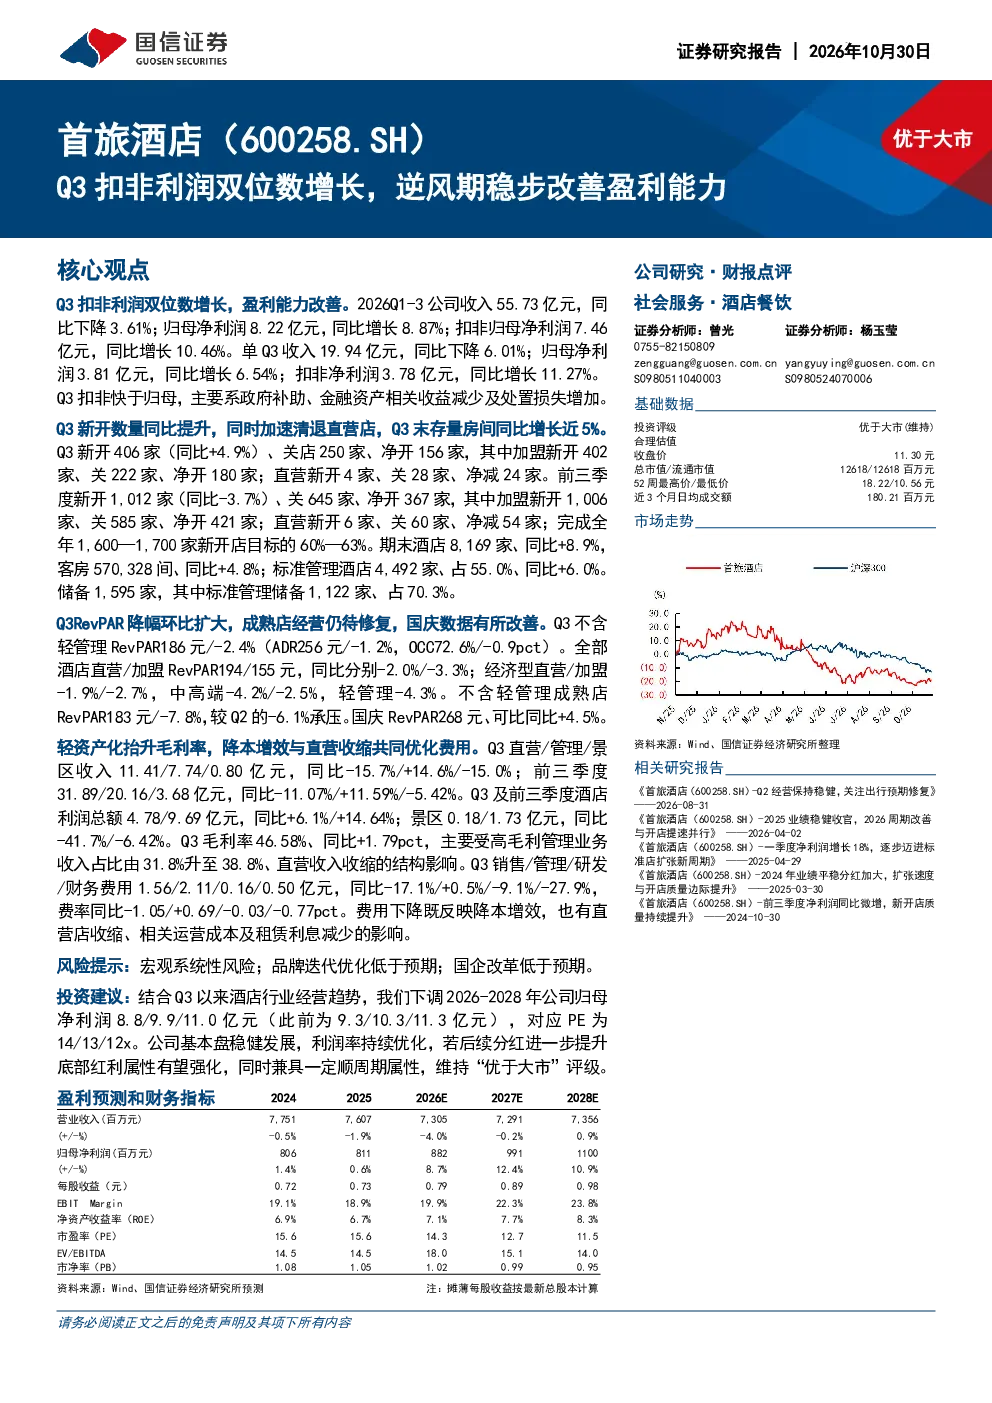
报告显示,公司Q3扣非净利润同比增长11.27%,快于归母净利润(同比增长6.54%),主要受政府补助、金融资产相关收益减少及处置损失增加影响。收入与利润方面,2026Q1-3收入55.73亿元,同比下降3.61%;归母净利润8.22亿元,同比增长8.87%;扣非归母净利润7.46亿元,同比增长10.46%。单Q3收入19.94亿元,同比下降6.01%;归母净利润3.81亿元,同比增长6.54%;扣非净利润3.78亿元,同比增长11.27%
酒店行业发展趋势如何?
酒店行业在逆风期展现稳健发展态势。报告指出,Q3新开406家(同比+4.9%),关店250家,净开156家,加盟新开402家,关222家,净开180家;直营新开4家,关28家,净减24家。前三季度新开1,012家(同比-3.7%),关645家,净开367家。期末酒店8,169家,同比增长8.9%;客房570,328间,同比增长4.8%。RevPAR方面,Q3不含轻管理RevPAR 186元,同比下降2.4%,但国庆RevPAR 268元,可比同比+4.5%,显示行业复苏潜力
报告重点分析了哪些方向?
报告重点分析了公司盈利能力改善的关键因素,包括轻资产化提升毛利率、降本增效及直营收缩优化费用。Q3毛利率46.58%,同比+1.79pct,主要受高毛利管理业务收入占比提升及直营收入收缩影响。销售/管理/研发/财务费用分别为1.56/2.11/0.16/0.50亿元,同比-17.1%/+0.5%/-9.1%/-27.9%,费率同比-1.05/+0.69/-0.03/-0.77pct。成熟店经营仍待修复,RevPAR降幅环比扩大
当前市场现状如何判断?
当前市场呈现分化态势,公司Q3经营稳健,盈利能力改善,但成熟店经营仍面临挑战。收入端,2026Q1-3收入55.73亿元,同比下降3.61%,单Q3收入19.94亿元,同比下降6.01%,显示行业整体承压。成本端,毛利率提升及费用优化成效显著,Q3销售费用同比大幅下降17.1%。RevPAR方面,Q3不含轻管理RevPAR 186元,同比下降2.4%,但国庆期间表现亮眼,268元可比同比+4.5%,暗示季节性因素影响显著
报告有哪些风险提示?
报告提示,公司成熟店经营仍待修复,RevPAR降幅环比扩大,Q3不含轻管理成熟店RevPAR 183元,同比下降7.8%,可能影响长期盈利稳定性。此外,行业复苏仍面临不确定性,Q3收入同比下降6.01%,新开店增速放缓,前三季度新开1,012家(同比-3.7%),关店数量较大,需关注未来开店节奏与存量优化效率。同时,宏观经济波动可能影响消费者出行意愿,进而影响酒店收入增长