猜你想问
这份研报主要分析了宇通客车的哪些核心内容?
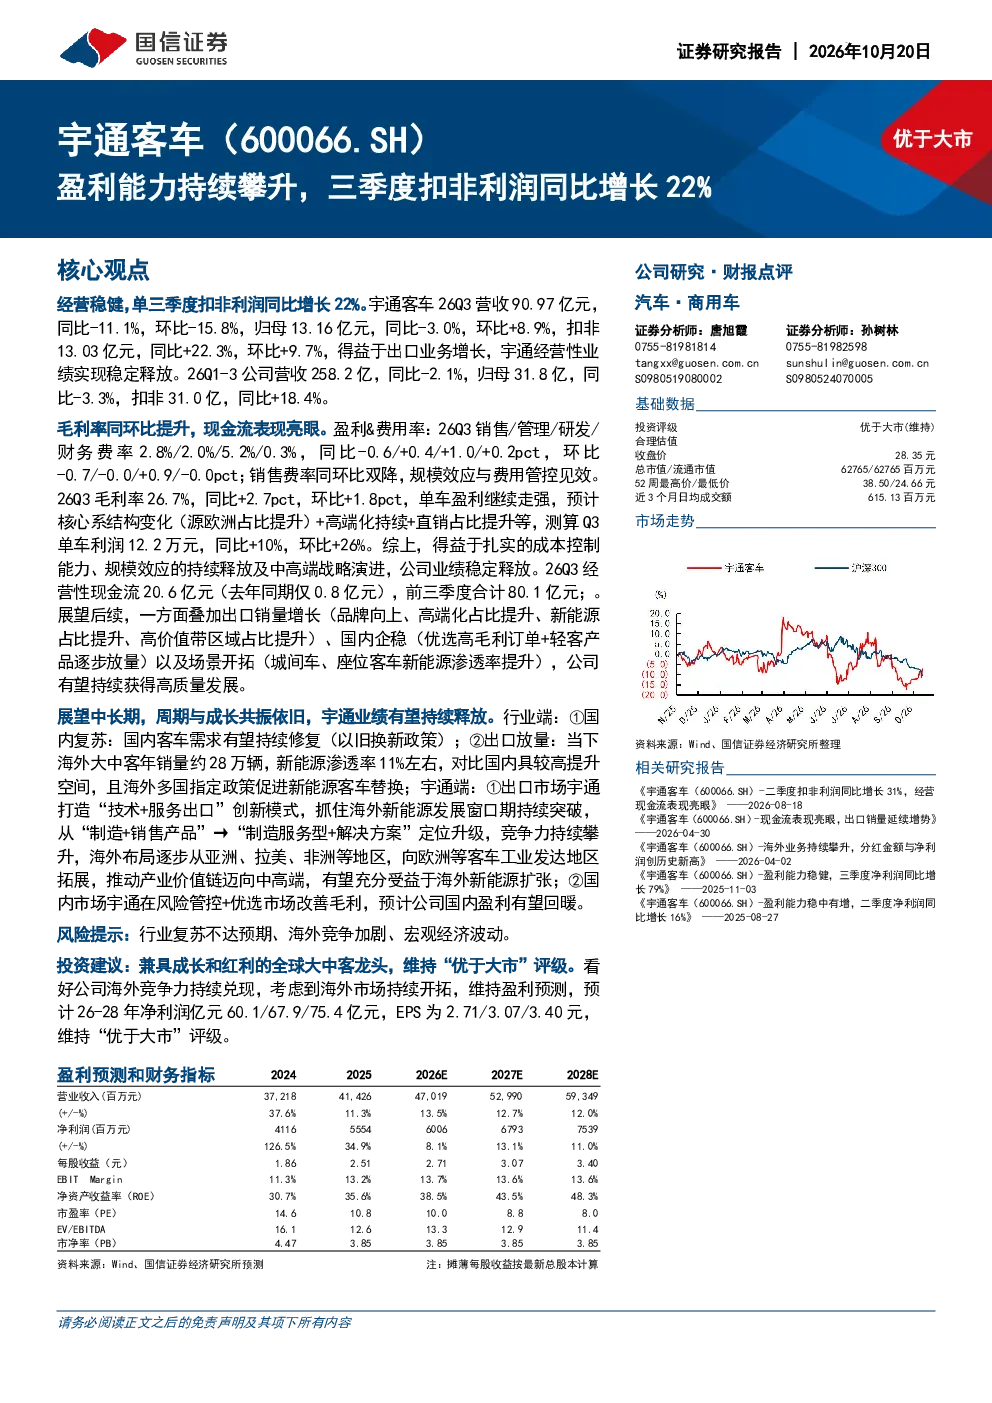
这份研报主要分析了宇通客车2026年第三季度的经营状况,重点突出了单季度扣非利润同比增长22%的亮眼表现。报告显示,尽管营收同比略有下滑,但归母净利润环比有所增长,扣非净利润同比增幅显著,主要得益于出口业务的强劲增长。此外,报告还详细分析了公司费用率、毛利率的变化,以及经营性现金流的改善情况。
客车行业的发展趋势如何?
客车行业正经历转型升级,低碳化、电动化、智能网联化、高端化、轻量化是主要发展趋势。随着全球公共交通需求的改善,客车行业预计将呈现持续恢复性增长,尤其新能源客车市场在多个国家和地区存在批量订单机会。企业通过技术创新、模式升级(如技术输出和品牌授权)以及场景开拓(如城间车、座位客车新能源渗透率提升)来增强竞争力。
报告重点分析了宇通客车的哪些方面?
报告重点分析了宇通客车的国内外市场表现和盈利能力。国内市场方面,报告关注了公交以旧换新政策对公交市场的催化作用,以及旅游市场对旅游客车的需求复苏。海外市场方面,报告强调了宇通客车在全球市场的布局和技术输出进展,特别是在巴基斯坦发布新能源技术DMT和YEA,展示了其产品竞争力。
当前客车市场的现状如何?
当前客车市场呈现多元发展态势,国内市场受益于政策支持和消费复苏,有望迎来量利共振。出口市场方面,随着全球经济恢复,海外市场对新能源客车的需求持续快速提升,欧洲、拉美、东南亚等市场存在批量订单机会。同时,行业竞争加剧,企业需通过技术创新和模式优化来巩固市场地位。
研报是否存在需要关注的风险提示?
研报未明确指出具体风险,但客车行业受宏观经济、政策变动、技术迭代等多重因素影响。企业需关注原材料成本波动、市场竞争加剧、技术路线快速变化等潜在风险。此外,海外市场拓展也面临地缘政治、汇率波动等不确定性,需持续关注市场动态和风险应对策略。
你可能感兴趣
三季度扣非利润超预期,盈利能力持续向上
医药生物中泰证券2017-10-25
单三季度扣非归母净利同比增长40%,经营能力持续优化改善
基础化工国信证券2023-10-30
前三季度扣非净利润较快增长,盈利能力持续优化
信息技术华安证券2024-10-29
三季度扣非归母净利同比增长56%,盈利水平持续上行
金融国信证券2024-10-27
扣非净利润同比增长64%,盈利能力持续良好
农林牧渔山西证券2020-10-30
三季度扣非高增22%,盈利韧性持续兑现
交运设备西南证券2026-10-15
前三季度营收同比+15%,扣非归母净利同比+40%,收入利润均逐季加速增长
基础化工国金证券2019-10-30
迪威尔:Q2扣非业绩同比+690%,盈利能力持续提升
德邦证券2022-08-26
Q3扣非业绩同比+190%,盈利能力持续提升
机械设备西南证券2020-10-28
2022年扣非归母净利润同比增长18.7%,2023年将迎来盈利能力提升拐点
国防军工国盛证券2023-04-05