猜你想问
首旅酒店Q3扣非利润增长的原因是什么?
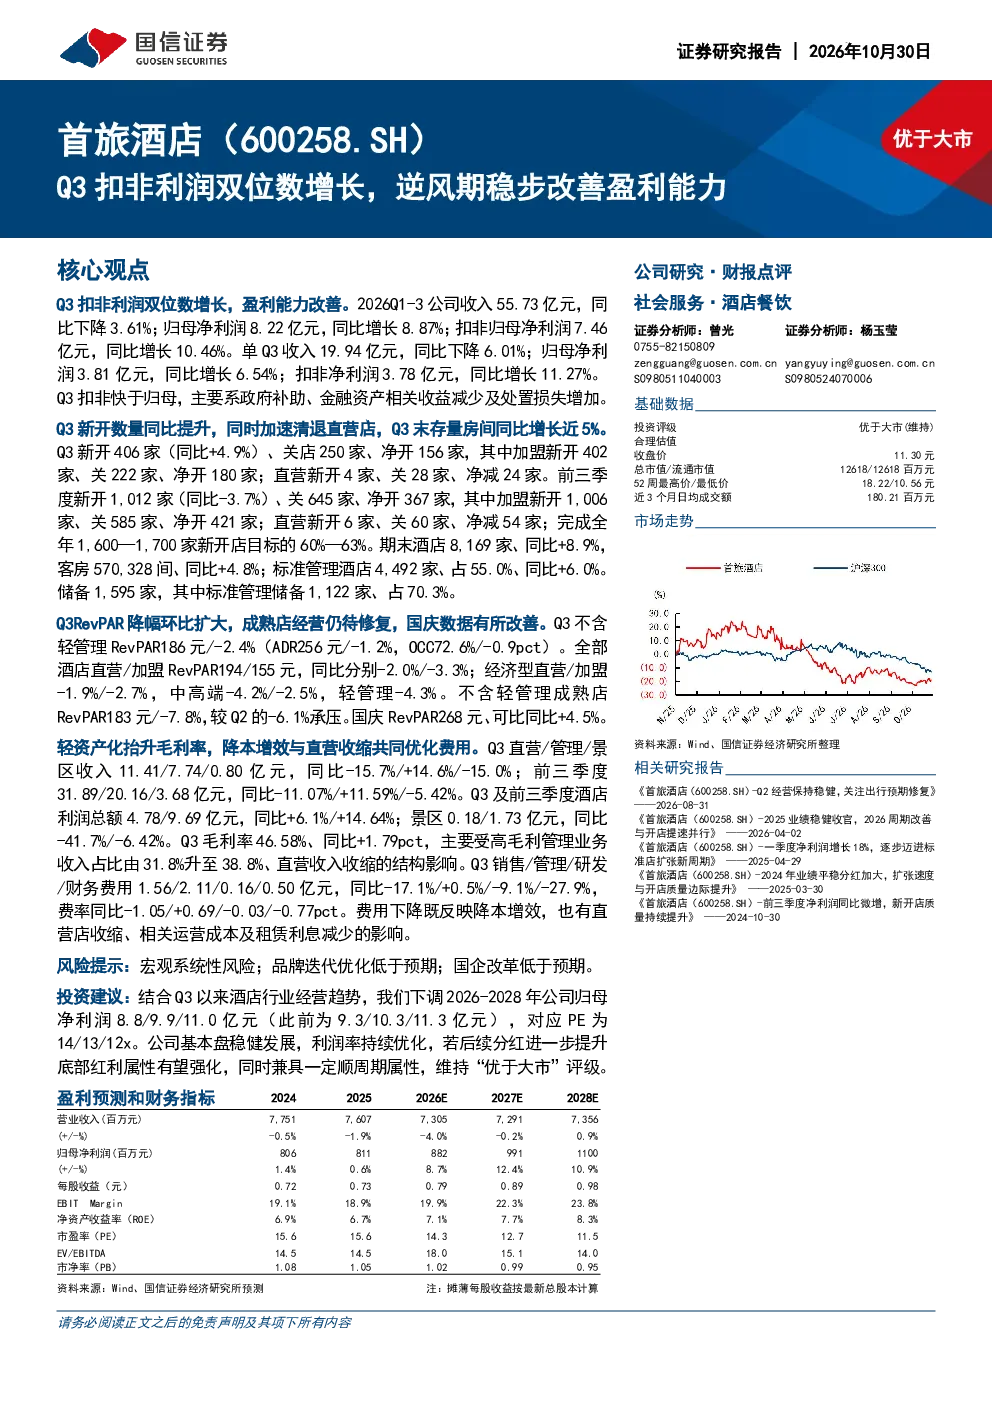
首旅酒店2026年Q3扣非净利润同比增长11.27%,主要得益于收入端RevPAR的改善和成本费用的有效控制。尽管整体收入同比下降,但扣非利润增长表明公司盈利能力在逆风期稳步提升。具体来看,Q3不含轻管理RevPAR为186元,同比下降2.4%,但国庆期间RevPAR达到268元,可比同比提升4.5%。同时,销售费用同比大幅下降17.1%,管理费用仅微增0.5%,研发费用下降9.1%,财务费用更是大幅减少27.9%,这些因素共同推动了扣非利润的增长。此外,公司Q3毛利率同比提升1.79个百分点至46.58%,也显示出成本控制成效显著。
酒店行业未来发展趋势如何?
酒店行业未来发展趋势呈现多元化特点。一方面,随着消费升级和旅游需求的持续释放,高端和精品酒店市场将保持增长动力,品牌连锁化、标准化程度将进一步加深。另一方面,经济型酒店通过提升服务质量和体验,也在寻求差异化竞争。技术赋能成为行业新趋势,智能化、数字化转型加速,如智慧预订、大数据分析等应用将更广泛。此外,可持续发展理念逐渐深入人心,绿色环保、健康安全成为酒店运营的重要考量。政策层面,国家对文旅产业的扶持力度加大,为行业复苏和长期发展提供良好环境。但需关注宏观经济波动、竞争加剧等挑战。
首旅酒店报告重点分析了哪些方面?
首旅酒店报告重点分析了公司盈利能力改善、运营效率提升以及未来增长潜力。报告显示,尽管面临行业挑战,公司通过优化产品结构、加强成本管控,实现了扣非利润双位数增长。具体分析包括:收入端,RevPAR的逐步回升和国庆期间的强劲表现;成本端,销售、管理、研发、财务费用的有效压缩;门店网络方面,新开店数量保持增长,加盟体系表现亮眼,但直营体系面临一定压力;存量房间同比增长近5%,显示市场占有率有所提升。此外,报告还关注了公司基本盘的稳健性和顺周期属性,以及未来利润率和分红潜力的提升空间。
当前酒店市场状况如何判断?
当前酒店市场状况呈现复苏与分化并存的特点。一方面,随着国内旅游消费的强劲反弹,酒店入住率和平均房价(RevPAR)逐步回升,但恢复速度仍受季节性因素和宏观经济影响。另一方面,市场竞争加剧,同质化竞争明显,品牌连锁企业凭借规模优势占据主导地位,单体酒店面临较大压力。消费者需求更加多元化,对服务品质、个性化体验和健康安全的要求提高,推动酒店业加速转型升级。同时,经济型酒店面临转型挑战,而高端和度假酒店市场增长潜力较大。政策支持与数字化趋势为行业带来新机遇,但成本上升、人才短缺等问题仍需关注。
首旅酒店报告提示了哪些风险?
首旅酒店报告提示了几个主要风险点。首先,宏观经济波动可能影响旅游消费需求,进而影响酒店收入和盈利水平。其次,行业竞争加剧可能导致价格战,压缩利润空间。第三,成本端压力不容忽视,原材料、人力成本上涨可能侵蚀利润。第四,门店网络扩张与运营管理平衡存在挑战,新开店能否顺利实现盈利需要持续关注。第五,疫情反复仍可能对短期经营造成冲击。此外,报告也指出,直营体系净减门店可能影响整体盈利能力,需要进一步观察其调整效果。这些风险因素投资者需持续关注,以全面评估公司发展前景。