猜你想问
这份研报的核心内容是什么?
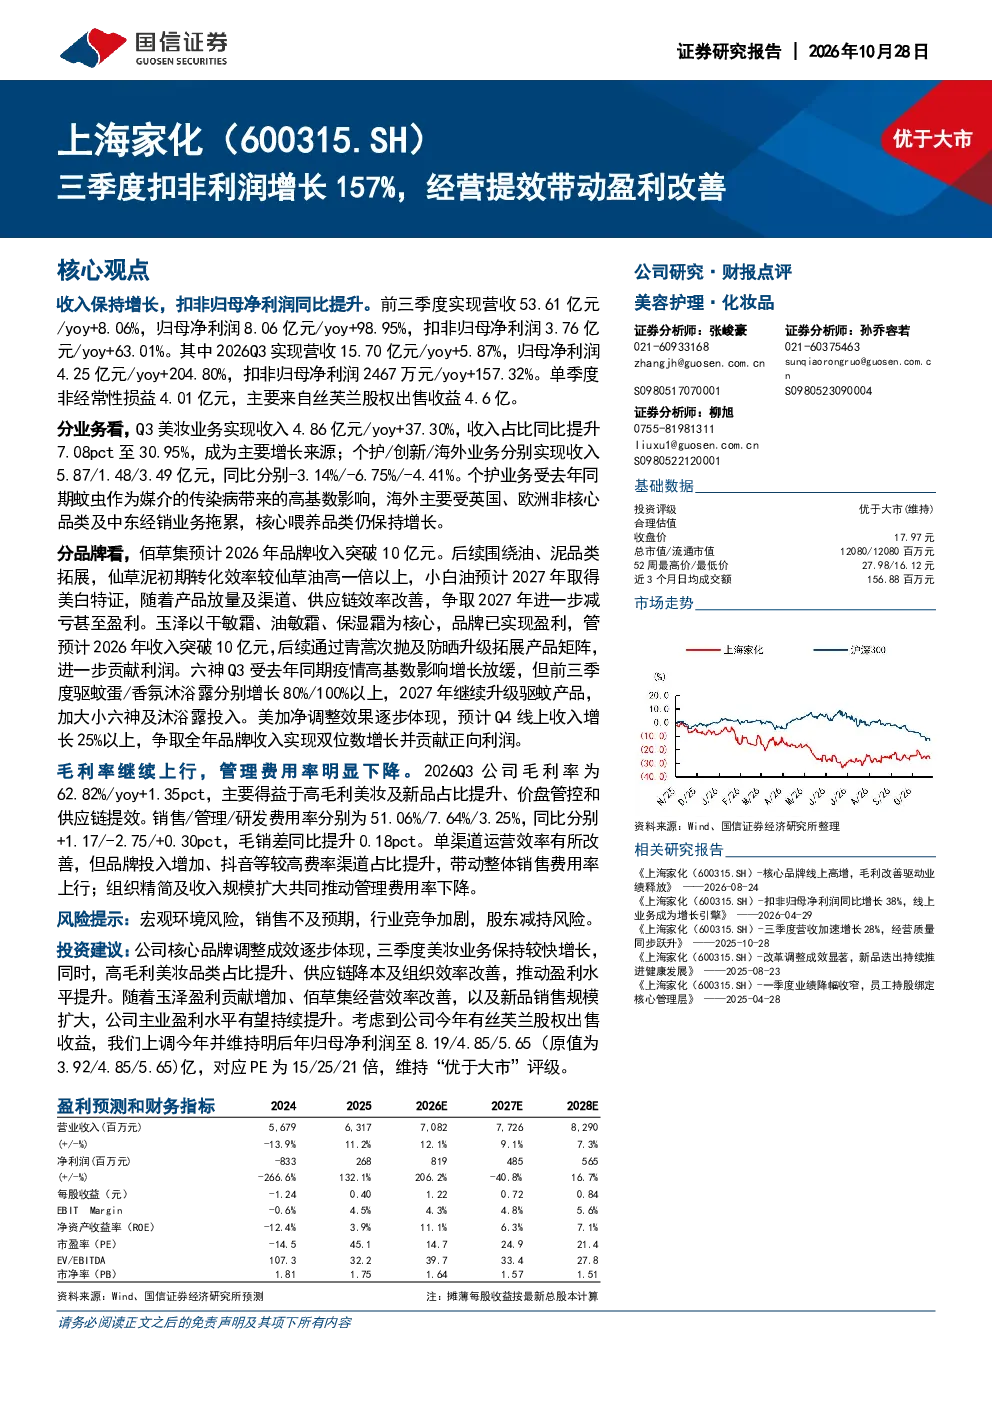
这份研报显示,公司前三季度营收同比增长8.06%,归母净利润同比增长98.95%,扣非归母净利润同比增长63.01%。其中,2026Q3扣非归母净利润同比增长157.32%,主要得益于经营提效和美妆业务增长。美妆业务成为主要增长来源,个护、创新和海外业务表现不一。报告还分析了各品牌如佰草集、玉泽、六神、美加净的表现和未来规划。
美妆行业目前的发展趋势如何?
美妆行业目前呈现多元化发展趋势,高端化、细分化、智能化是主要特点。消费者对品牌和产品品质要求提升,个性化和定制化需求增加。同时,线上渠道占比持续提升,社交电商、直播带货等新模式加速渗透。品牌集中度提高,头部企业优势明显,但新兴品牌仍有较大发展空间。
研报重点分析了哪些方向?
研报重点分析了公司各业务板块的表现,特别是美妆业务的增长驱动因素。报告详细解读了佰草集、玉泽、六神、美加净等核心品牌的经营状况和未来发展方向。此外,报告还探讨了公司盈利能力的变化,包括毛利率提升、费用率优化等,以及供应链管理和组织效率改善带来的积极影响。
当前市场对该公司有何判断?
当前市场认为公司核心品牌调整成效逐步显现,美妆业务增长较快,盈利能力提升。公司通过提升高毛利品类占比、优化供应链、降低费用率等措施,推动整体盈利水平改善。未来随着玉泽盈利贡献增加、佰草集经营效率改善,以及新品销售规模扩大,公司主业盈利水平有望持续提升。
研报提示了哪些风险?
研报提示的主要风险包括宏观环境变化可能带来的影响,销售不及预期的可能性,行业竞争加剧的风险,以及股东减持风险。此外,公司部分业务板块如个护、创新、海外业务仍面临挑战,需要关注其发展动态。品牌投入增加、较高费率渠道占比提升等因素也可能对销售费用率产生压力。
你可能感兴趣
单三季度扣非归母净利同比增长40%,经营能力持续优化改善
基础化工国信证券2023-10-30
九牧王:25年扣非利润承压,Q1经营利润改善,2026年蓄力增长
纺织服装信达证券2026-04-28
盈利能力持续攀升,三季度扣非利润同比增长22%
国信证券2026-10-16
一季度利润实现54%的增长,提效降本促进盈利能力改善
电子设备国信证券2023-04-28
产品结构升级驱动盈利改善,扣非利润延续较快增长
国信证券2026-08-23
2024年一季报点评:扣非净利大幅增长,大健康产业提效可期
房地产东吴证券2024-04-30
海外减亏带动业绩增长,关注后续改革经营提效
休闲服务财通证券2024-09-10
业绩略超预期,检验服务改善带动扣非利润快速增长
医药生物中泰证券2019-02-28
贝泰妮品牌矩阵稳健增长 提质增效带动Q2扣非利
未知机构2026-08-25
2025年三季报点评:经纪、自营业务同比大幅增长,带动前三季度扣非净利润同比翻倍
金融东吴证券2025-10-31