猜你想问
这份研报主要讲了什么内容?
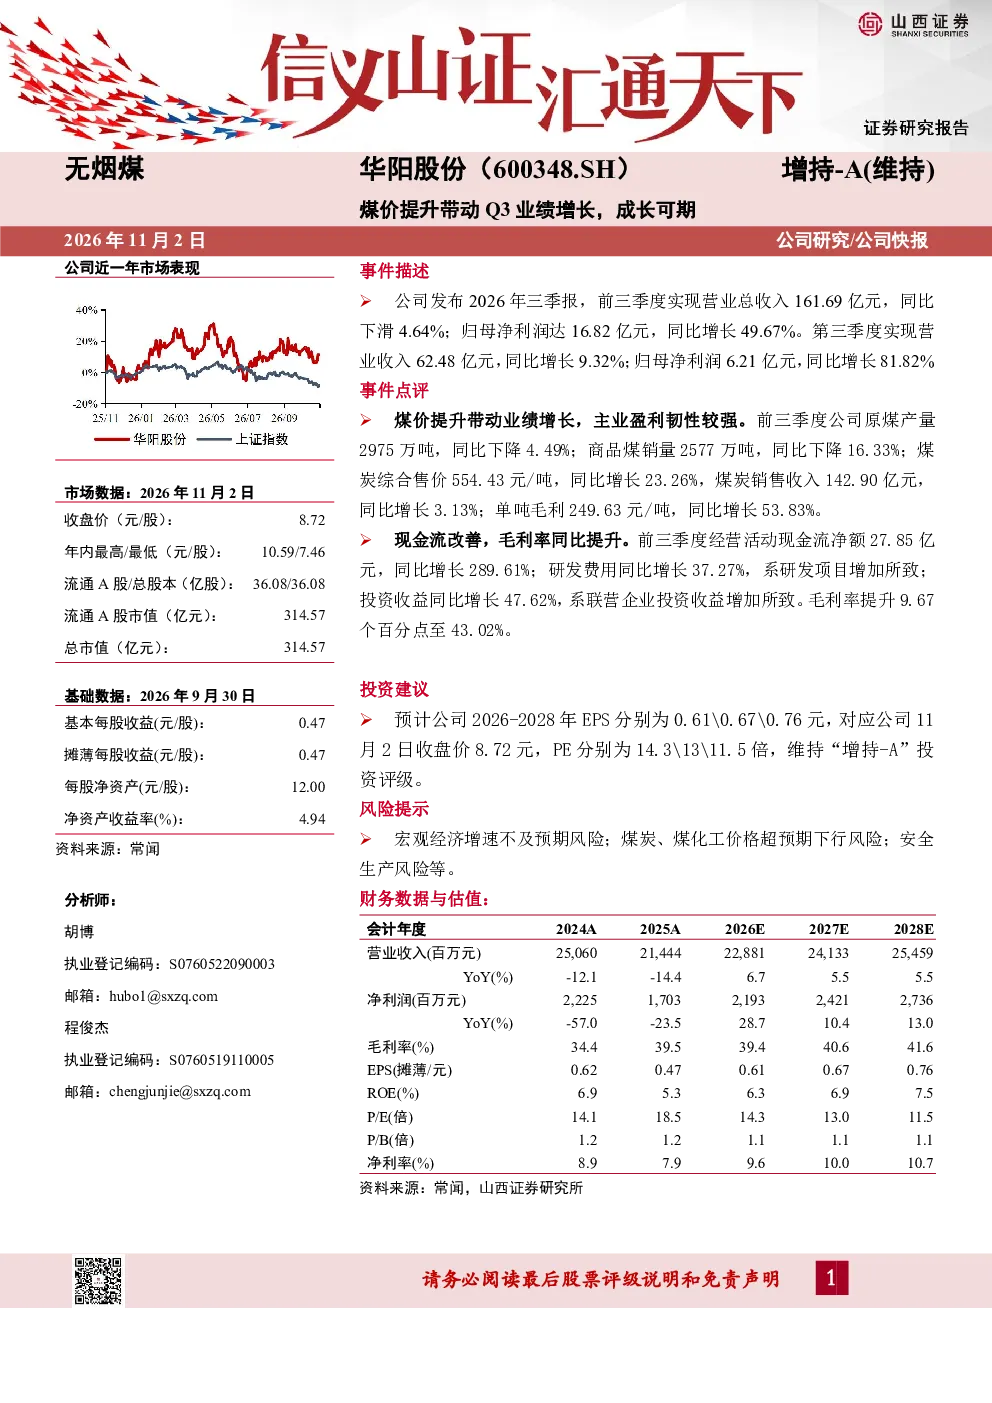
这份研报分析了华阳股份2026年三季报数据,显示公司前三季营业总收入161.69亿元,同比下滑4.64%,但归母净利润16.82亿元,同比增长49.67%。第三季度营收62.48亿元,同比增长9.32%,归母净利润6.21亿元,同比增长81.82%。煤价提升是业绩增长主要驱动因素,主业盈利韧性较强。报告还提到,前三季原煤产量2975万吨,同比下降4.49%;商品煤销量2577万吨,同比下降16.33%;煤炭综合售价554.43元/吨,同比增长23.26%,煤炭销售收入142.90亿元,同比增长3.13%;单吨毛利249.63元/吨,同比增长53.83%。现金流改善,经营活动现金流净额27.85亿元,同比增长289.61%;研发费用同比增长37.27%,投资收益同比增长47.62%。毛利率提升9.67个百分点至43.02%。预计公司2026-2028年EPS分别为0.61、0.67、0.76元,对应PE分别为14.3、13、11.5倍,维持“增持-A”投资评级。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势需关注能源结构转型与供需关系变化。随着全球对清洁能源的需求增加,煤炭消费占比可能逐步下降,但作为过渡能源仍具重要性。国内煤炭产业正经历供给侧结构性改革,通过技术升级提高效率和安全水平。政策层面支持煤炭清洁高效利用,推动煤电一体化发展。同时,煤炭价格受宏观经济、供需平衡及国际市场影响较大,需警惕价格波动风险。行业整合加速,头部企业优势明显,技术创新成为核心竞争力。
研报对华阳股份的重点分析有哪些?
研报重点分析了华阳股份的盈利能力与经营效率。报告显示,煤价提升显著提升了公司毛利率,单吨毛利同比增长53.83%,毛利率提升9.67个百分点至43.02%。公司主业盈利韧性较强,现金流大幅改善,经营活动现金流净额同比增长289.61%。研发投入增加37.27%,显示公司注重长期发展。投资收益增长47.62%,可能来自资产处置或投资收益增加。报告还预测了未来三年EPS增长,并维持“增持-A”评级,表明看好公司长期发展潜力。
当前煤炭市场状况如何判断?
当前煤炭市场呈现供需结构调整特征。国内煤炭产量受安全环保政策约束,产量下降趋势明显,但需求端受经济活动影响波动。煤炭综合售价554.43元/吨,同比增长23.26%,显示价格处于相对高位,但销量同比下降16.33%,表明市场存在一定压力。国际市场煤炭价格受地缘政治与供应链影响,价格波动较大。未来市场需关注宏观经济复苏情况、能源政策调整及新能源发展速度,这些因素将共同影响煤炭供需格局与价格走势。
研报提示了哪些风险因素?
研报提示的主要风险包括宏观经济增速不及预期,可能影响煤炭需求;煤炭价格下行风险,若煤价回落将直接冲击公司盈利;安全生产风险,煤炭行业属于高危行业,事故可能带来停产整顿和财务损失。此外,行业政策变化也可能影响企业经营环境。公司需持续关注市场动态,加强风险管理,通过技术升级和成本控制提升抗风险能力。