猜你想问
白酒板块三季报核心内容是什么?
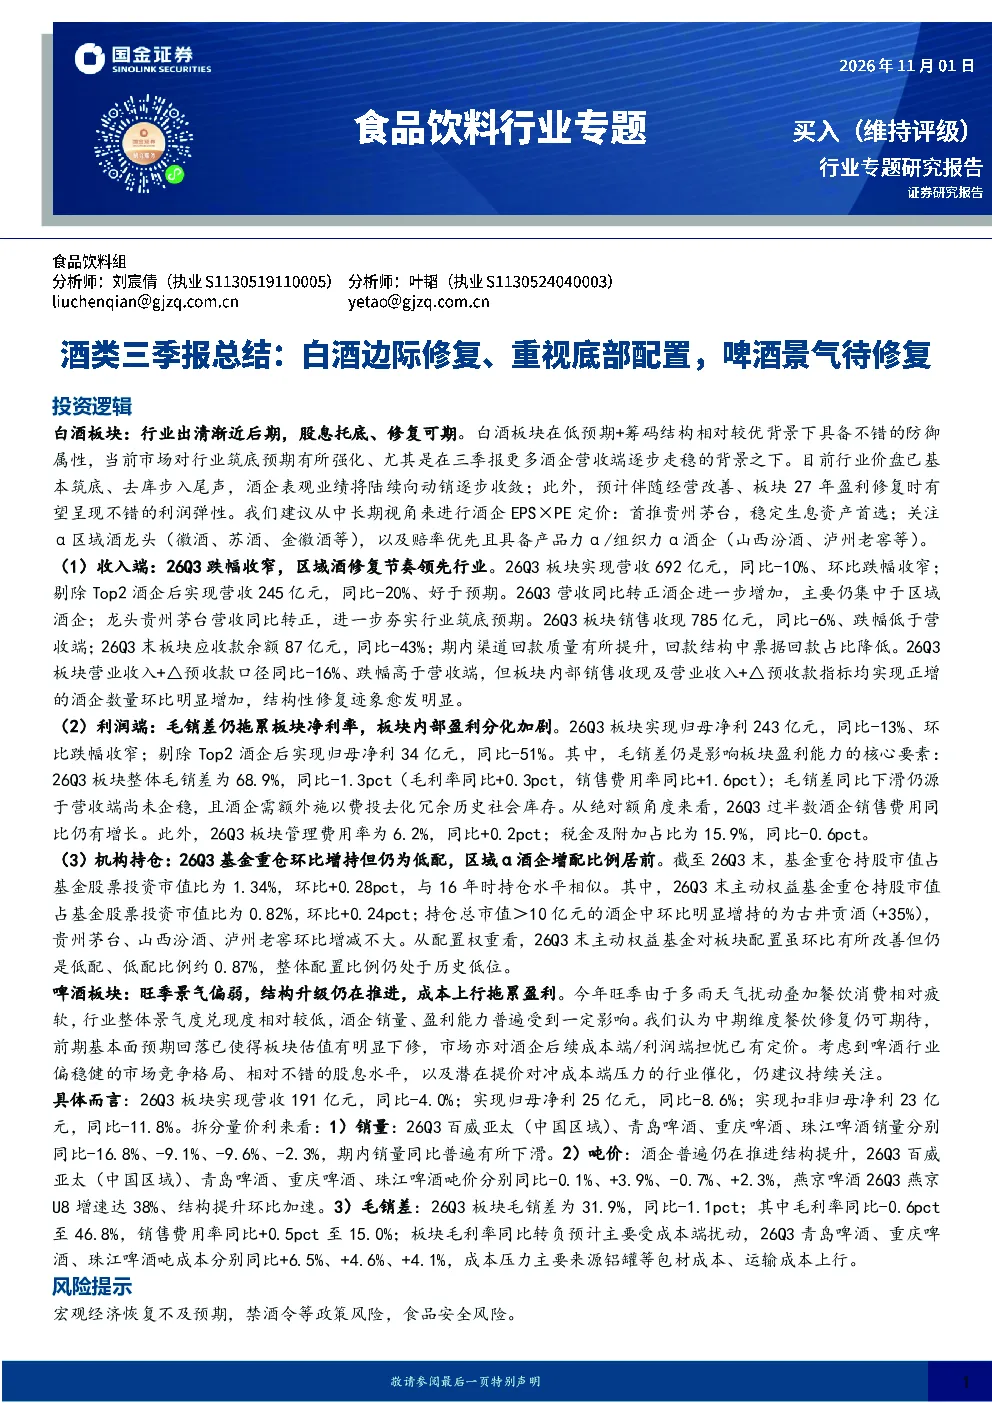
白酒板块三季报显示,行业出清渐近后期,股息托底、修复可期。板块营收端逐步走稳,剔除Top2酒企后营收跌幅收窄,区域酒企修复节奏领先。利润端,整体归母净利同比-13%,环比跌幅收窄,但剔除Top2后跌幅明显。渠道回款质量提升,应收款余额同比大幅下降。毛利率同比回正,但部分酒企下滑,销售费用率上升。机构持仓环比增加,但整体配置仍偏低。
啤酒板块目前的发展趋势如何?
啤酒板块旺季景气偏弱,结构升级仍在推进,成本上行拖累盈利。营收和净利润同比均有所下滑,销量普遍下降,但部分酒企如燕京啤酒通过结构提升实现增长。毛利率同比转负主要受铝罐等包材及运输成本上升影响。板块估值下修,市场担忧成本端压力,但行业竞争稳健,股息水平不错,潜在提价可能对冲成本压力。
本报告重点分析了白酒板块的哪些方面?
本报告重点分析了白酒板块的收入端和利润端表现。收入端关注整体营收、区域酒企修复情况、龙头酒企营收转正以及渠道回款质量。利润端分析归母净利变化、毛利率、费用率及税金影响。此外,报告还考察了机构持仓动态,并给出攻守兼备的投资建议,重视底部配置价值,推荐贵州茅台,关注区域龙头和α酒企。
当前白酒和啤酒市场的现状如何?
白酒市场现状是行业筑底预期强化,更多酒企营收端走稳,价盘和去库基本结束,表观业绩向动销收敛。啤酒市场现状是旺季景气偏弱,销量普遍下滑,结构升级推进中,但成本端压力显著,毛利率转负。两者市场均面临成本压力,白酒渠道回款改善,啤酒估值下修,但行业竞争格局和股息水平各有特点。
本报告提示了哪些风险?
本报告提示的主要风险包括宏观经济恢复不及预期,可能影响酒类消费需求。政策风险方面,需关注禁酒令等潜在政策变化。食品安全风险也是需要关注的方面。白酒板块需警惕费用率上升和毛利率波动,啤酒板块则需关注成本端压力的持续影响。这些风险因素可能对酒类行业表现带来不确定性。
你可能感兴趣
食品饮料行业专题:酒类三季报总结:白酒边际修复、重视底部配置,啤酒景气待修复
食品饮料国金证券2026-11-01
酒类中报总结:白酒出清加速,多雨&需求影响啤酒兑现
食品饮料国金证券2026-09-01
酒类中报总结白酒出清加速多雨需求影响啤酒兑现
未知机构2026-09-04
光伏&锂电设备三季报总结:景气筑底,静待盈利修复&新技术渗透
电气设备国联证券2024-11-07
检测服务三季报总结:景气筑底,静待估值修复
机械设备国联证券2024-11-10
食饮21H1中报总结:白酒啤酒高端兑现,特色酒饮烘焙仍成长,调味品待拐点
食品饮料德邦证券2021-09-03
啤酒2022年三季报总结:高端化趋势延续,静待成本纾解
食品饮料安信证券2022-11-04
食品饮料行业深度报告:啤酒2025年三季报总结,2024需求韧性仍在,2025关注场景修复
食品饮料东吴证券2025-11-05
食品饮料行业 2026 年度投资策略报告(二):白酒:底部信号夯实,重视优质酒企配置机会
食品饮料国信证券2025-12-25
啤酒2025年三季报总结:2024需求韧性仍在,2025关注场景修复
食品饮料东吴证券2025-11-05