猜你想问
这份研报主要讲了什么内容?
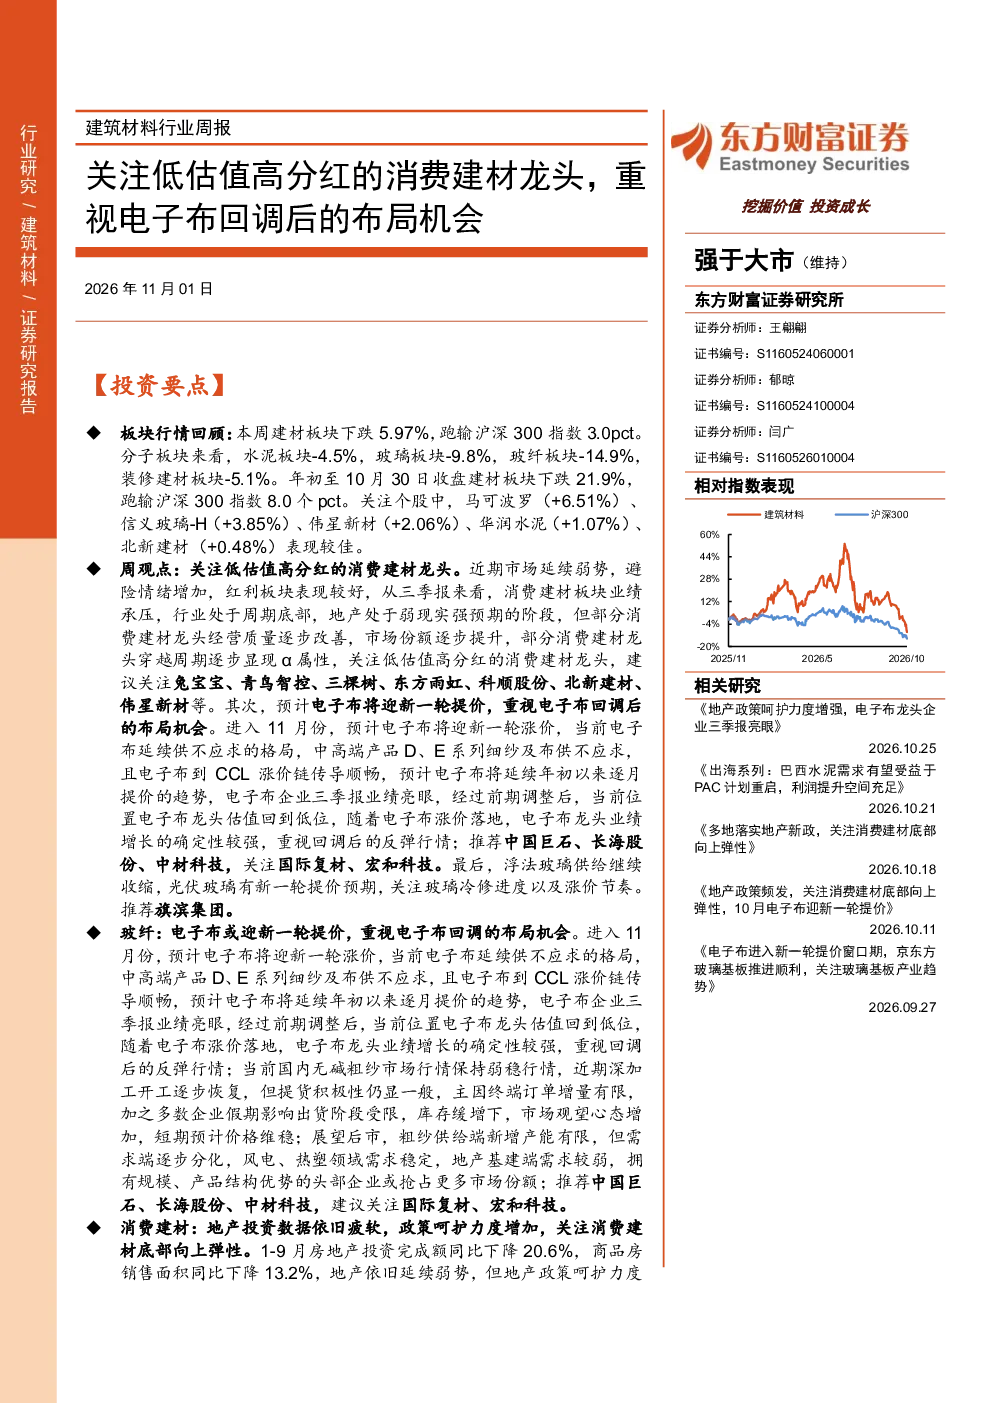
这份研报主要分析了建筑材料行业的最新行情和各子板块的发展趋势。报告回顾了本周建材板块的整体表现,指出板块下跌5.97%,跑输沪深300指数3.0pct,并对水泥、玻璃、玻纤、装修建材等子板块进行了详细分析。报告重点建议关注低估值高分红的消费建材龙头,如兔宝宝、青鸟智控、三棵树、东方雨虹等,同时重视电子布回调后的布局机会,推荐中国巨石、长海股份、中材科技等。此外,报告还分析了玻璃和水泥板块的供需关系、价格走势及库存情况,并对各板块的未来发展趋势提出了建议。
建材行业未来发展趋势如何?
建材行业未来发展趋势呈现多板块分化特点。消费建材方面,随着地产政策呵护力度增加,行业有望加速触底企稳,零售渠道优势突出的企业值得关注。电子布方面,预计11月将迎新一轮提价,当前供不应求,中高端产品D、E系列细纱及布紧缺,企业三季报业绩亮眼,估值处于低位。玻璃板块方面,浮法玻璃供给继续收缩,光伏玻璃11月有提价预期,推荐旗滨集团,关注信义玻璃、凯盛科技等。水泥板块方面,需求南北分化,价格环比上涨,推荐华新建材、海螺水泥、上峰材料,关注塔牌集团、天山股份等。总体来看,各板块需结合具体政策环境和市场供需关系进行动态分析。
报告中重点分析了哪些板块?
报告中重点分析了消费建材、电子布、玻璃和水泥四大板块。消费建材板块建议关注低估值高分红的龙头,如兔宝宝、青鸟智控、三棵树、东方雨虹等,地产政策支持下零售渠道优势企业值得关注。电子布板块预计11月迎新一轮提价,中高端产品供不应求,企业三季报业绩亮眼,估值低位,推荐中国巨石、长海股份、中材科技等。玻璃板块供给收缩,价格或将触底企稳,光伏玻璃11月有提价预期,推荐旗滨集团,关注信义玻璃、凯盛科技等。水泥板块需求南北分化,价格环比上涨,推荐华新建材、海螺水泥、上峰材料,关注塔牌集团、天山股份等。
当前建材市场现状如何判断?
当前建材市场现状呈现多维度分化特征。从整体板块表现看,本周建材板块下跌5.97%,跑输沪深300指数3.0pct,年初至今累计下跌21.9%,跑输沪深300指数8.0pct。子板块方面,水泥板块下跌4.5%,玻璃板块下跌9.8%,玻纤板块下跌14.9%,装修建材板块下跌5.1%。需求端,北方水泥需求走弱,南方需求恢复,整体稳定;电子布供不应求,中高端产品紧缺;玻璃供给收缩,价格或将触底企稳。价格端,多地区水泥积极推涨,玻璃均价环比下降,但光伏玻璃11月有提价预期。库存端,水泥库存环比上升,玻璃库存环比下降。总体来看,各板块需结合政策环境和供需关系进行动态分析。
研报中提示了哪些风险?
研报中提示了以下主要风险:产品价格落地执行不及预期,部分企业提价计划可能因市场需求变化而受阻;政策落地情况不及预期,地产政策支持力度可能不及市场预期,影响建材行业复苏进程;原材料价格波动导致盈利不及预期,布伦特原油、动力煤、沥青等价格同比上涨,部分建材企业成本压力可能传导至终端产品,影响盈利水平。此外,还需关注行业竞争加剧、技术变革等因素对行业格局的影响。这些风险因素可能对建材企业的经营业绩和市场表现产生不利影响。