猜你想问
这份研报主要分析了天然橡胶市场的哪些核心矛盾?
这份研报指出天然橡胶市场偏空,胶价区间震荡的核心矛盾在于:国内云南停割期临近导致价格坚挺,但海外产区供应增加使原料价格松动,成本端支撑减弱;同时,需求及宏观偏弱压制价格。供应端旺产季上量,加工厂加价收窄,原料松动但成本支撑仍高位;天胶库存偏低,支撑边际走弱但底部支撑存在。需求端原料高位增加成本压力,新订单一般,轮胎企业产能利用率微跌,难提供价格支撑。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势呈现多空博弈格局。供应端来看,ANRPC预测2026年全球天胶产量同比增0.6%至1503.9万吨,泰国增1.8%,印尼降8%。需求端预测2026年消费量同比增0.4%至1535.6万吨,中国增1.2%。但短期市场受海外原料松动预期和需求偏弱压制,国内停割、原料坚挺及现货去库提供底部支撑,预计维持18500-20000(RU)和15500-17000(NR)区间震荡。替换需求依赖宏观刺激和出口,国标更新、电气化置换等政策刺激加速更新。
研报重点分析了哪些市场现状?
研报重点分析了天然橡胶市场的供需及库存现状。供应端,中国9月进口量环比增1.55%,同比降20.75%;1-9月累计进口同比降7.1%。ANRPC预测9月全球天胶产量降5.5%至140万吨,前9个月降4.6%至1006万吨。需求端,中国轮胎产能利用率环比微跌,1-3季度橡胶轮胎出口量增2.7%。库存端,截至10月25日,中国天然橡胶社会库存110.3万吨,环比降0.21%;青岛港口总库存去库,保税库及一般贸易库双库齐降。
这份研报提示了哪些市场风险?
这份研报提示了天然橡胶市场的几大风险点:首先,海外原料价格松动预期和需求偏弱压制价格,短期价格或小幅松动;其次,需求修复慢,高价抑制补库,市场多空博弈加剧;再次,地缘溢价推高合成胶,天胶对合成胶价差快速收窄,需关注丁二烯回调风险;此外,NR仓单低位问题难缓解,但海外交割库和交易所新规可能限制近月溢价。最后,需关注国内外产区降水、原料价格波动、美金胶成交、沪胶仓单变化、NR仓单修复进度等动态。
报告对价格及价差有何研判?
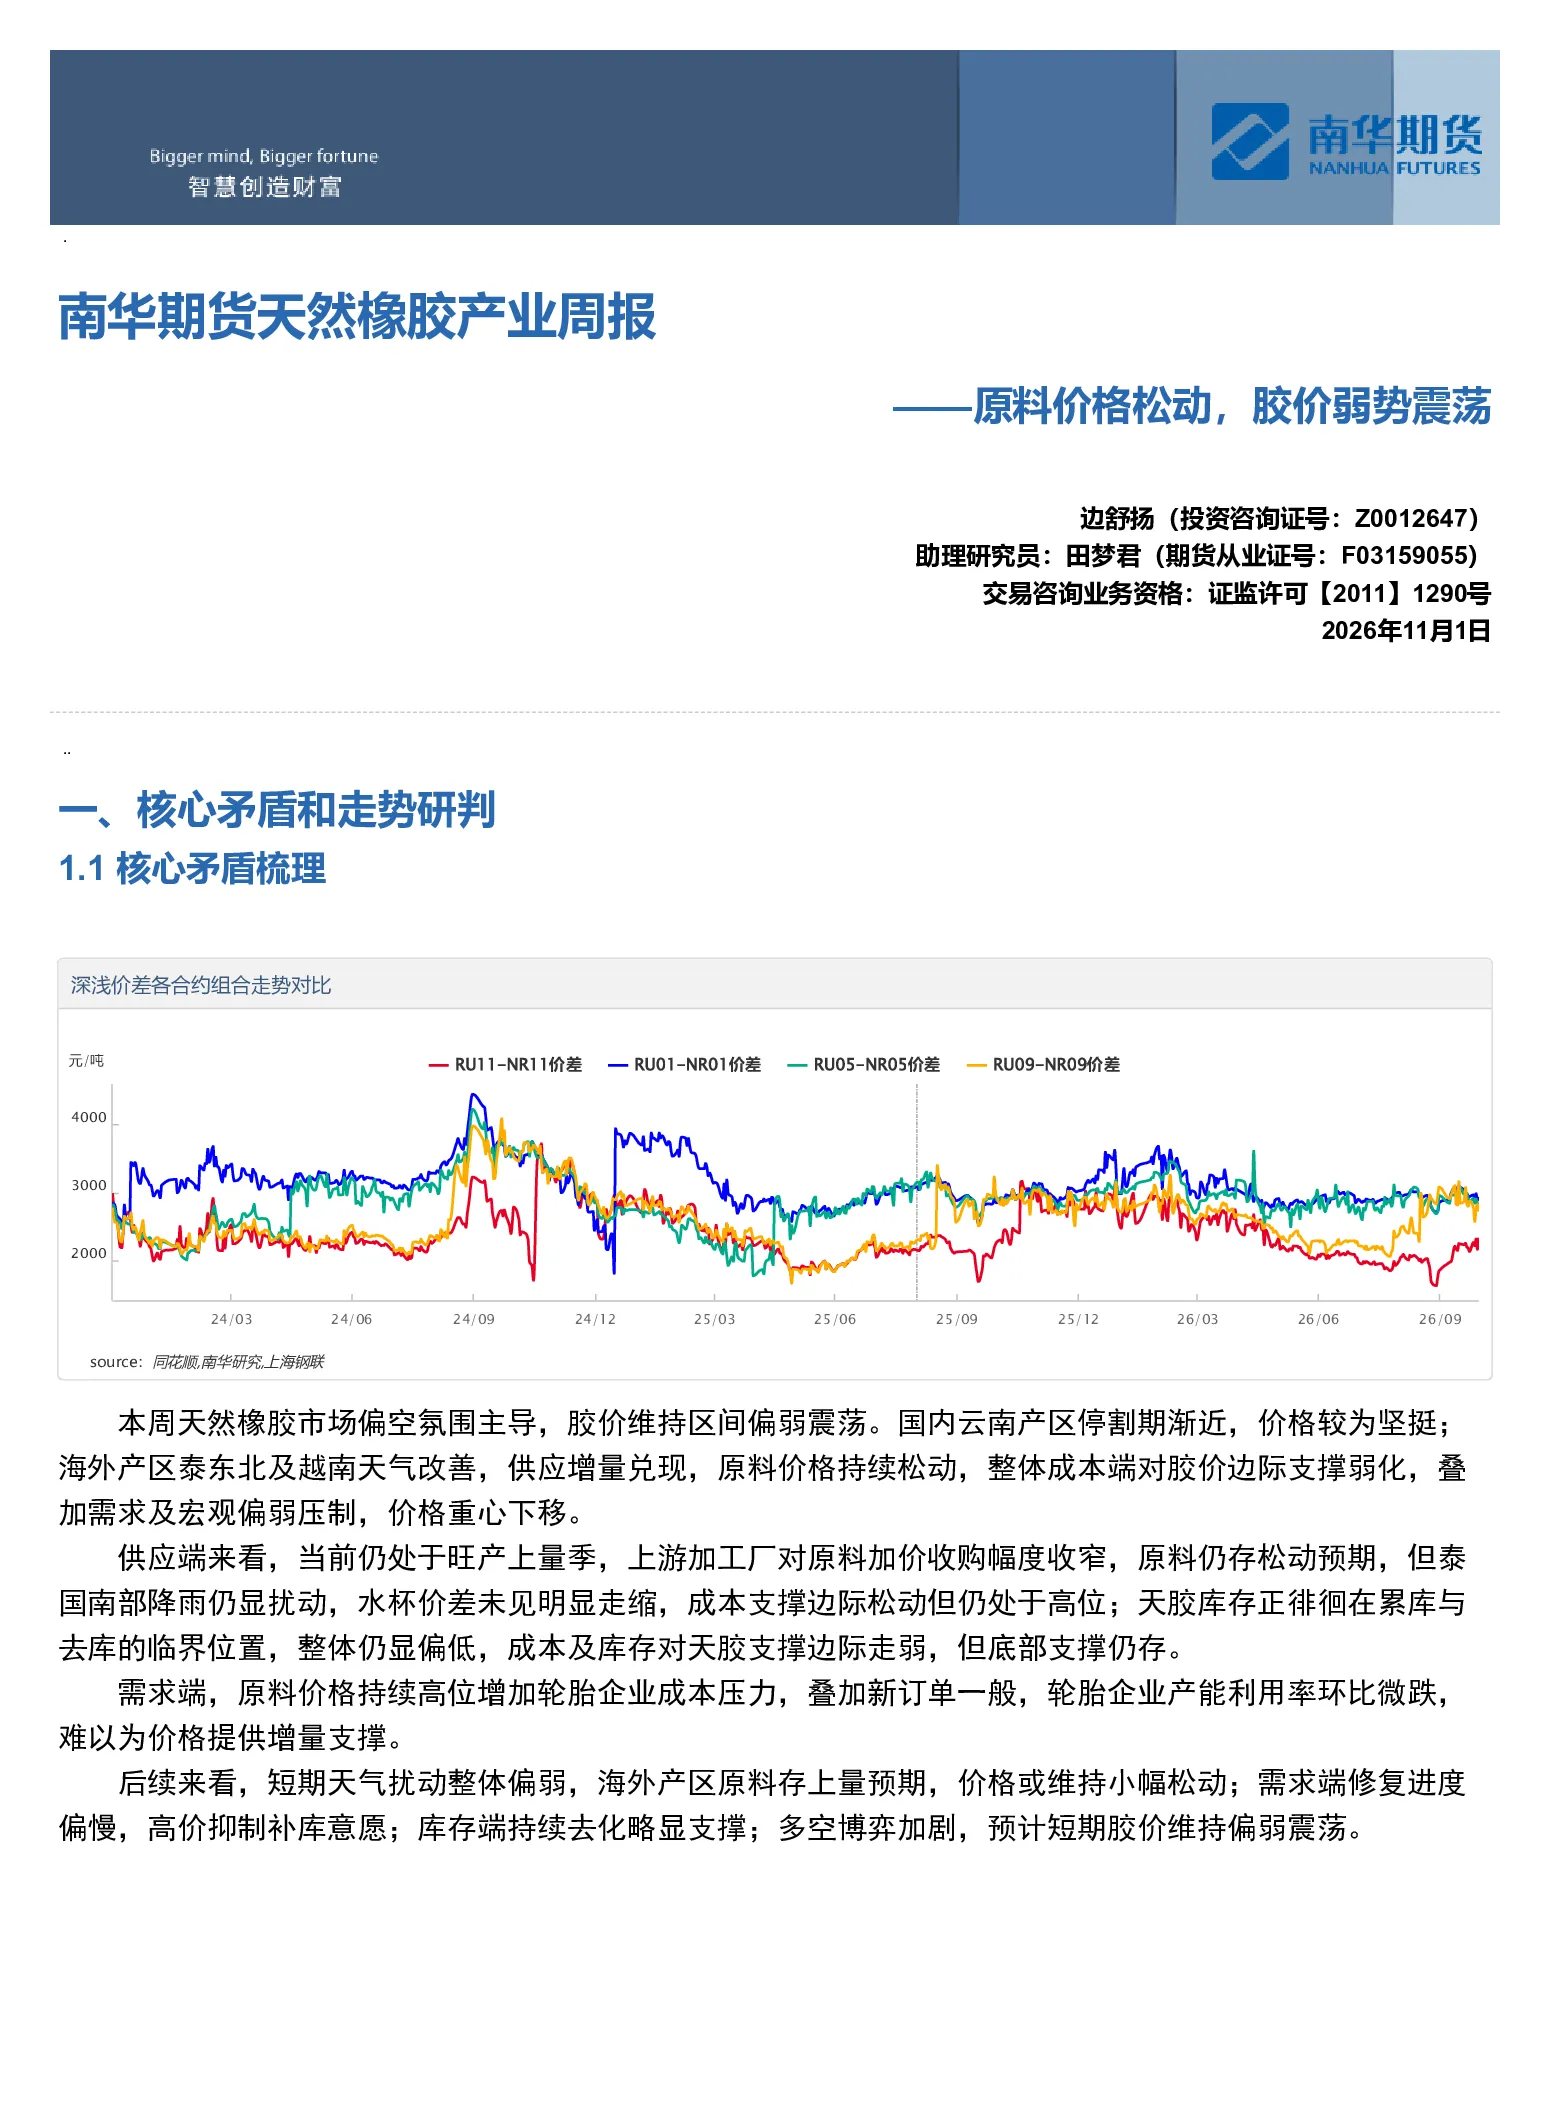
报告对价格及价差研判如下:短期胶价预计维持18500-20000(RU)和15500-17000(NR)区间震荡,受海外原料松动预期和需求偏弱压制,但国内停割、原料坚挺及现货去库提供底部支撑。基差方面,期现均走弱,套利盘平仓,现货跌幅缓,基差走扩,印尼与非洲胶基差窄幅波动。月差方面,RU仓单去化,短期矛盾不突出,RU1-5窄幅震荡;NR月差走缩,受套保新规影响,但仓单低位限制幅度。价差方面,地缘溢价推高合成胶,天胶对合成胶价差快速收窄,预计延续收窄,关注丁二烯回调风险;深浅胶价差小幅收窄,NR仓单低位问题难缓解,但海外交割库和交易所新规限制近月溢价。盘面利润方面,RU区间震荡,云南停割、大厂订单尚可支撑价格。