猜你想问
这份研报主要分析了天然橡胶市场的哪些核心矛盾?
本研报分析了天然橡胶市场的核心矛盾,包括成本端原料价格高位松动但供应受天气影响难以快速放量;供应端旺产季下库存小幅累库但力度偏弱;需求端节后轮胎企业产能利用率恢复性提升但受成本高企影响控产运行。这些因素共同导致胶价短期维持区间震荡,下方支撑较强。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势显示,旺产季下厄尔尼诺可能对四季度产出造成威胁,需求端刚性为主支撑价格。ANRPC预测2026年全球天胶产量同比增加0.6%至1503.9万吨,消费量同比增加0.4%至1535.6万吨。行业整体仍将面临供应与需求的动态平衡,价格波动性或受天气、成本、需求等多重因素影响。
研报重点分析了天然橡胶的哪些价格及价差走势?
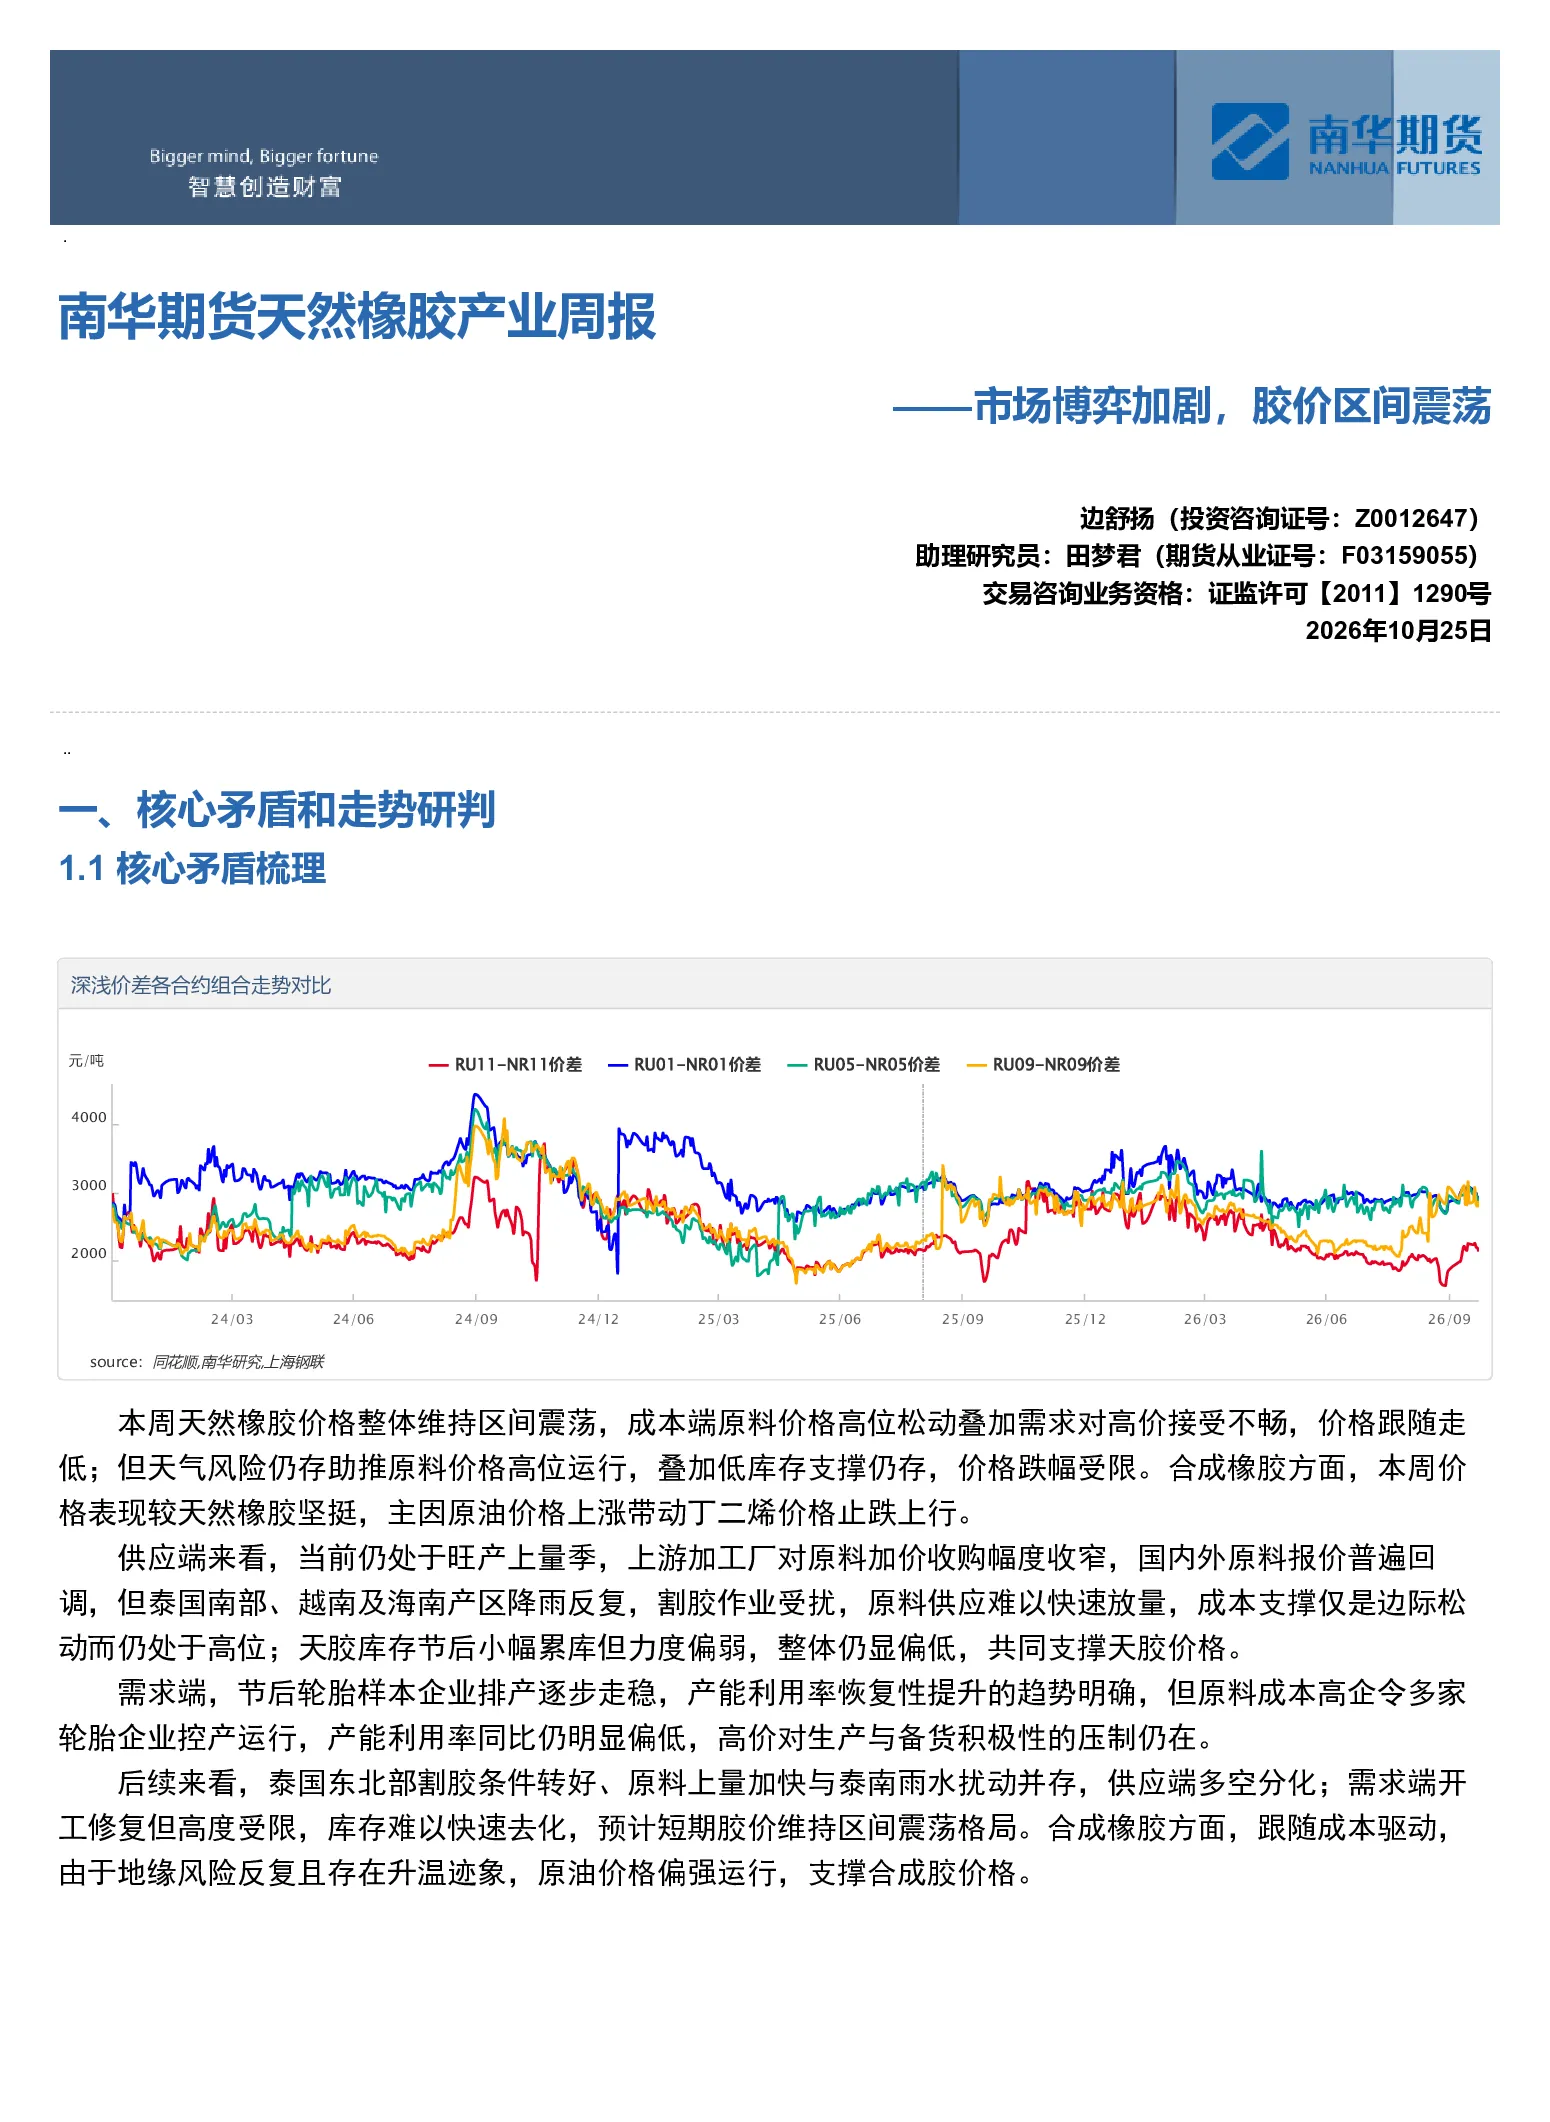
研报重点分析了天然橡胶的价格及价差走势,指出短期维持区间震荡,RU主力合约价格区间18500-20500,NR主力合约价格区间16000-18000。基差环比走扩,月差结构显示RU1-5窄幅震荡,NR月差走缩幅度受限。价差走势方面,合成橡胶与天然橡胶价差窄幅波动,NR因场内仓单供给有限带动深浅胶价差收窄。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场现状表现为成本支撑仍处高位,但原料供应难以快速放量;库存整体偏低,青岛天胶保税和一般贸易库存环比减少;需求端节后轮胎企业产能利用率恢复性提升,但部分企业控产运行。市场整体维持区间震荡,资金端RU主力合约持仓量减仓,前五得利席位净空头减仓,显示市场多空博弈加剧。
这份研报提示了哪些天然橡胶市场风险?
本研报提示了天然橡胶市场的几项风险:国内外主产区降水情况可能影响原料供应;海外产地原料价格变化及备库节奏不确定性;沪胶、20号胶期货仓单数量变化及NR仓单低位修复进度;进口驱动、到港情况及国内库存去化速度;厄尔尼诺发展进度、中东地缘局势及全球大宗商品情绪变化,这些因素均可能对天然橡胶价格走势产生重要影响。
你可能感兴趣
南华期货生猪产业周报:阶段性反弹与多空博弈加剧,猪价高位震荡
南华期货2026-07-13
南华期货天然橡胶产业周报——市场多空博弈,橡胶震荡运行
南华期货2026-09-14
天然橡胶周报:市场情绪谨慎,需求端未有明显改善,预计下周胶价维持区间震荡
和合期货2024-12-27
天然橡胶周报:市场情绪谨慎,需求端未有明显改善,预计下周胶价维持区间震荡
和合期货2024-12-20
南华期货生猪产业周报:弱现实强预期博弈加剧,猪价低位磨底待变
南华期货2026-06-15
天然橡胶周报:市场情绪谨慎,需求端未有明显改善,预计下周胶价维持区间震荡
和合期货2025-01-10
天然橡胶周报:多空博弈,胶价区间操作
华安期货2020-05-29
天然橡胶周报:多空博弈,胶价区间操作
华安期货2020-04-25
南华期货豆一产业周报:基层惜售情绪持续升温,豆一延续高位震荡20261025
南华期货2026-10-25
南华期货天然橡胶产业周报:天气改善与资金情绪起伏,胶价冲高回落20260518
南华期货2026-05-18