猜你想问
这份研报的核心内容是什么?
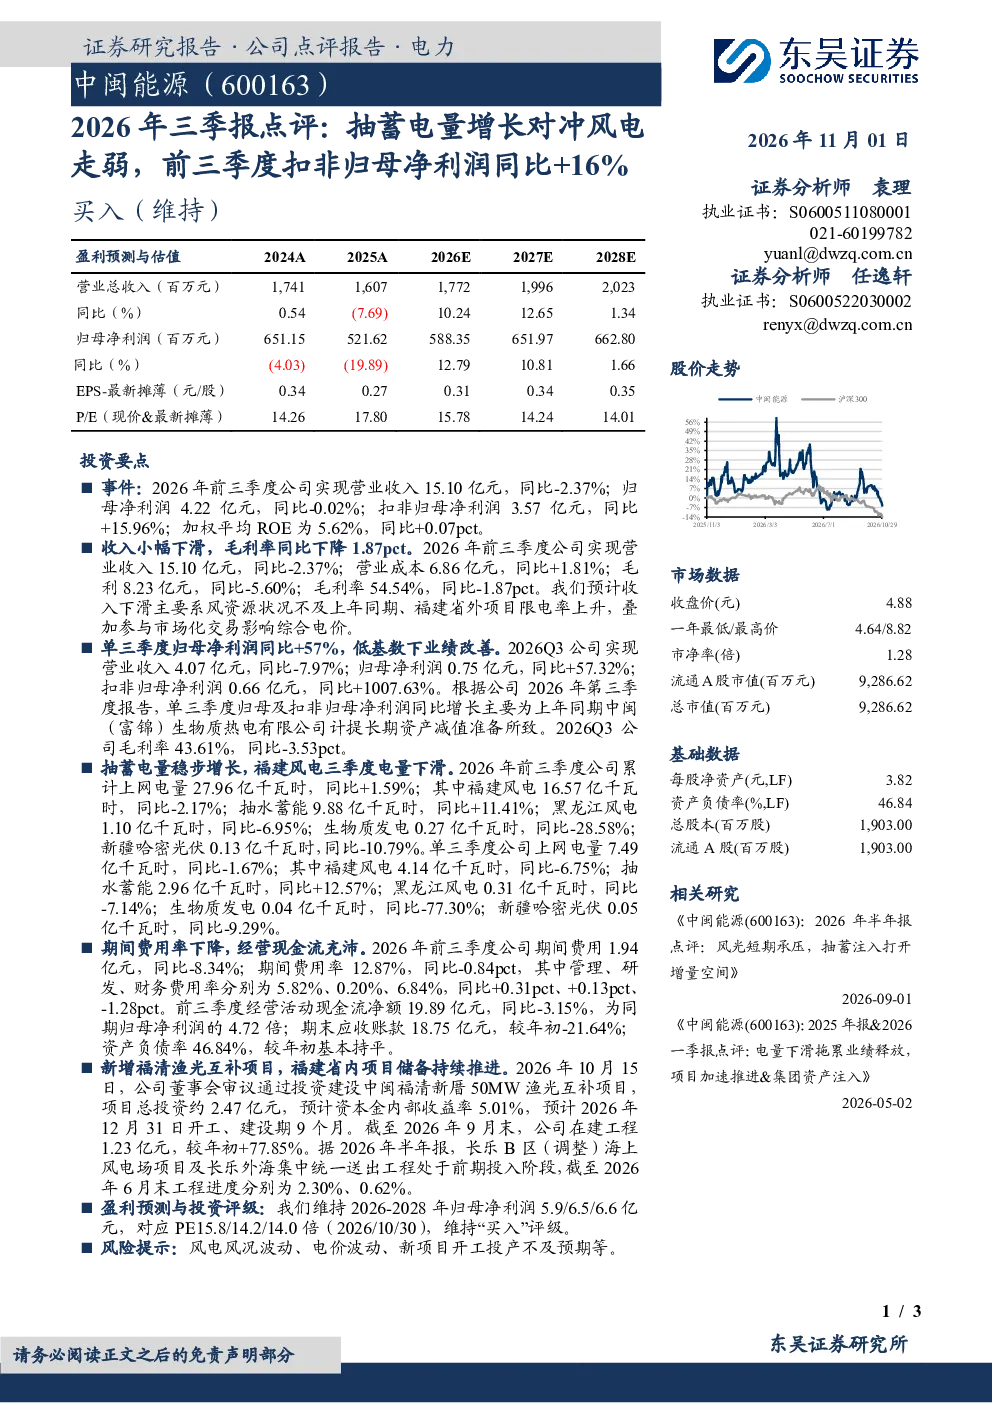
这份研报主要分析了600163中闽能源2026年前三季度的业绩表现。报告显示,尽管公司营业收入小幅下滑(同比-2.37%),但扣非归母净利润实现了显著增长(同比+15.96%),达到3.57亿元。业绩增长主要得益于抽水蓄能电量的快速增长,同比增加11.41%,有效对冲了风电业务因风资源状况不及预期和限电率上升带来的负面影响。此外,报告还披露了公司费用控制情况,期间费用率同比下降0.84pct至12.87%
当前公用事业赛道的发展趋势如何?
当前公用事业赛道,特别是新能源领域,正经历结构性调整。风电业务受制于资源波动和消纳问题,而抽水蓄能等新型储能技术展现出强劲的增长潜力。政策层面持续支持新能源发展,推动行业向多元化、低碳化转型。公司通过布局抽水蓄能,体现了顺应行业趋势的战略选择,未来随着技术成熟和规模效应显现,具备长期发展空间
研报重点分析了哪些方面?
研报重点分析了中闽能源的电量结构变化和盈利能力。报告显示,公司前三季度累计上网电量同比增长1.59%,其中风电和抽水蓄能分别占比约59%和35%。抽水蓄能业务成为业绩增长的主要驱动力,三季度电量同比增幅高达12.57%。同时,报告也关注到公司毛利率有所下降(同比-1.87pct),主要受风电业务影响,但费用控制有效,期间费用率同比降低0.84pct
从市场现状看,公司面临哪些情况?
从市场现状看,中闽能源的业务表现反映出新能源行业的普遍挑战与机遇。风电业务受自然条件和政策影响较大,存在波动性;而抽水蓄能作为新兴业务,增长迅速但尚处发展初期。公司整体盈利能力保持稳定,扣非净利润增长表明其经营效率有所提升。此外,公司在建工程和新增项目投资表明其积极扩张,但也需关注项目执行和资金链风险
研报提示了哪些主要风险?
研报提示的主要风险包括风电和抽水蓄能业务的自然波动风险,如风电出力受风资源影响、抽水蓄能项目受来水条件制约等。此外,电价波动是公用事业公司普遍面临的风险,市场化交易可能导致收入和利润不确定性增加。新项目进展不及预期也可能影响公司长期发展,需关注项目执行效率和资金投入控制