猜你想问
新凤鸣Q3净利环比增长的主要因素是什么?
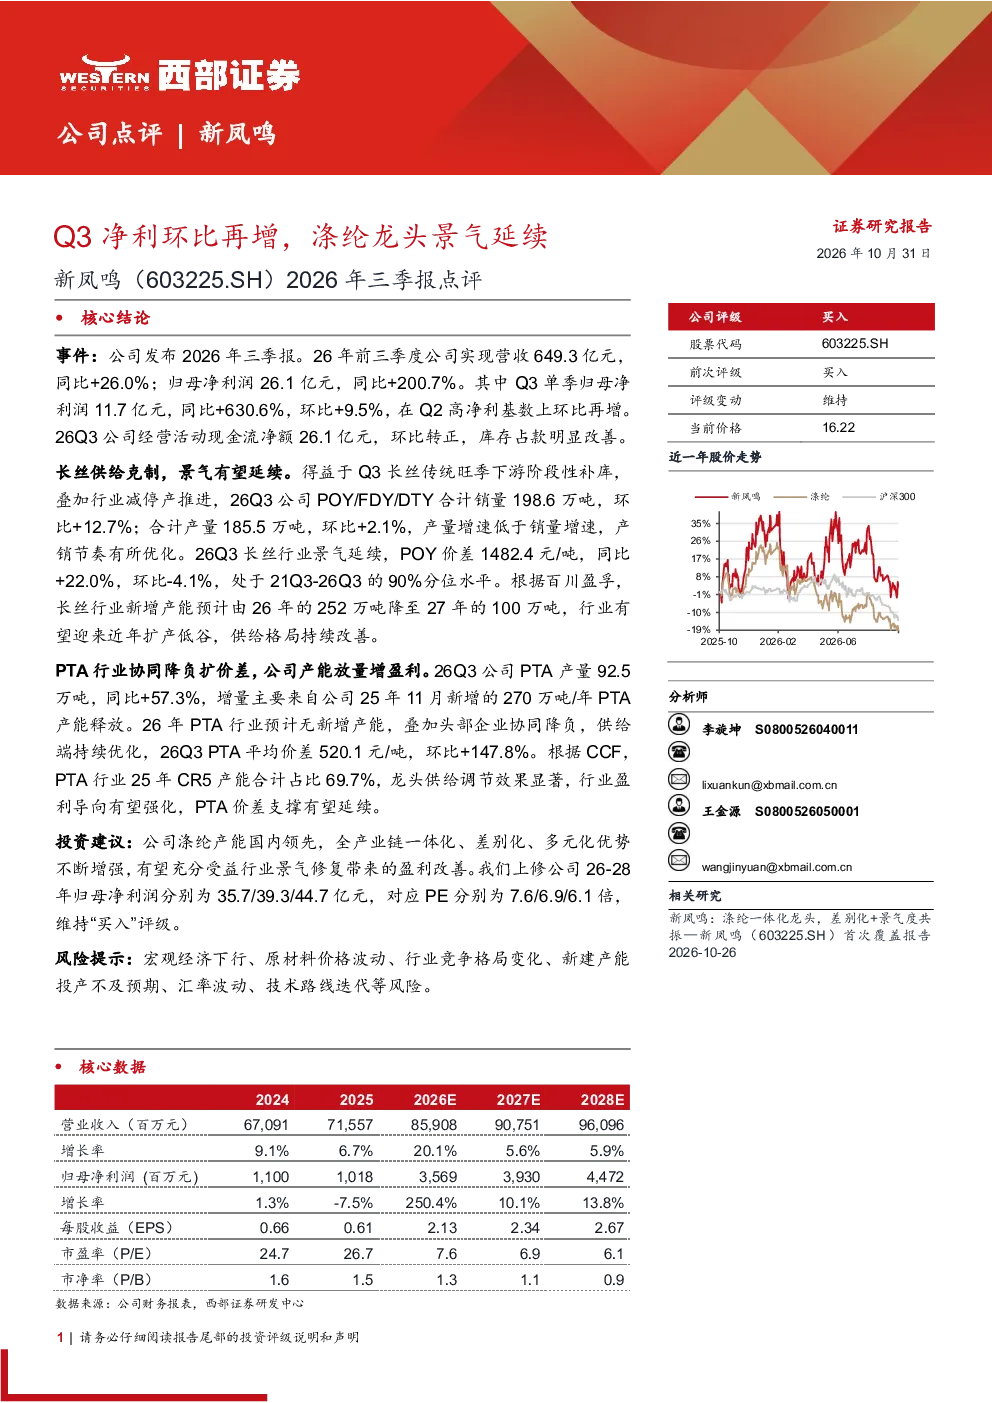
新凤鸣Q3单季归母净利润11.7亿元,同比增长630.6%,环比增长9.5%,主要得益于下游阶段性补库和行业减停产推进,带动POY/FDY/DTY合计销量环比增长12.7%,同时公司经营活动现金流净额环比转正,库存占款明显改善。
长丝行业未来发展趋势如何?
长丝行业景气度延续,POY价差处于高位水平,供给格局持续改善,新增产能增速放缓,行业有望迎来近年扩产低谷。下游阶段性补库叠加行业减停产,销量增速高于产量增速,行业供需关系逐步优化。
新凤鸣PTA业务的核心优势是什么?
新凤鸣PTA业务优势在于产能放量增盈利,公司25年11月新增270万吨/年PTA产能释放,产量同比增长57.3%。同时,供给端持续优化,头部企业协同降负,PTA平均价差环比增长147.8%,行业盈利导向强化,支撑价差延续。
当前涤纶市场的市场现状如何?
涤纶市场景气度较高,新凤鸣作为涤纶龙头,全产业链一体化、差别化、多元化优势不断增强。公司涤纶产能国内领先,有望充分受益行业景气修复带来的盈利改善。但需关注宏观经济下行、原材料价格波动等风险因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济下行压力、原材料价格波动风险、行业竞争格局变化风险、新建产能投产不及预期风险、汇率波动风险以及技术路线迭代风险等。需关注这些因素可能对公司业绩和行业景气度带来的不确定性。
你可能感兴趣
2022三季报点评:Q3归母净利环比增加400%,高景气下量利有望维持高弹性增长
国信证券2022-10-26
2026年三季报点评:Q3净利环比高增,封装粉体扩产再加码
基础化工中泰证券2026-10-30
23Q3点评:净利延续较快增长,Q3开店环比提速
信达证券2023-10-31
双汇发展(000895):2024年三季报点评:生鲜品业绩承压,Q3净利同环比双增
食品饮料中原证券2024-10-30
快递行业2021年三季报综述:龙头公司Q3单票净利环比普遍提升,顺丰拐点确立、趋势明确,圆通改善仍或被低估
交通运输华创证券2021-11-04
受益原材料价格回落,Q3归母净利同比环比双增
轻工制造财富证券2017-10-31
2024年三季报点评:业绩维持快速增长,Q3净利率同环比双增
食品饮料中原证券2024-10-25
Q3净利降幅环比改善,增加派息
华西证券2023-10-28
2023年三季报点评:Q3净利增10%环比加速,经营现金流显著改善
国泰君安证券2023-10-26
新凤鸣(603225.SH)2026年三季报点评:长丝景气修复,龙头业绩再超预期
国联民生证券2026-10-29