猜你想问
这份研报的核心内容是什么?
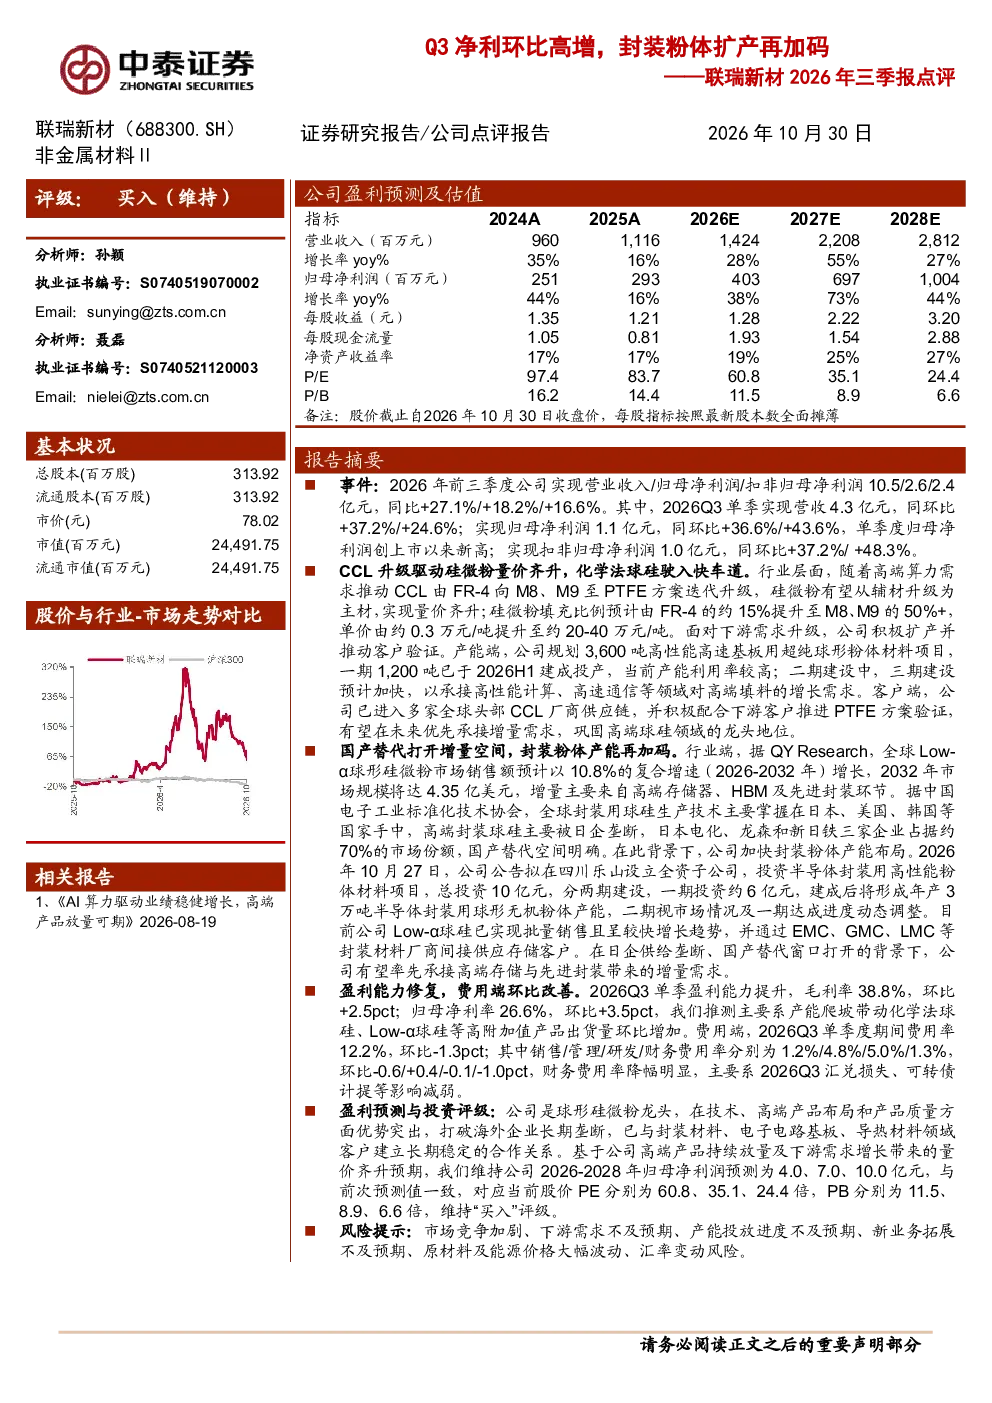
这份研报主要点评了联瑞新材2026年前三季度的业绩表现,特别是Q3单季净利环比大幅高增。报告显示公司2026年前三季度实现营业收入10.5亿元,同比增长27.1%;归母净利润2.6亿元,同比增长18.2%。其中Q3单季营收和归母净利润分别同比增长37.2%和36.6%,创下上市以来新高。报告还重点分析了公司在封装粉体领域的扩产计划,特别是针对CCL升级带来的硅微粉需求增长,公司规划了多个扩产项目,并已进入全球头部CCL厂商供应链。
硅微粉行业的发展趋势如何?
硅微粉行业正经历快速发展,主要受高端算力需求推动。随着CCL从FR-4向M8、M9及PTFE方案迭代,硅微粉从辅材升级为主材,填充比例预计提升至50%以上,单价也从0.3万元/吨提升至20-40万元/吨。全球Low-α球形硅微粉市场预计以10.8%的复合增速(2026-2032年)增长,到2032年市场规模将达4.35亿美元。目前高端封装球硅市场被日企垄断,国产替代空间明确,公司正积极布局以满足这一增长需求。
报告重点分析了公司的哪些方面?
报告重点分析了联瑞新材在封装粉体领域的布局和扩产计划。公司积极扩产高性能高速基板用超纯球形粉体材料,规划了3,600吨的项目,一期1,200吨已投产。同时,公司拟在四川乐山投资10亿元建设年产3万吨半导体封装用球形无机粉体项目,一期6亿元已公告。这些项目旨在承接高端存储与先进封装需求,公司已进入全球头部CCL厂商供应链,并配合PTFE方案验证,有望优先承接增量需求。
当前硅微粉市场的现状如何?
当前硅微粉市场呈现量价齐升态势。受高端算力需求推动,CCL材料升级带动硅微粉从辅材升级为主材,填充比例提升,单价显著提高。全球Low-α球形硅微粉市场预计以10.8%的复合增速增长,2032年市场规模达4.35亿美元。然而,高端封装球硅市场仍被日企垄断,国内企业面临较大的国产替代压力。联瑞新材等国内企业正通过扩产和技术提升,积极抢占这一市场。
研报提示了哪些风险?
研报提示了多个风险因素,包括市场竞争加剧、下游需求不及预期、产能投放进度不及预期、新业务拓展不及预期、原材料及能源价格大幅波动、汇率变动风险等。这些风险可能对公司业绩和未来发展产生影响。例如,市场竞争加剧可能导致产品价格下降,下游需求不及预期可能影响公司产品销售,产能投放进度不及预期可能无法满足市场需求,新业务拓展不及预期可能影响公司收入增长,原材料及能源价格大幅波动可能增加公司成本,汇率变动风险可能影响公司财务表现。