猜你想问
新凤鸣2026年前三季度业绩表现如何?
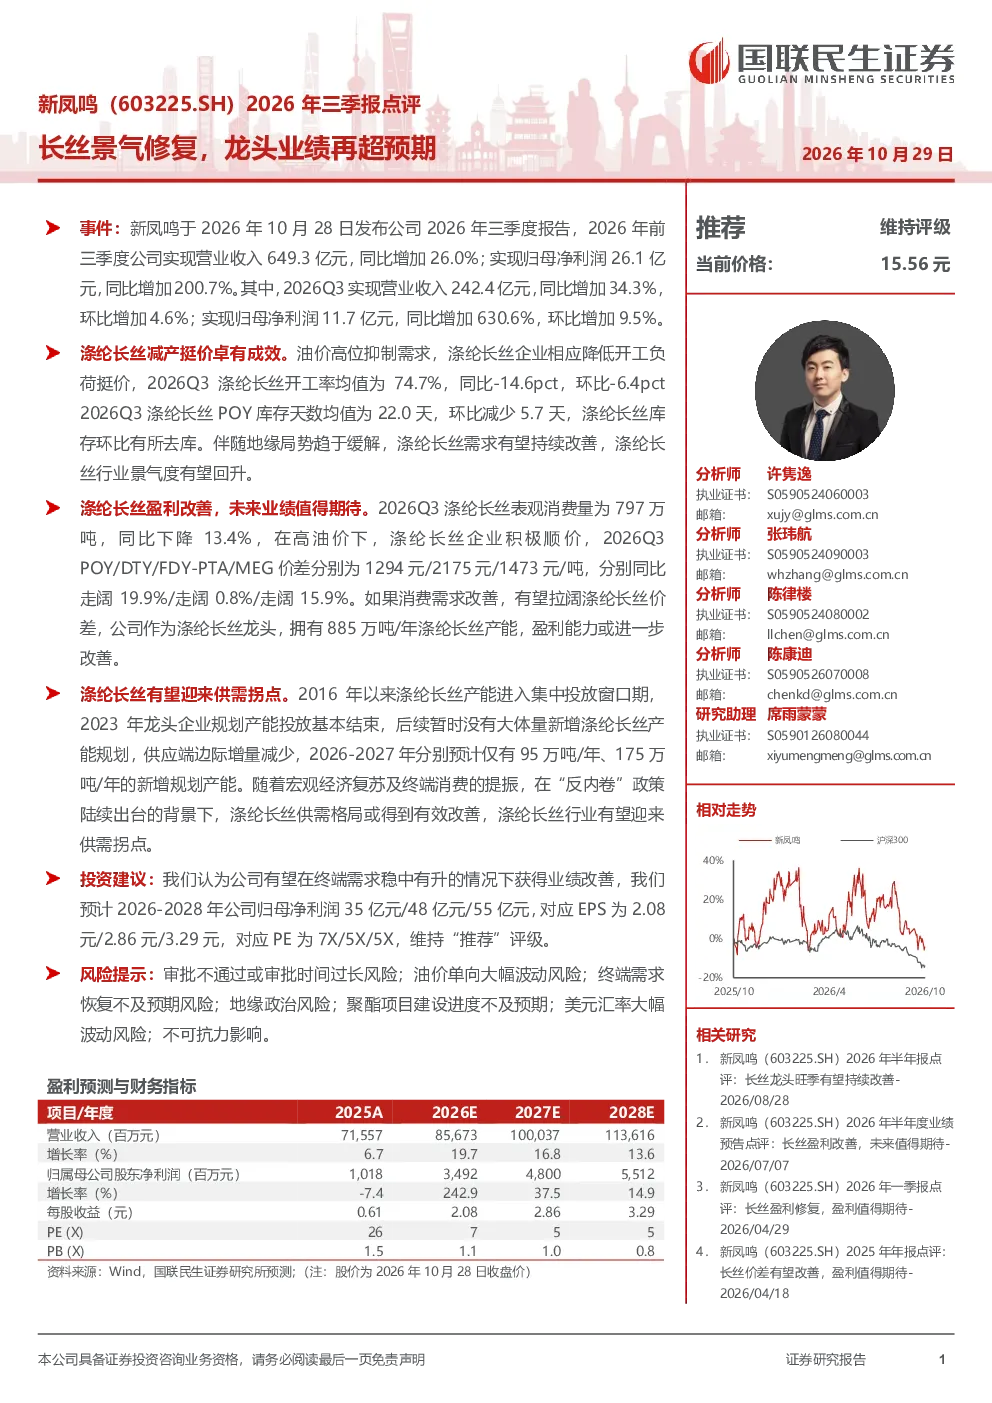
新凤鸣2026年前三季度营业收入649.3亿元,同比增长26.0%;归母净利润26.1亿元,同比增长200.7%。其中,2026年Q3营业收入242.4亿元,同比增长34.3%;归母净利润11.7亿元,同比增长630.6%
涤纶长丝行业景气度如何变化?
2026年Q3涤纶长丝开工率均值为74.7%,同比下降14.6个百分点;POY库存天数均值为22.0天,环比减少5.7天,库存有所去库。油价高位抑制需求,企业通过减产挺价,行业景气度有望回升
新凤鸣在涤纶长丝赛道上的优势是什么?
公司作为涤纶长丝龙头,拥有885万吨/年产能,2026年Q3POY/DTY/FDY-PTA/MEG价差分别为1294元/2175元/1473元/吨,同比分别走阔19.9%/0.8%/15.9%,盈利能力有望进一步改善
当前涤纶长丝市场供需格局如何?
2016年以来涤纶长丝产能集中投放,2023年龙头企业规划产能投放基本结束,后续新增规划有限。宏观经济复苏及终端消费提振下,供需格局有望改善,行业迎来供需拐点
该研报提示的主要风险有哪些?
主要风险包括审批不通过或时间过长、油价大幅波动、终端需求恢复不及预期、地缘政治风险、聚酯项目建设进度不及预期、美元汇率大幅波动、不可抗力影响
你可能感兴趣
2023年三季报点评:Q3业绩再增长,看好长丝景气修复
基础化工东吴证券2023-10-26
新凤鸣2023年年报点评:业绩符合预期,长丝景气向上
基础化工国泰君安证券2024-04-07
恒力石化2026年三季报点评:龙头炼厂业绩再超预期
国联民生证券2026-10-29
新凤鸣:业绩表现稳中有进,看好长丝景气修复
基础化工德邦证券2025-05-12
桐昆股份2026年半年度业绩预告点评:长丝龙头业绩再超预期
国联民生证券2026-07-14
三季报点评:Q3业绩再超预期,行业景气上行助力业绩爆发
电子设备新时代证券2019-10-30
2016年三季报点评:业绩再超市场预期,估值修复预期强劲
商贸零售国泰君安证券2016-10-30
新凤鸣2024年一季度业绩点评:业绩符合预期,看好长丝盈利弹性
基础化工国泰君安证券2024-05-05
西麦食品(002956)2026年三季报点评:燕麦势能强劲,业绩再超预期
华创证券2026-10-25
2010年三季报点评:行业景气向好,业绩或再超预期
建筑建材长城证券2010-10-28