猜你想问
恒力石化2026年前三季度业绩表现如何?
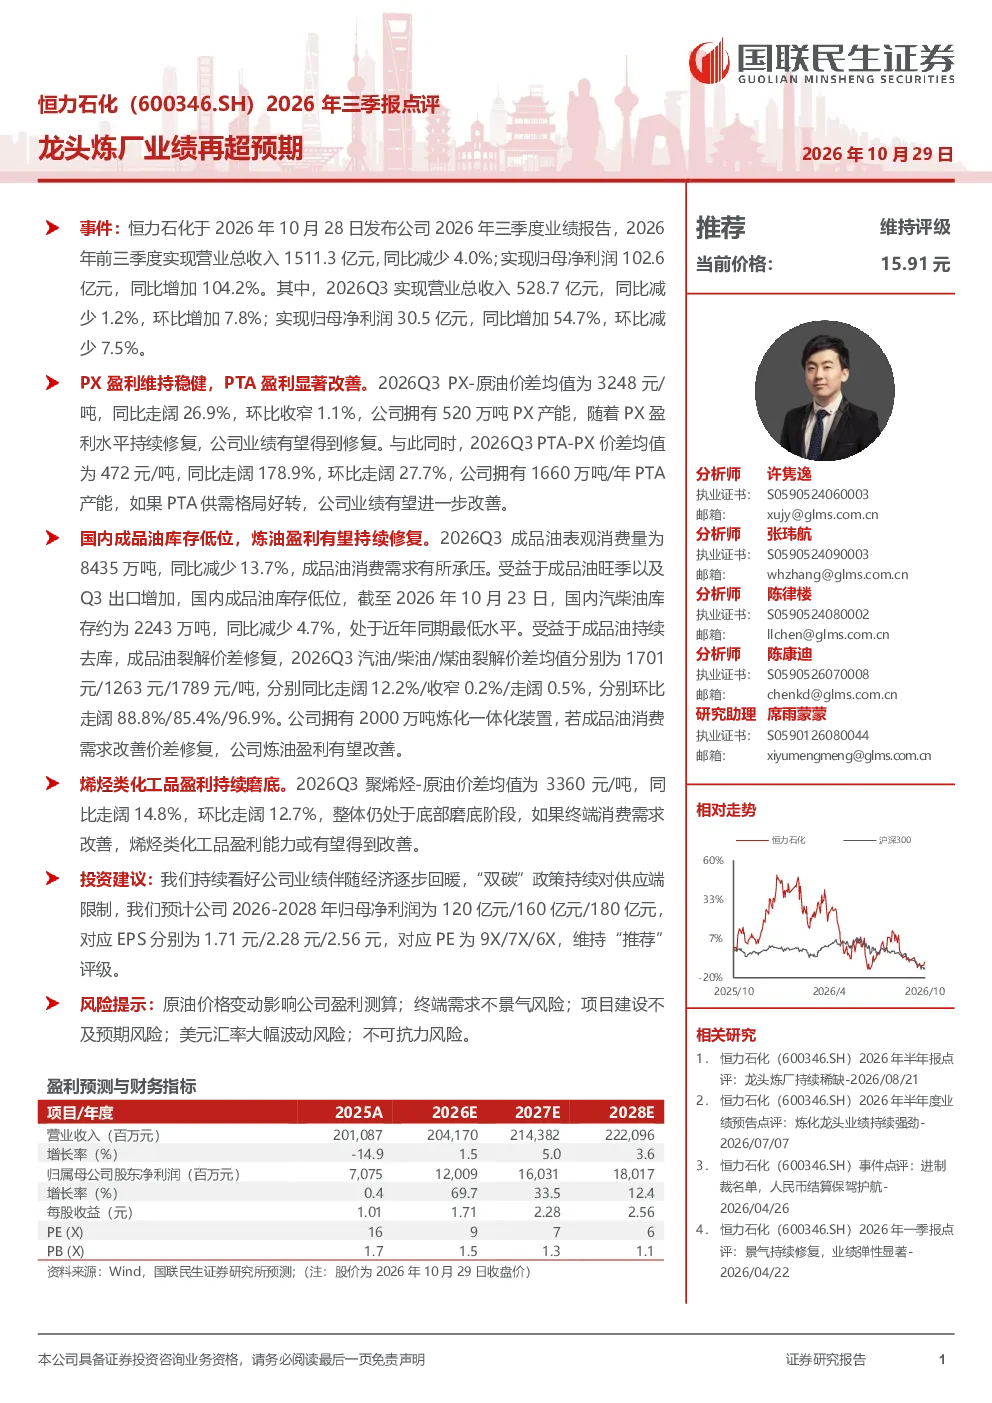
恒力石化2026年前三季度业绩超预期,实现营业总收入1511.3亿元,同比减少4.0%;归母净利润102.6亿元,同比增加104.2%。Q3营业总收入528.7亿元,同比减少1.2%,环比增加7.8%;归母净利润30.5亿元,同比增加54.7%,环比减少7.5%。
恒力石化PX和PTA业务盈利情况怎样?
Q3 PX-原油价差均值为3248元/吨,同比走阔26.9%,公司拥有520万吨PX产能,业绩有望修复。Q3 PTA-PX价差均值为472元/吨,同比走阔178.9%,公司拥有1660万吨/年PTA产能,供需好转将进一步提升业绩。
恒力石化炼油板块前景如何?
Q3成品油表观消费量8435万吨,同比减少13.7%,但库存降至近年最低水平。汽油/柴油/煤油裂解价差均值分别为1701/1263/1789元/吨,同比/环比均显著走阔,公司2000万吨炼化一体化装置受益于需求改善和价差修复。
烯烃类化工品市场趋势如何?
Q3聚烯烃-原油价差均值为3360元/吨,同比走阔14.8%,仍处于底部磨底阶段,终端需求改善或提升盈利能力。
恒力石化投资风险有哪些?
主要风险包括原油价格变动、终端需求不景气、项目建设不及预期、美元汇率大幅波动以及不可抗力等因素可能对公司业绩产生影响。
你可能感兴趣
新凤鸣(603225.SH)2026年三季报点评:长丝景气修复,龙头业绩再超预期
国联民生证券2026-10-29
西麦食品(002956)2026年三季报点评:燕麦势能强劲,业绩再超预期
华创证券2026-10-25
三季报点评:Q3业绩再超预期,模拟芯片龙头加速崛起
电子设备新时代证券2019-10-28
三季报点评:Q3业绩指引再超预期,国内射频芯片龙头加速成长
电子设备新时代证券2019-10-13
2026年一季报点评:龙头份额再提升,业绩持续超预期
交通运输东吴证券2026-04-16
三季报点评:Q3业绩再超预期,国内射频芯片龙头加速崛起
电子设备新时代证券2019-10-28
三季报点评:业绩再超预期,乳业龙头价值凸显
食品饮料华创证券2017-10-31
2023年三季报点评:海外炼厂景气修复,三季度业绩环比提升
华创证券2023-11-06
2016年半年报点评:炼厂的黄金时期,业绩符合预期
化石能源国泰君安证券2016-08-24
燃料油周报:炼厂检修规模超预期,高硫油市场保持坚挺
华泰期货2024-12-01