猜你想问
西麦食品2026年三季报核心内容是什么?
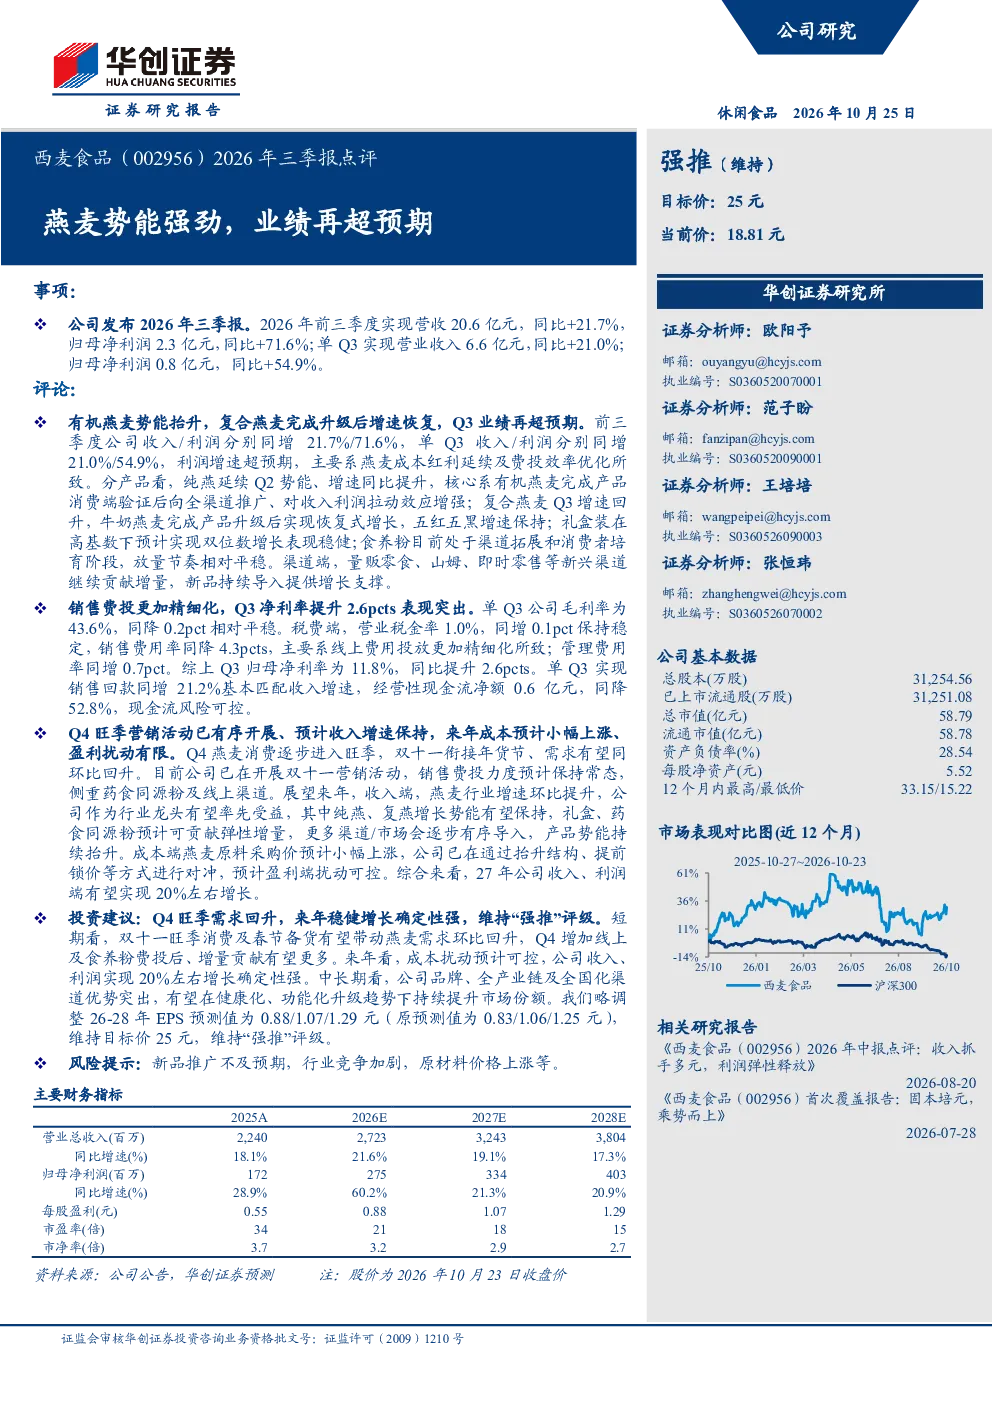
华创证券研究所对西麦食品2026年三季报进行点评,给予“强推”评级,目标价25元。报告指出,公司燕麦业务势能强劲,业绩超预期,主要得益于有机燕麦全渠道推广和产品升级带来的收入利润拉动。前三季度营收20.6亿元,同比+21.7%;归母净利润2.3亿元,同比+71.6%。单Q3营收6.6亿元,同比+21.0%;归母净利润0.8亿元,同比+54.9%。利润增速超预期,主要系燕麦成本红利延续及费投效率优化。
燕麦赛道行业发展趋势如何?
燕麦行业整体呈现稳健增长态势,消费者对健康早餐和食养产品的需求持续提升,推动燕麦产品向全渠道渗透。西麦食品作为行业领先者,通过有机燕麦全渠道推广和产品升级,有效捕捉市场机遇。纯燕麦、复合燕麦、礼盒装等产品线表现亮眼,新兴渠道如量贩零食、山姆、即时零售等持续贡献增量,新品持续导入提供增长支撑。未来燕麦消费进入旺季,双十一和年货节需求有望同环比回升,行业整体发展前景向好。
研报重点分析了西麦食品的哪些方面?
研报重点分析了西麦食品的产品表现、渠道表现及费用与利润情况。产品方面,纯燕麦延续Q2势能,增速同比提升;复合燕麦Q3增速回升,牛奶燕麦完成产品升级后实现恢复式增长;礼盒装在高基数下预计实现双位数增长;食养粉处于渠道拓展和消费者培育阶段。渠道方面,新兴渠道持续贡献增量,新品持续导入提供增长支撑。费用与利润方面,单Q3毛利率为43.6%,同降0.2pct;销售费用率同降4.3pct,主要系线上费用投放更加精细化;净利率单Q3为11.8%,同比提升2.6pct。
当前西麦食品的市场现状如何?
西麦食品当前市场现状表现积极,燕麦业务势能强劲,业绩超预期。公司通过有机燕麦全渠道推广和产品升级,有效提升了市场竞争力。前三季度营收、净利润均实现高速增长,单Q3营收、净利润同比增幅显著。产品线布局完善,纯燕麦、复合燕麦、礼盒装等产品表现亮眼,新兴渠道贡献持续增量。费用控制得当,销售费用率下降,净利率提升。整体来看,西麦食品在燕麦赛道具备较强竞争优势,市场表现稳健。
研报提示了哪些风险?
研报提示了西麦食品面临的主要风险,包括新品推广不及预期、行业竞争加剧、原材料价格上涨等。新品推广不及预期可能导致部分产品线增长不及预期,影响整体业绩表现。燕麦行业竞争激烈,若竞争对手推出更具吸引力的产品或采取更激进的营销策略,可能对西麦食品的市场份额造成压力。原材料价格上涨,尤其是燕麦原料,可能影响公司成本端控制,进而影响盈利能力。公司已通过抬升结构、提前锁价等方式进行对冲,但仍需关注市场变化。