猜你想问
中国人寿2026年三季报核心数据有哪些?
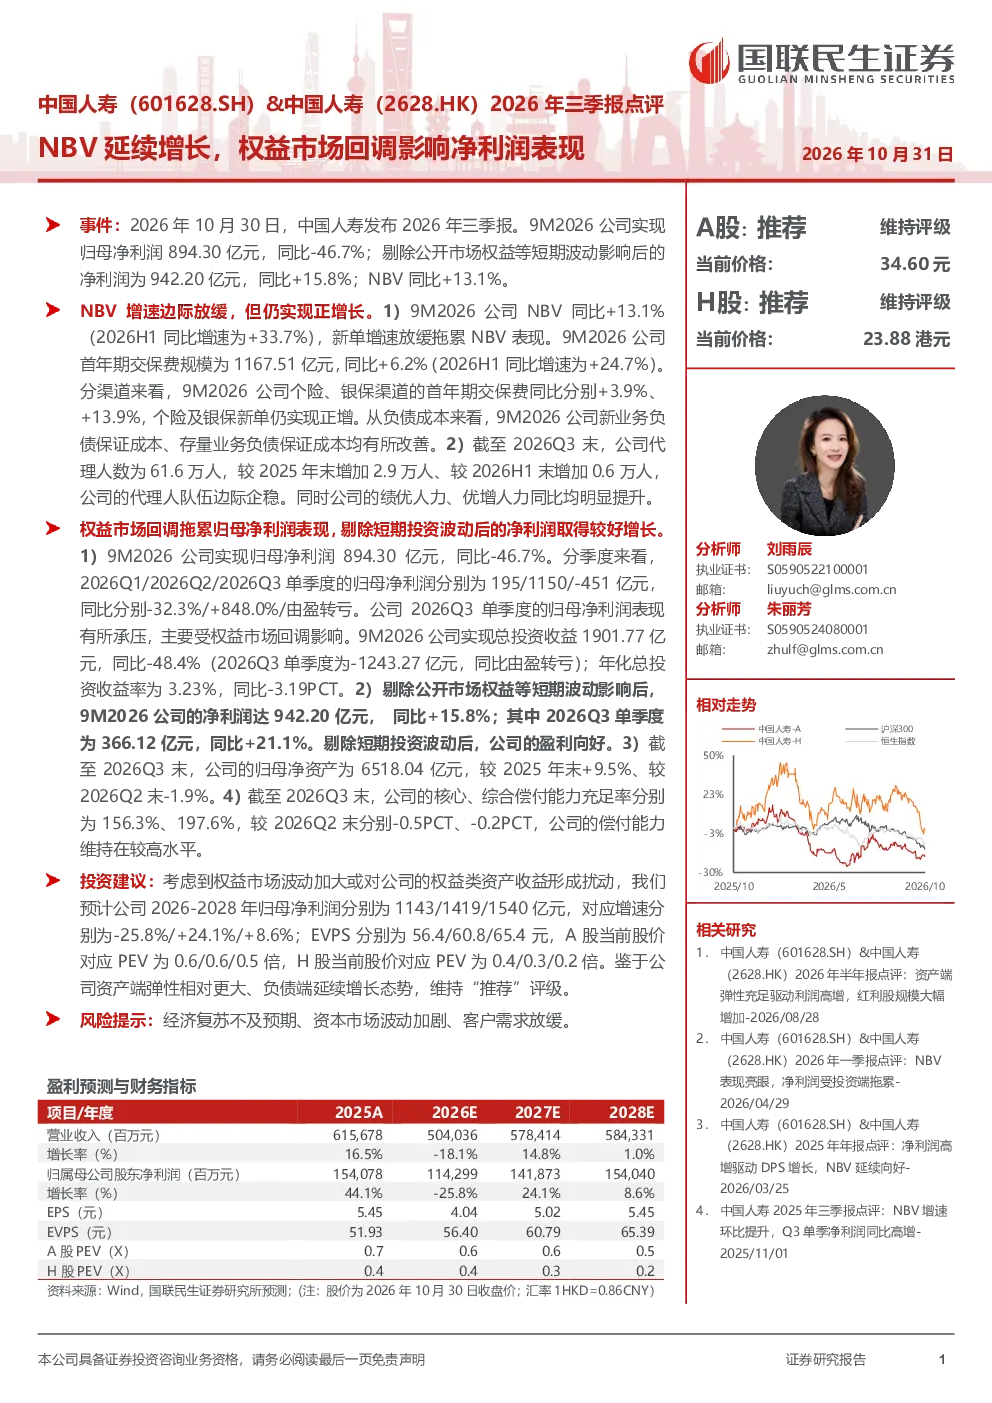
中国人寿2026年三季报显示,公司实现归母净利润894.30亿元,同比-46.7%,但剔除短期投资波动影响后的净利润为942.20亿元,同比+15.8%。NBV同比+13.1%,增速边际放缓,主要受新单增速放缓拖累,首年期交保费同比+6.2%。公司代理人队伍边际企稳,绩优人力和优增人力同比明显提升。归母净资产为6518.04亿元,核心、综合偿付能力充足率分别为156.3%、197.6%,维持在较高水平。
寿险行业未来发展趋势如何?
寿险行业未来发展趋势呈现多元化特点。数字化转型加速推动产品和服务创新,科技赋能提升客户体验。健康养老产业融合加深,银保监会推动保险业与养老、医疗等领域协同发展。监管政策持续优化,支持保险资金长期稳健投资,提升资产配置能力。但行业面临人口老龄化加剧、利率市场化影响等挑战,头部公司需强化精细化管理,优化代理人队伍结构,提升核心竞争力。
研报对中国人寿的分析重点是什么?
研报重点分析中国人寿2026年三季报财务表现和业务发展。报告显示,公司净利润受短期投资波动影响较大,但剔除后呈现增长态势。NBV增速放缓主要因新单销售承压,需关注销售策略调整。代理人队伍企稳,绩优人力提升对业绩贡献增强。偿付能力充足率高,为业务发展提供坚实保障。未来三年业绩预测显示,公司盈利能力将逐步改善,资产端和负债端均有增长潜力。
当前市场对中国人寿的评价如何?
当前市场对中国人寿的评价较为积极。公司财务稳健,偿付能力充足率高,为投资者提供较高安全边际。业务结构持续优化,代理人队伍质量提升带来长期发展动力。资产配置能力较强,受益于资本市场发展。但短期业绩受经济环境和资本市场波动影响较大,需关注新单增速恢复情况。分析师认为公司具备长期投资价值,但需警惕行业竞争加剧和监管政策变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济复苏不及预期,可能影响保险消费需求;资本市场波动加剧,影响保险资金投资收益;客户需求放缓,新单增长面临压力。此外,代理人队伍建设仍需持续优化,以应对人口结构变化和市场竞争。监管政策调整也可能对业务发展带来不确定性,需密切关注政策动向。