猜你想问
中国人寿二季度净利润增长主要得益于什么?
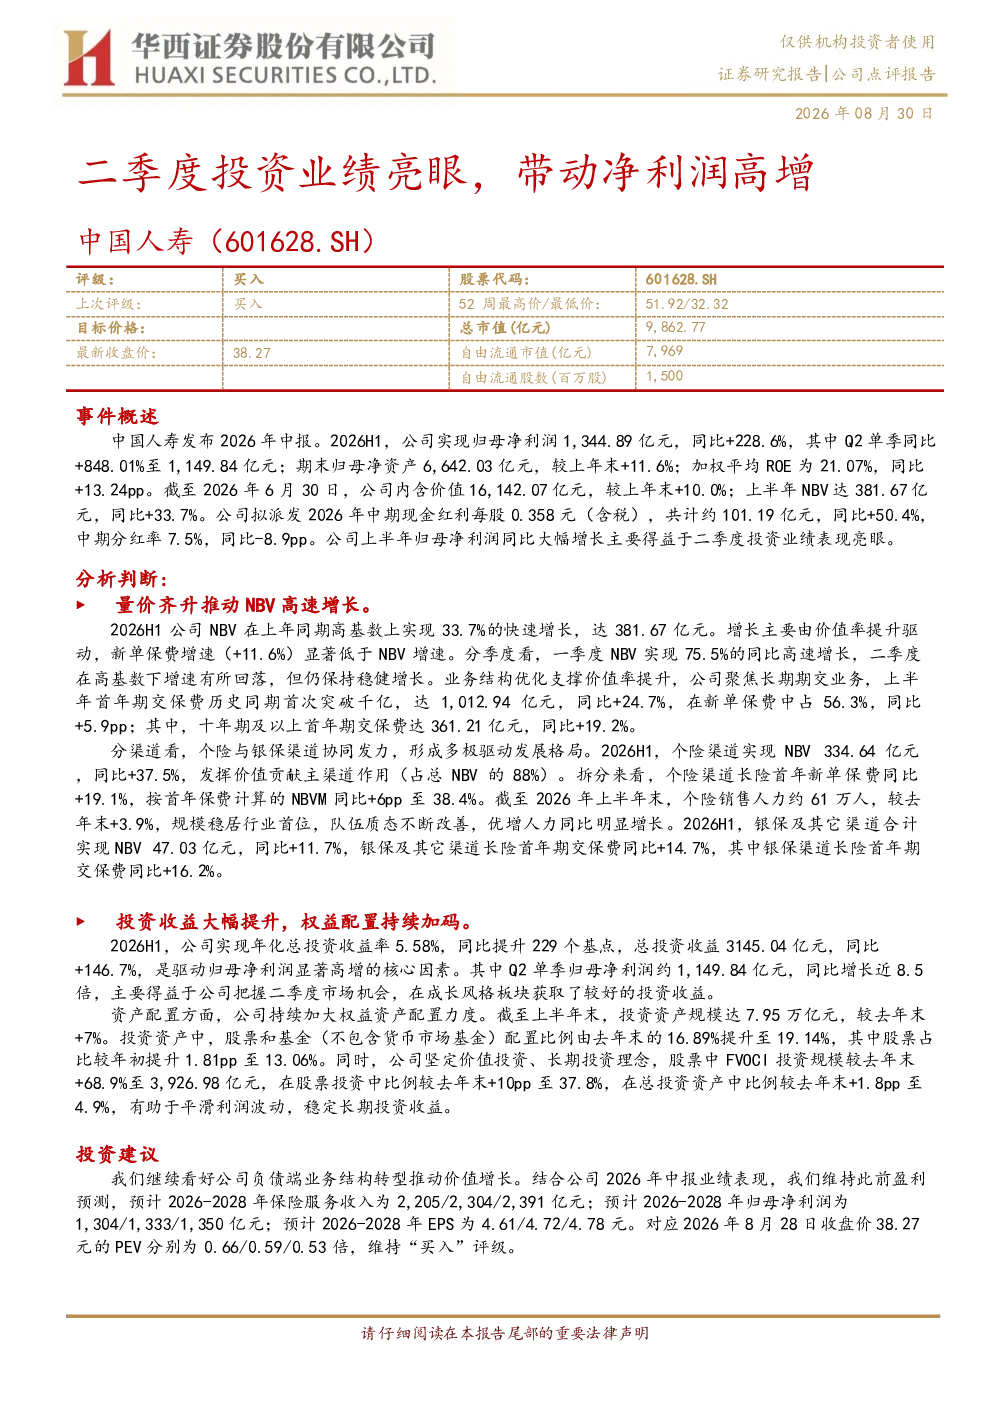
中国人寿二季度净利润大幅增长主要得益于投资业绩表现亮眼,公司实现年化总投资收益率5.58%,同比提升229个基点,总投资收益同比增加146.7%,成为驱动净利润显著高增的核心因素。Q2单季归母净利润同比增长近8.5倍,主要得益于二季度市场机会把握,在成长风格板块获取了较好的投资收益。资产配置方面,股票和基金配置比例提升,FVOCI投资规模增长显著。
中国人寿上半年NBV增长情况如何?
中国人寿上半年NBV达381.67亿元,同比+33.7%,主要由价值率提升驱动,新单保费增速(+11.6%)显著低于NBV增速。分季度看,一季度NBV同比+75.5%,二季度在高基数下仍保持稳健增长。业务结构优化支撑价值率提升,首年期交保费历史同期首次突破千亿,达1,012.94亿元,同比+24.7%,在新单保费中占56.3%,同比+5.9pp;十年期及以上首年期交保费达361.21亿元,同比+19.2%。
中国人寿上半年渠道发展情况如何?
中国人寿上半年渠道协同发力,个险渠道实现NBV 334.64亿元,同比+37.5%,发挥价值贡献主渠道作用(占总NBV的88%)。个险长险首年新单保费同比+19.1%,按首年保费计算的NBVM同比+6pp至38.4%。截至上半年末,个险销售人力约61万人,较去年末+3.9%。银保及其它渠道合计实现NBV 47.03亿元,同比+11.7%,其中银保渠道长险首年期交保费同比+16.2%。
中国人寿未来几年盈利预测如何?
中国人寿未来几年盈利预测显示,预计2026-2028年保险服务收入为2,205/2,304/2,391亿元;预计2026-2028年归母净利润为1,304/1,333/1,350亿元;预计2026-2028年EPS为4.61/4.72/4.78元。对应2026年8月28日收盘价38.27元的PEV分别为0.66/0.59/0.53倍。维持“买入”评级。
中国人寿面临哪些风险?
中国人寿面临的主要风险包括宏观经济大幅波动风险、权益市场震荡风险、利率大幅下行风险。宏观经济波动可能影响保险需求和投资收益,权益市场震荡可能影响股票投资表现,利率大幅下行可能压缩投资收益空间。需密切关注市场变化和政策调整对公司经营的影响。