猜你想问
中国人寿2026年中报核心内容是什么?
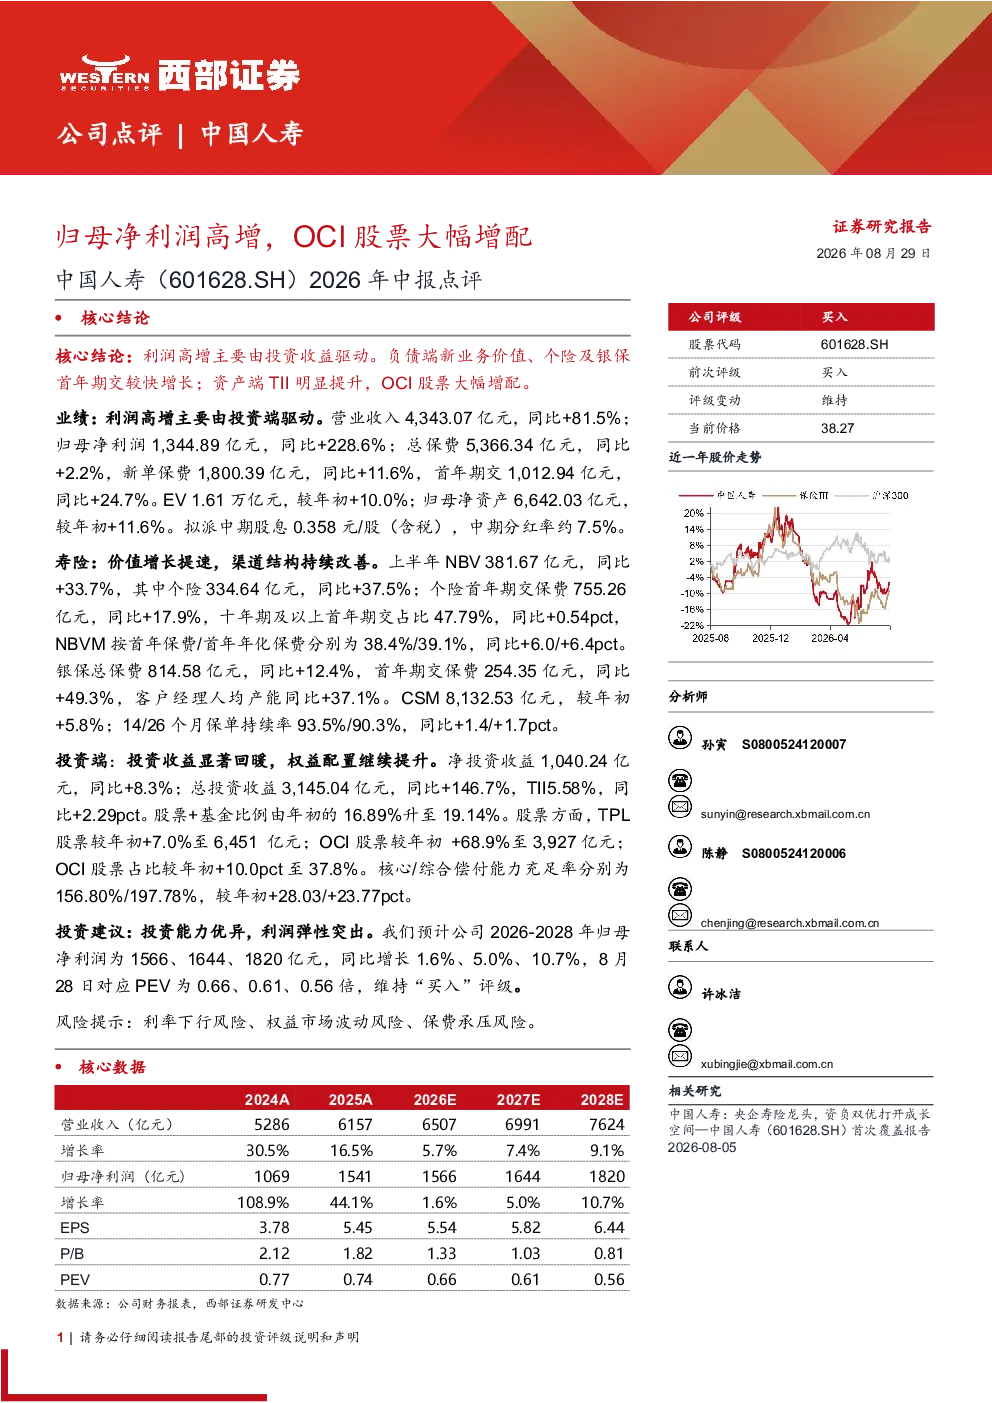
中国人寿2026年中报显示归母净利润同比大幅增长228.6%,主要得益于投资收益显著回暖。负债端新业务价值增长33.7%,个险和银保渠道首年期交保费分别增长17.9%和49.3%。资产端投资收益同比增加146.7%,TII提升至5.58%,OCI股票配置大幅增配68.9%至3,927亿元,占比较年初提升10个百分点至37.8%
寿险行业发展趋势如何?
寿险行业正经历价值增长提速和渠道结构持续改善。个险渠道NBV同比增长37.5%,十年期及以上首年期交占比提升0.54个百分点至47.79%,NBVM按首年保费/首年年化保费分别增长6.0%/6.4pct。银保渠道表现强劲,首年期交保费增长49.3%,客户经理人均产能提升37.1%。整体来看,寿险行业渠道转型和产品结构优化成效显著
报告中重点分析了哪些方面?
报告重点分析了中国人寿的业绩表现和投资策略。业绩端,营业收入增长81.5%,总保费增长2.2%,新单保费增长11.6%,首年期交增长24.7%。投资端,净投资收益增长8.3%,总投资收益增长146.7%,权益配置比例提升至19.14%,OCI股票占比大幅提升至37.8%。报告显示公司投资能力和经营效率持续提升
当前市场对中国人寿的判断是什么?
市场对中国人寿的判断是基于其稳健的经营业绩和优异的投资能力。公司2026年中报呈现利润高增、负债端价值增长提速、资产端投资收益显著回暖的特点。核心/综合偿付能力充足率分别提升至156.80%/197.78%。预计未来三年归母净利润将保持稳健增长,当前估值具有吸引力
研报提示了哪些风险?
研报提示的主要风险包括利率下行风险可能影响投资收益,权益市场波动风险可能影响股票配置表现,以及保费承压风险可能影响新业务价值增长。此外,寿险行业竞争加剧和代理人队伍建设仍面临挑战,需持续关注公司应对这些风险的能力
你可能感兴趣
2026年中报点评非个险渠道NBV高增,OCI股票增配明显
开源证券2026-08-21
2026年中报业绩预增点评:归母净利润同比大幅增长93%-112%
金融东吴证券2026-07-07
非银金融行业周报:券商中报关注海外和代销高增,险资增配OCI股票
金融开源证券2026-08-30
中国人寿(601628.SH)二季度投资业绩亮眼,带动净利润高增
华西证券2026-08-30
2026年中报业绩预增点评:归母净利润同比增长85%-95%,主要受投资回报提升带动
东吴证券2026-07-18
2026年中报业绩预增点评:境内境外业务线全面大增,归母净利润预计增长70%
东吴证券2026-07-10
2026年中报业绩预增点评:归母净利润同比增长40-60%,预计主要受投资向好带动
金融东吴证券2026-07-14
2026年中报业绩预增点评:持续深化资产负债联动,上半年归母净利润同比增长超2倍
金融东吴证券2026-07-14
博实结(301608.SZ)2025年年报及2026年一季报点评:海外业务持续拓展,26Q1扣非归母净利润高增
国联民生证券2026-04-24
2025年年报及2026年一季报点评:自营业务弹性释放,26Q1归母净利润翻倍高增
金融东吴证券2026-04-27