猜你想问
这份研报主要讲了什么内容?
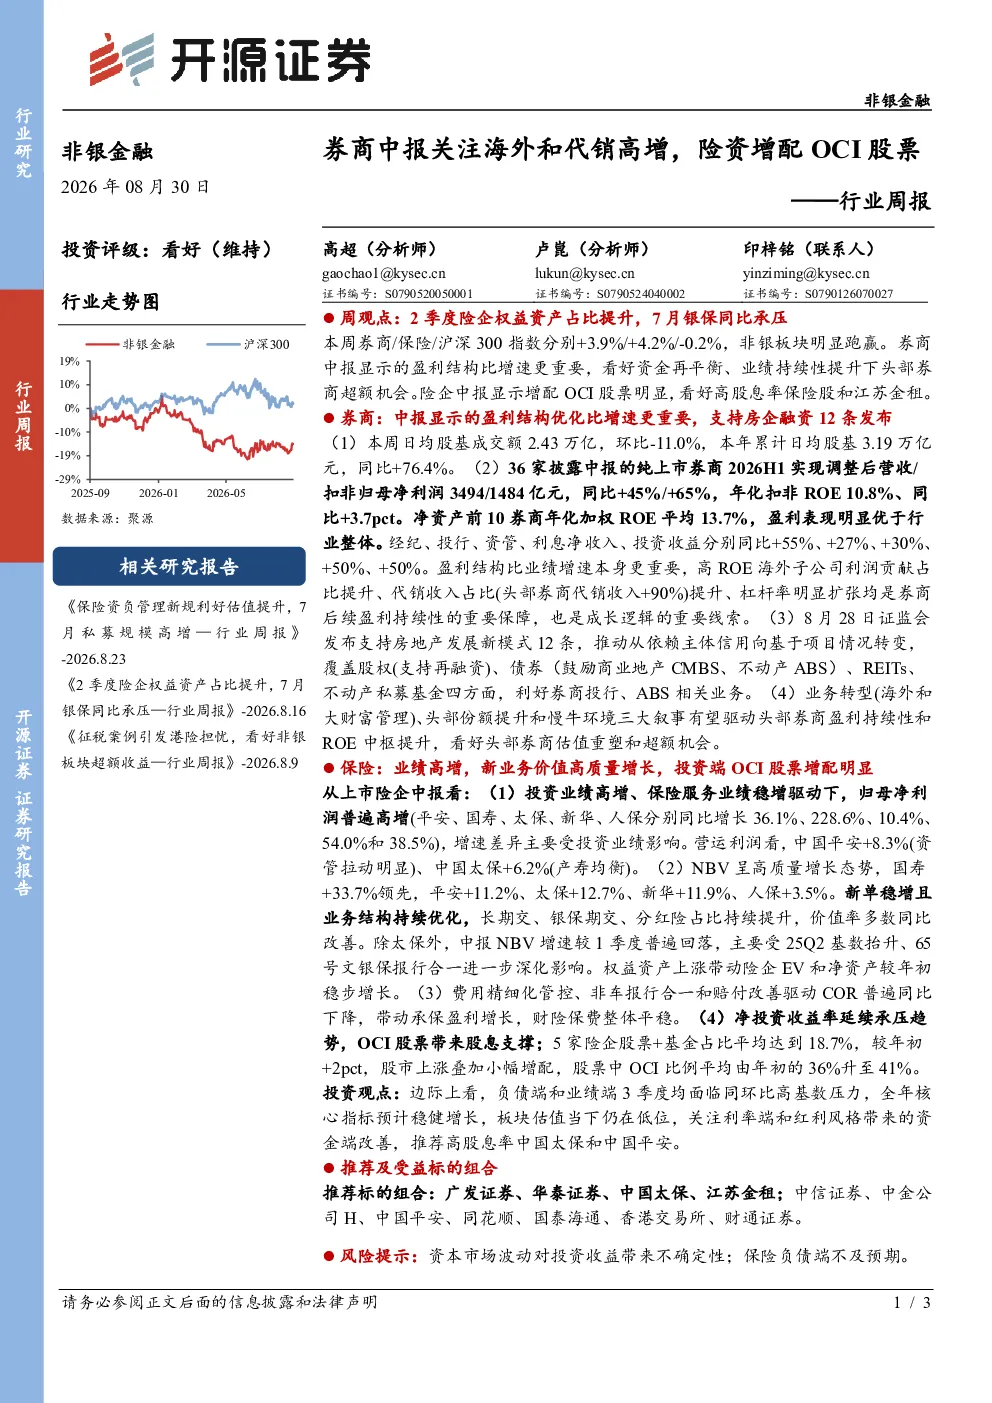
这份研报主要分析了非银金融行业的最新动态,重点关注券商和保险板块的中报表现。报告指出券商中报显示盈利结构优化比增速更重要,看好资金再平衡和业绩持续性提升下头部券商的超额机会。同时,险企中报显示增配OCI股票明显,看好高股息率保险股和江苏金租。报告还详细分析了券商的营收利润、盈利结构、重要指标以及政策利好,并探讨了保险板块的业绩表现、NBV增长、费用控制和投资端情况。最后,报告推荐了广发证券、华泰证券、中国太保、江苏金租等标的。
非银金融行业的赛道发展趋势如何?
非银金融行业的赛道发展趋势呈现多元化特点。券商板块在业务转型、头部份额提升和慢牛环境三大叙事的驱动下,盈利持续性和ROE中枢有望提升,头部券商估值重塑和超额机会值得关注。保险板块则呈现高质量增长态势,NBV增长稳健,费用控制有效,投资端增配OCI股票带来股息支撑。整体来看,非银金融行业在盈利结构优化、业务转型和投资策略调整方面展现出积极的发展趋势。
研报重点分析了哪些方向?
研报重点分析了券商和保险板块的中报表现和投资逻辑。对于券商,报告聚焦了36家纯上市券商的营收利润、盈利结构、重要指标(如海外子公司利润贡献占比、代销收入占比、杠杆率)以及政策利好(如证监会支持房地产发展新模式)。对于保险,报告关注了投资业绩、保险服务业绩、NBV增长、费用控制和投资端(特别是OCI股票的增配情况)。此外,报告还推荐了具体的标的组合,如广发证券、华泰证券、中国太保、江苏金租等。
当前非银金融行业的市场现状如何?
当前非银金融行业的市场现状呈现稳健增长态势。券商板块中报显示营收和净利润同比大幅增长,盈利结构持续优化,头部券商展现出更强的盈利持续性和ROE水平。保险板块则受益于投资业绩高增和保险服务业绩稳增,归母净利润普遍高增,NBV增长高质量,费用控制有效。整体来看,非银金融行业在业绩表现、业务转型和投资策略方面均展现出积极的市场现状。
研报提到了哪些风险提示?
研报提示了资本市场波动对投资收益带来不确定性,以及保险负债端可能不及预期的风险。资本市场波动可能导致投资收益下降,影响非银金融行业的整体表现。保险负债端的不及预期则可能影响保险公司的业绩增长和盈利能力。此外,虽然报告看好头部券商和保险股的长期发展,但并未涉及具体的投资建议或买卖时机,投资者需注意风险控制。