猜你想问
海尔智家2026年三季报核心数据有哪些?
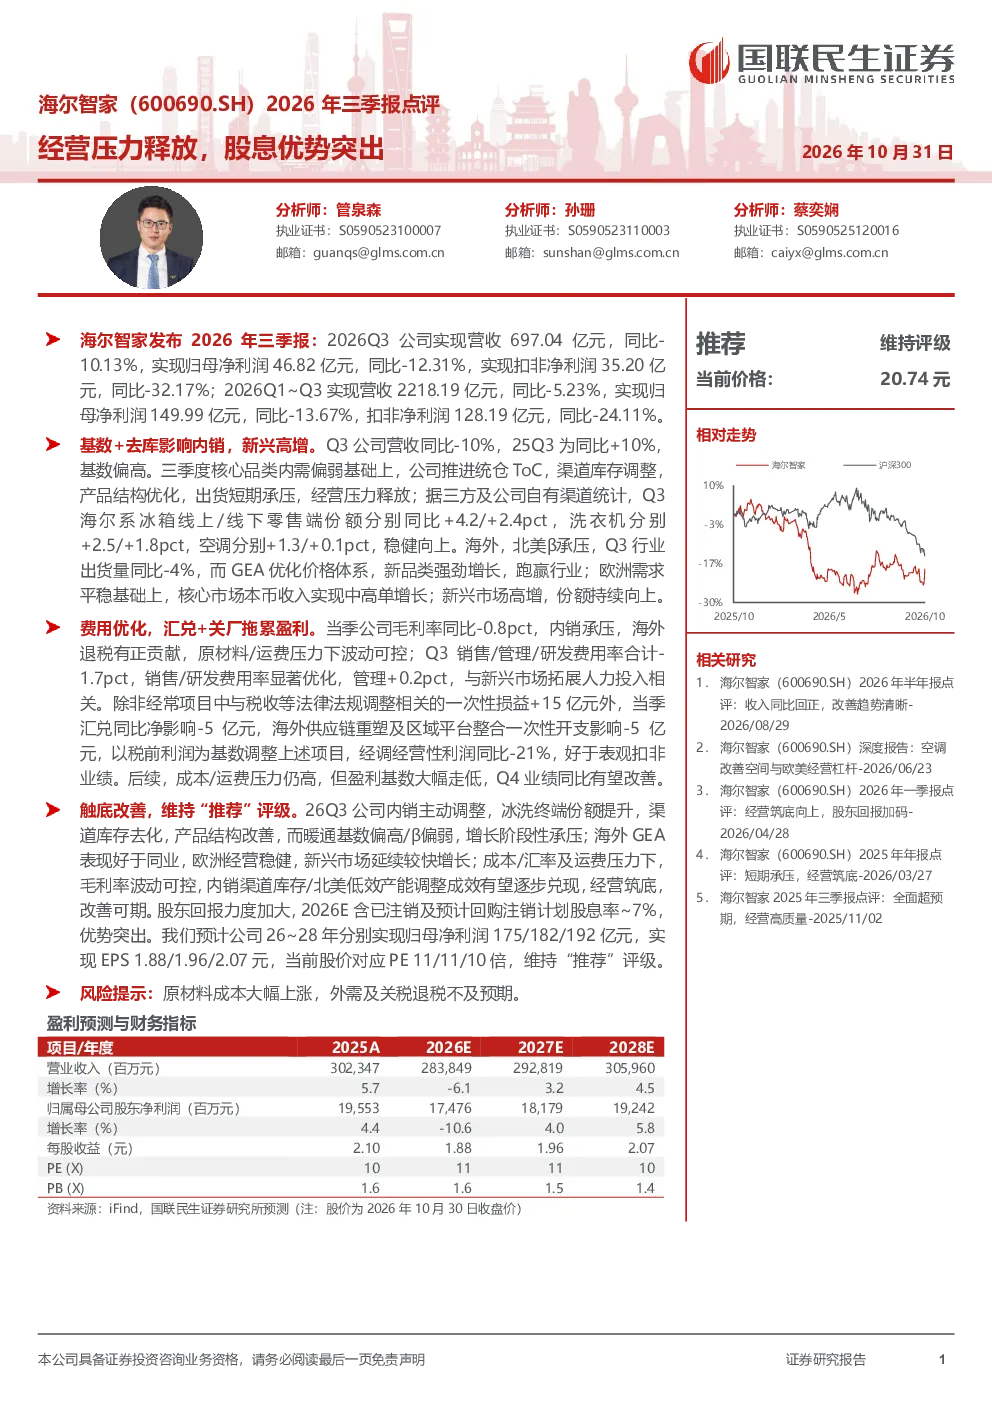
海尔智家2026年三季报显示,公司实现营收697.04亿元,同比下滑10.13%,归母净利润46.82亿元,同比下滑12.31%,扣非净利润35.20亿元,同比大幅下滑32.17%。2026年前三季度累计营收2218.19亿元,同比下滑5.23%,归母净利润149.99亿元,同比下滑13.67%,扣非净利润128.19亿元,同比下滑24.11%。报告指出,Q3内销受基数和去库影响营收下滑,但冰洗终端份额提升,渠道库存去化,产品结构改善。海外市场表现稳健,GEA跑赢行业,欧洲需求平稳,新兴市场高增。费用优化显著,但汇兑和关厂拖累盈利。毛利率同比下滑0.8个百分点,销售/研发费用率显著优化,管理费用率略升。除非经常性项目影响外,经调整经营性利润同比下滑21%
家电行业发展趋势如何?
家电行业发展趋势方面,报告显示海尔智家海外市场表现稳健,GEA跑赢行业,欧洲需求平稳,新兴市场高增,表明全球家电市场仍有增长空间,尤其新兴市场潜力巨大。国内市场方面,报告指出冰洗终端份额提升,渠道库存去化,产品结构改善,显示行业竞争加剧,企业需通过产品升级和渠道优化提升竞争力。同时,费用优化显著,企业成本控制能力提升,有助于提升盈利能力。但原材料成本上涨、汇率波动等因素仍对行业造成压力,企业需密切关注市场变化,灵活调整经营策略
海尔智家三季报重点分析了哪些方面?
海尔智家三季报重点分析了公司经营压力释放和股息优势。报告显示,尽管Q3内销受基数和去库影响营收下滑,但冰洗终端份额提升,渠道库存去化,产品结构改善,表明公司经营压力有所释放。同时,费用优化显著,销售/研发费用率显著优化,管理费用率略升,进一步改善盈利能力。此外,报告指出股息率约7%,优势突出,表明公司现金流状况良好,愿意回报股东。展望未来,虽然成本压力仍存,但盈利基数大幅走低,Q4业绩有望同比改善
当前家电市场现状如何判断?
当前家电市场现状判断显示,国内市场竞争激烈,企业面临库存去化和产品升级的双重压力。海尔智家报告指出,Q3内销受基数和去库影响营收下滑,但冰洗终端份额提升,渠道库存去化,产品结构改善,显示企业在逆境中仍能保持一定竞争力。海外市场表现稳健,GEA跑赢行业,欧洲需求平稳,新兴市场高增,表明全球家电市场仍有增长空间,尤其新兴市场潜力巨大。但原材料成本上涨、汇率波动等因素仍对行业造成压力,企业需密切关注市场变化,灵活调整经营策略
海尔智家三季报有哪些风险提示?
海尔智家三季报风险提示主要包括原材料成本上涨、外需及关税退税不及预期。报告指出,原材料成本上涨将增加企业生产成本,压缩利润空间。外需及关税退税不及预期将影响海外市场业绩,尤其对新兴市场业务造成压力。此外,汇率波动、关厂等因素也对盈利造成拖累。企业需密切关注市场变化,灵活调整经营策略,以应对潜在风险。同时,报告也提示成本压力仍存,企业需加强成本控制,提升盈利能力