猜你想问
洽洽食品2026年前三季度经营情况如何?
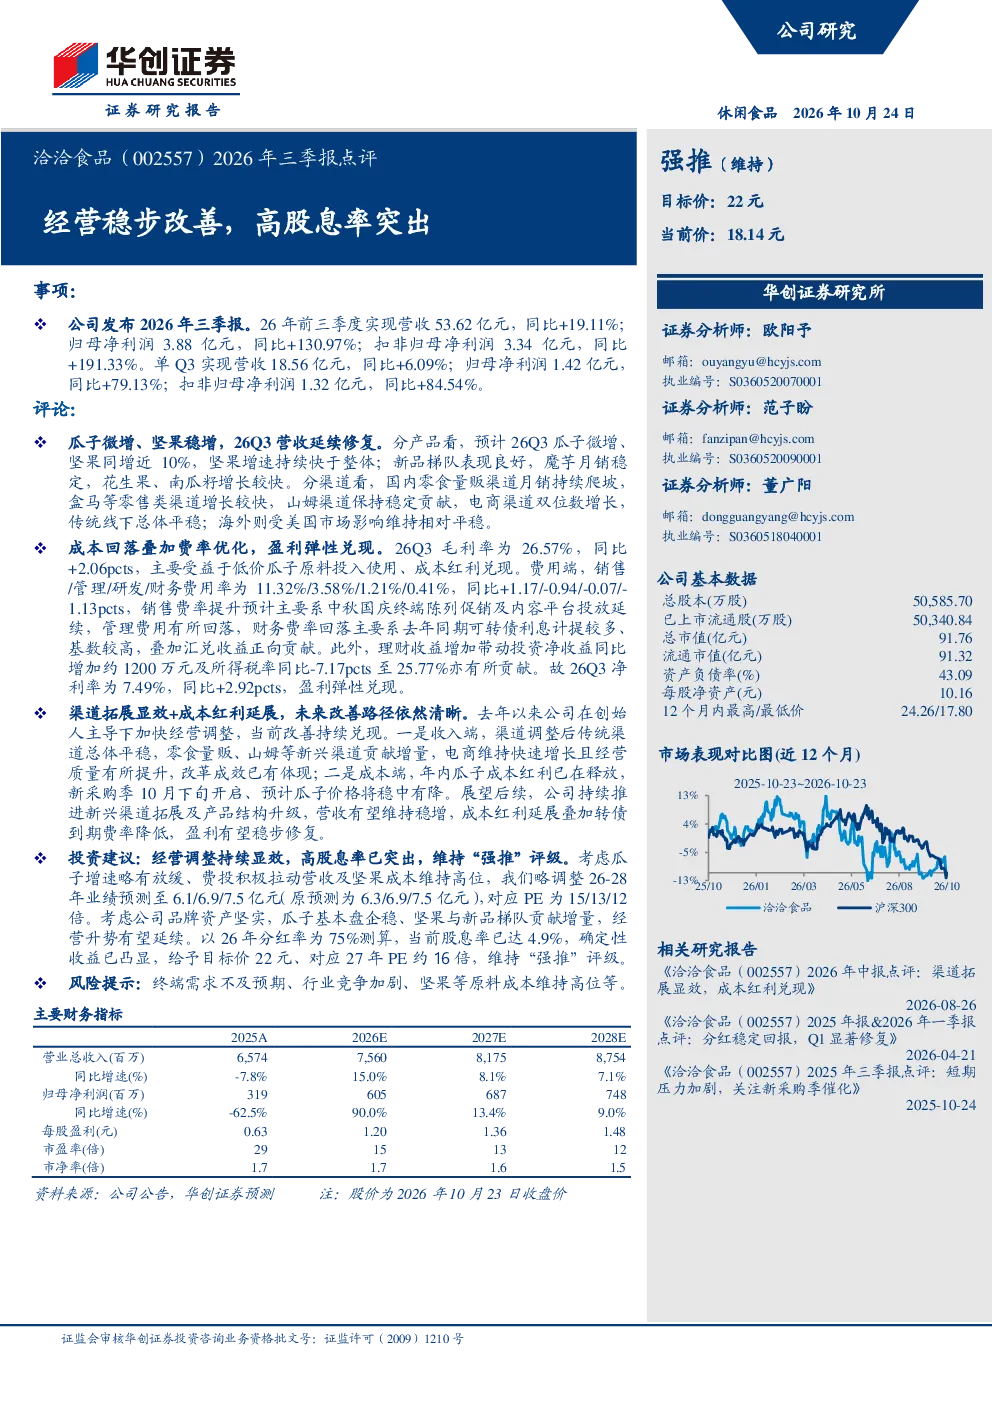
洽洽食品2026年前三季度经营稳步改善,实现营收53.62亿元,同比增长19.11%;归母净利润3.88亿元,同比增长130.97%;扣非归母净利润3.34亿元,同比增长191.33%。单Q3营收18.56亿元,同比增长6.09%;归母净利润1.42亿元,同比增长79.13%;扣非归母净利润1.32亿元,同比增长84.54%。
洽洽食品主要产品线表现怎样?
洽洽食品分产品看,Q3瓜子微增,坚果同比增长近10%,坚果增速持续快于整体;新品梯队表现良好,魔芋月销稳定,花生果、南瓜籽增长较快。国内零食量贩渠道月销持续爬坡,盒马等零售类渠道增长较快,山姆渠道保持稳定贡献,电商渠道双位数增长,传统线下总体平稳;海外受美国市场影响维持相对平稳。
洽洽食品的盈利能力有何亮点?
洽洽食品Q3毛利率为26.57%,同比提升2.06个百分点,主要受益于低价瓜子原料投入使用、成本红利兑现。费用端,销售/管理/研发/财务费用率分别为11.32%/3.58%/1.21%/0.41%,同比变化分别为+1.17pct、-0.94pct、-0.07pct、-1.13pct。Q3净利率为7.49%,同比提升2.92个百分点,盈利弹性兑现。
洽洽食品未来发展趋势如何?
洽洽食品持续推进新兴渠道拓展及产品结构升级,营收有望维持稳增。成本红利延展叠加转债到期费率降低,盈利有望稳步修复。公司品牌资产坚实,瓜子基本盘企稳、坚果与新品梯队贡献增量,经营升势有望延续。
投资洽洽食品需注意哪些风险?
投资洽洽食品需注意终端需求不及预期、行业竞争加剧、坚果等原料成本维持高位等风险。公司需持续提升产品竞争力,优化成本结构,并关注市场环境变化带来的挑战。
你可能感兴趣
经营环比改善,高股息率突出
食品饮料华创证券2022-10-26
2023年半年报点评:经营更趋稳健,高股息率突出
华创证券2023-08-16
2024年报、2025年一季报点评经营有待调整,高股息率突出
华创证券2025-04-25
2024年半年报点评:经营情况整体向好,制定回购计划,高股息率突出
化石能源东吴证券2024-08-26
2024年一季报点评:经营情况整体向好,高股息率突出
化石能源东吴证券2024-04-29
2021年报点评:经营边际改善,高股息率延续
食品饮料华创证券2022-03-29
2023年中报点评:生鲜品盈利水平提升,高股息率突出
中原证券2023-08-25
2024年三季报点评:改革稳步推进,经营环比改善
食品饮料民生证券2024-10-27
2019年三季报点评:收入增速承压,经营质量稳步改善
基础化工国信证券2019-10-31
2022年三季报点评:Q3业绩超预期,单季度经营改善明显,CGM注册稳步推进
东吴证券2022-10-25