猜你想问
2026年三季报全A业绩增速情况如何?
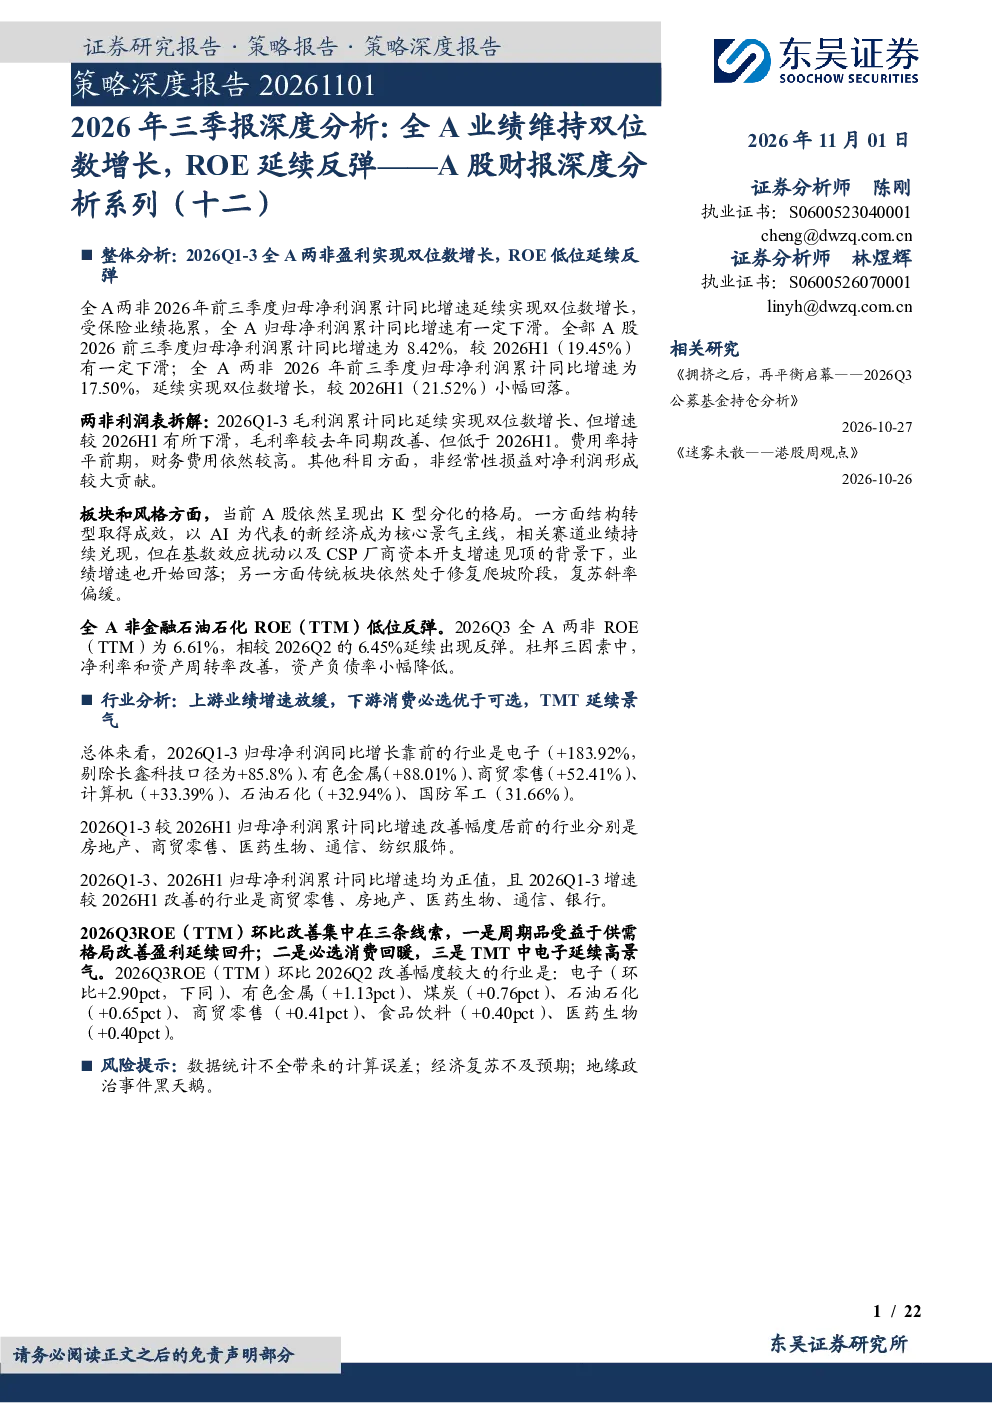
2026年前三季度,全A两非归母净利润累计同比增速为17.50%,延续双位数增长,但较2026H1的21.52%小幅回落。全部A股归母净利润累计同比增速为8.42%,较2026H1的19.45%有一定下滑。毛利润同比实现12.5%的双位数增长,毛利率较去年同期改善0.9个百分点,但低于2026H1水平。净利润同比正增长17.6%,主要得益于非经常性损益的正贡献,而财务费用同比提升47.4%成为主要拖累因素。
报告中对各行业发展趋势有何分析?
报告显示,上游资源中,能源金属和工业金属表现亮眼,利润增速分别达到275.00%和90.75%。中游制造方面,机械设备业绩维持韧性,出口仍是重要支撑。新能源链分化加剧,国防军工增速回落。下游消费中,必选消费景气相对韧性,可选消费仍待改善。医药生物整体正增,白酒板块处于磨底阶段,商贸零售持续改善。金融地产方面,银行稳健增长,地产业绩明显改善,非银业绩分化,保险拖累业绩。TMT领域,电子、通信设备归母净利润同比高增,软件开发业绩大幅改善,但需警惕AI硬件增速见顶风险。公共服务行业,航空机场业绩减亏,航运港口业绩增速提升,公用事业整体降幅扩大。
报告重点分析了哪些方向?
报告重点分析了全A整体业绩增速、盈利能力变化、各行业板块表现及风险提示。在业绩增速方面,关注了全A两非和全部A股的净利润同比增速,以及与2026H1的对比变化。盈利能力方面,分析了ROE、利润率、资产周转率和资产负债率等关键指标的变化趋势。行业板块方面,详细拆解了上游资源、中游材料、中游制造、下游消费、金融地产、TMT和公共服务等行业的具体表现和增速差异。风险提示方面,指出了数据统计误差、经济复苏不及预期和地缘政治事件黑天鹅等潜在风险。
当前市场现状有何特点?
当前市场现状表现为全A整体业绩延续双位数增长,但增速有所放缓。盈利能力方面,ROE延续反弹,毛利率和净利率均有所改善,但财务费用高企仍是拖累。板块风格上,科创板和成长风格表现突出,金融风格转为负增长。行业层面,能源金属、工业金属、机械设备、必选消费等行业表现较好,而钢铁、建材、可选消费、白酒等行业面临压力。整体来看,市场呈现结构性分化,部分行业和板块表现强劲,但部分领域仍面临挑战。
研报提示了哪些风险?
研报提示了三方面主要风险:一是数据统计不全可能带来的计算误差,影响分析结果的准确性;二是经济复苏不及预期可能导致企业盈利增长放缓,市场表现承压;三是地缘政治事件黑天鹅可能引发市场波动,对投资组合造成冲击。此外,报告还关注到部分行业如内需相关行业的资产周转率下行,以及AI硬件增速见顶等潜在风险因素,建议投资者密切关注相关变化。