猜你想问
东方证券2026年三季报核心内容有哪些?
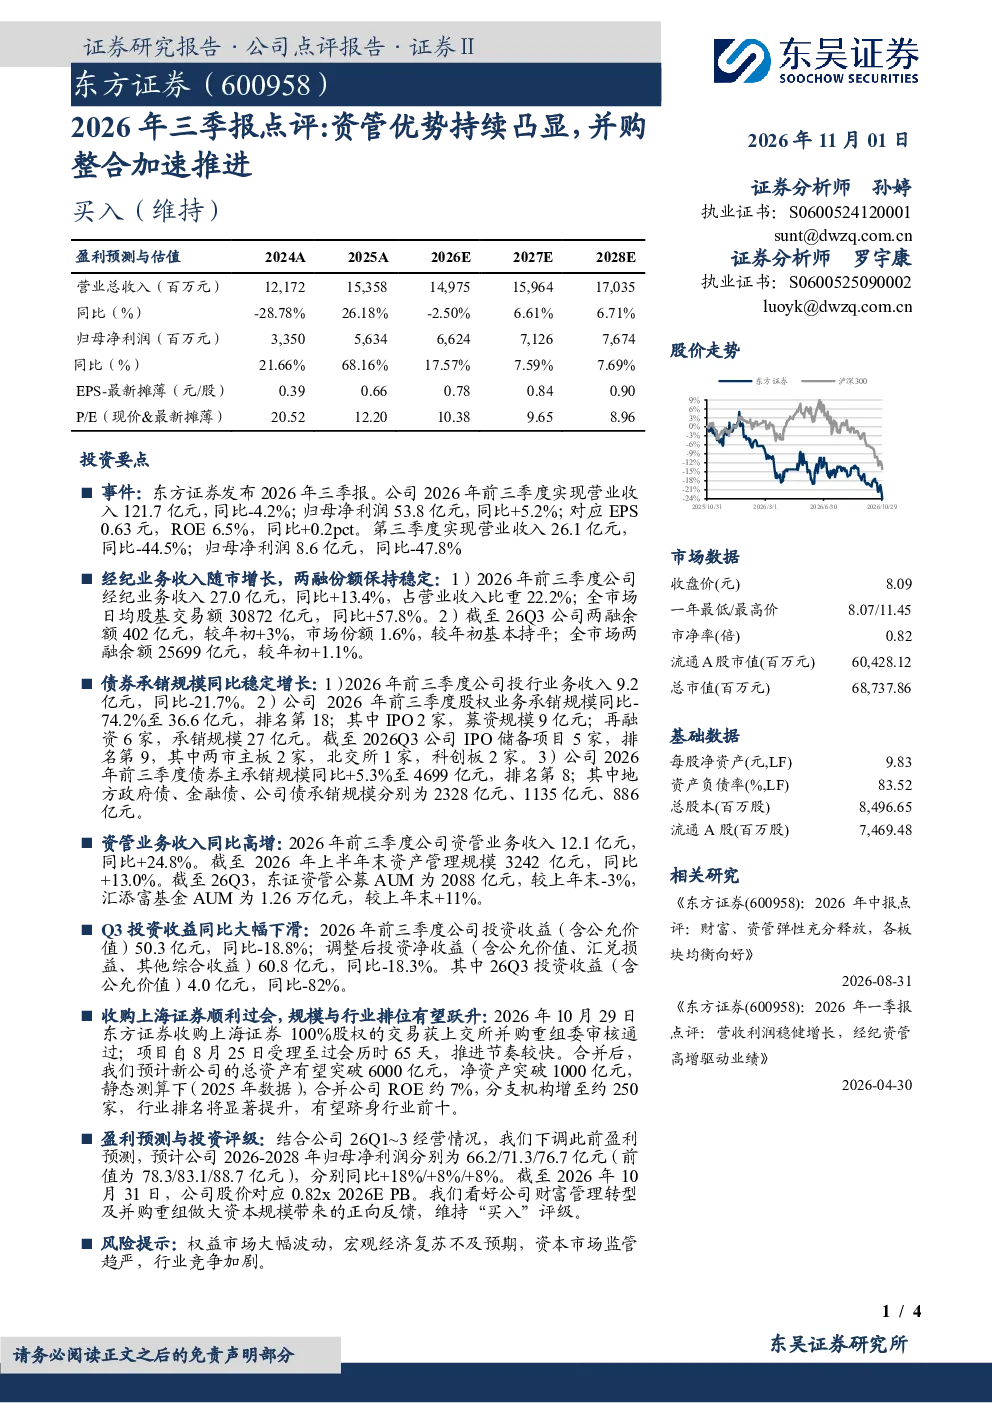
东方证券2026年三季报显示,公司前三季度营业收入121.7亿元,同比-4.2%;归母净利润53.8亿元,同比+5.2%。EPS为0.63元,ROE 6.5%,同比+0.2pct。第三季度营收26.1亿元,同比-44.5%;净利润8.6亿元,同比-47.8%。经纪业务收入27.0亿元,同比+13.4%,占营收22.2%。投行业务收入9.2亿元,同比-21.7%。资管业务收入12.1亿元,同比+24.8%。投资收益(含公允价值)50.3亿元,同比-18.8%
金融行业发展趋势如何?
金融行业正经历数字化转型与业务模式创新。科技赋能提升效率,监管趋严规范市场。财富管理需求增长,资管业务竞争加剧。债券承销规模稳定增长,股权承销面临挑战。并购重组活跃,行业整合加速。东方证券通过强化资管优势,加速并购整合,提升行业竞争力。
东方证券报告重点分析了哪些业务方向?
报告重点分析了东方证券的经纪业务、投行业务、资管业务及投资收益表现。经纪业务随市场增长,两融份额保持稳定。投行业务中债券承销规模同比+5.3%至4699亿元,股权承销规模同比-74.2%。资管业务收入同比+24.8%,资产管理规模达3242亿元。投资收益同比-18.8%,主要受市场波动影响。
当前金融市场现状如何?
当前金融市场呈现分化态势。权益市场波动加剧,投资者风险偏好变化。债券市场需求稳定,利率走势受宏观经济影响。资管业务竞争激烈,头部效应明显。行业监管持续加强,合规成本上升。东方证券在市场变化中积极调整策略,强化核心业务竞争力。
研报提示了哪些风险因素?
研报提示的风险因素包括:权益市场大幅波动可能影响投资收益;宏观经济复苏不及预期将影响业务增长;资本市场监管趋严可能增加合规成本;行业竞争加剧对盈利能力构成压力。此外,东方证券并购上海证券的交易存在整合风险,需关注协同效应实现情况。
你可能感兴趣
动态点评:并购东芝整合优势资源,全球化布局加速推进
家用电器东方财富2017-11-17
2026年中报点评:全球并购整合持续推进,业绩稳健增长
国信证券2026-08-18
萤石网络(688475.SH)2026年三季报点评:利润端持续提速,端侧云平台优势凸显
国联民生证券2026-10-22
2023年年报业绩点评:并购整合效益凸显,区域优势与品牌影响力进一步强化
东吴证券2024-03-28
2021年三季报点评:资管+经纪收入增长良好,业务竞争优势凸显
金融中泰证券2021-10-29
广发证券2026年三季报点评:资管优势显著,自营阶段性承压
华创证券2026-10-30
2018年半年报点评:资管优势持续凸显,自营期待改善
金融中泰证券2018-09-04
2017年报点评:主动资管龙头,优势持续凸显
金融中泰证券2018-04-27
2025年报点评:业绩快速增长,并购整合与全球化布局加速推进
有色金属东吴证券2026-04-15
爱旭股份(600732.SH)2026年三季报点评 BC盈利优势凸显,Q3业绩转正
国联民生证券2026-10-23