猜你想问
华泰证券2026年前三季度业绩表现如何?
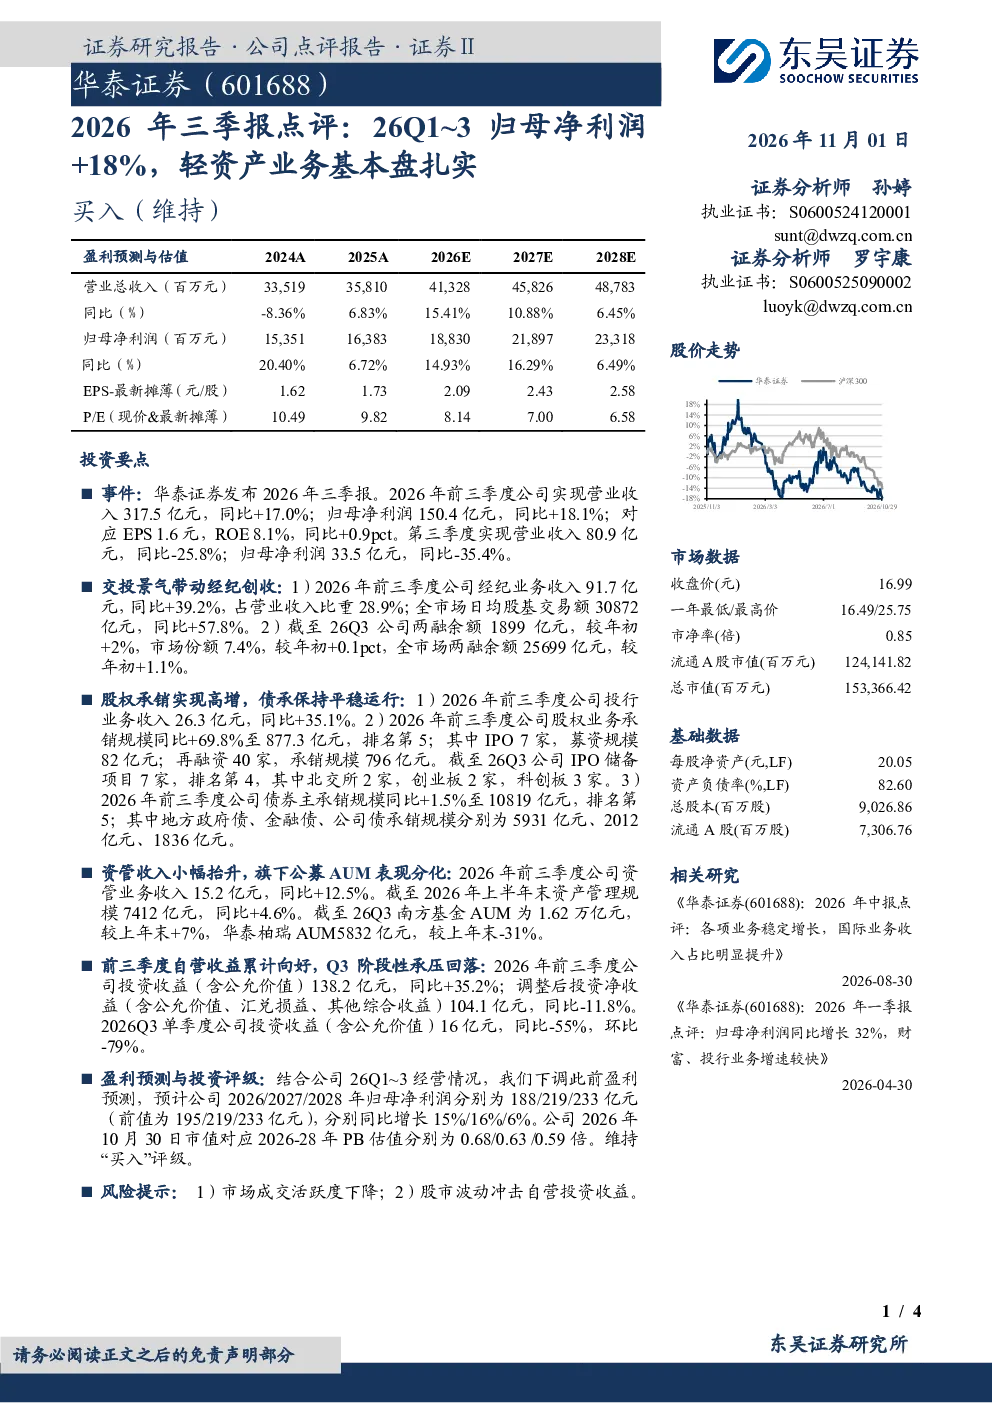
华泰证券2026年前三季度实现营业收入317.5亿元,同比增长17.0%,归母净利润150.4亿元,同比增长18.1%。市场交投景气带动经纪业务收入增长39.2%,两融余额市场份额提升0.1pct至7.4%。股权承销规模同比增69.8%至877.3亿元,IPO储备项目7家。资管业务收入同比增12.5%,公募AUM表现分化。前三季自营收益累计向好,但Q3阶段性承压回落,投资收益(含公允价值)同比降55%。
金融行业发展趋势如何?
金融行业发展趋势方面,市场交投景气度持续提升,带动券商经纪业务收入增长。两融余额市场份额稳步扩大,显示券商在资本中介业务上的竞争力增强。股权承销规模显著增长,反映资本市场对华泰证券投行业务的认可。资管业务收入增长相对稳健,但公募AUM表现存在分化,需关注后续产品布局效果。整体看,轻资产业务基本盘扎实,但需警惕市场波动对自营投资收益的阶段性影响。
报告重点分析了哪些方向?
报告重点分析了华泰证券的业绩增长点,包括经纪业务收入大幅增长39.2%,主要得益于市场交投活跃度提升。两融业务市场份额提升0.1pct至7.4%,显示券商在资本中介领域的竞争优势。股权承销规模同比增69.8%,IPO储备项目增加,反映投行业务发展势头良好。资管业务收入增长12.5%,但公募AUM表现分化,需关注后续产品竞争力。自营投资收益Q3阶段性承压,但前三季累计向好。
当前市场现状如何判断?
当前市场现状显示,券商行业受益于市场交投景气度提升,经纪业务收入增长显著。两融余额市场份额稳步扩大,反映券商在资本中介业务上的竞争力增强。股权承销规模显著增长,资本市场对券商投行业务的认可度提升。资管业务收入增长相对稳健,但公募AUM表现存在分化,需关注后续产品布局效果。整体看,轻资产业务基本盘扎实,但需警惕市场波动对自营投资收益的阶段性影响。
研报提示了哪些风险?
研报提示的主要风险包括市场成交活跃度下降可能影响经纪业务收入增长,以及股市波动可能冲击自营投资收益。两融业务和股权承销业务虽增长显著,但仍需关注市场环境变化带来的不确定性。资管业务方面,公募AUM表现分化可能影响整体收入稳定性。自营投资收益Q3阶段性承压回落,需关注后续市场环境对投资策略的影响。