猜你想问
联影医疗2026年三季报主要内容和亮点是什么?
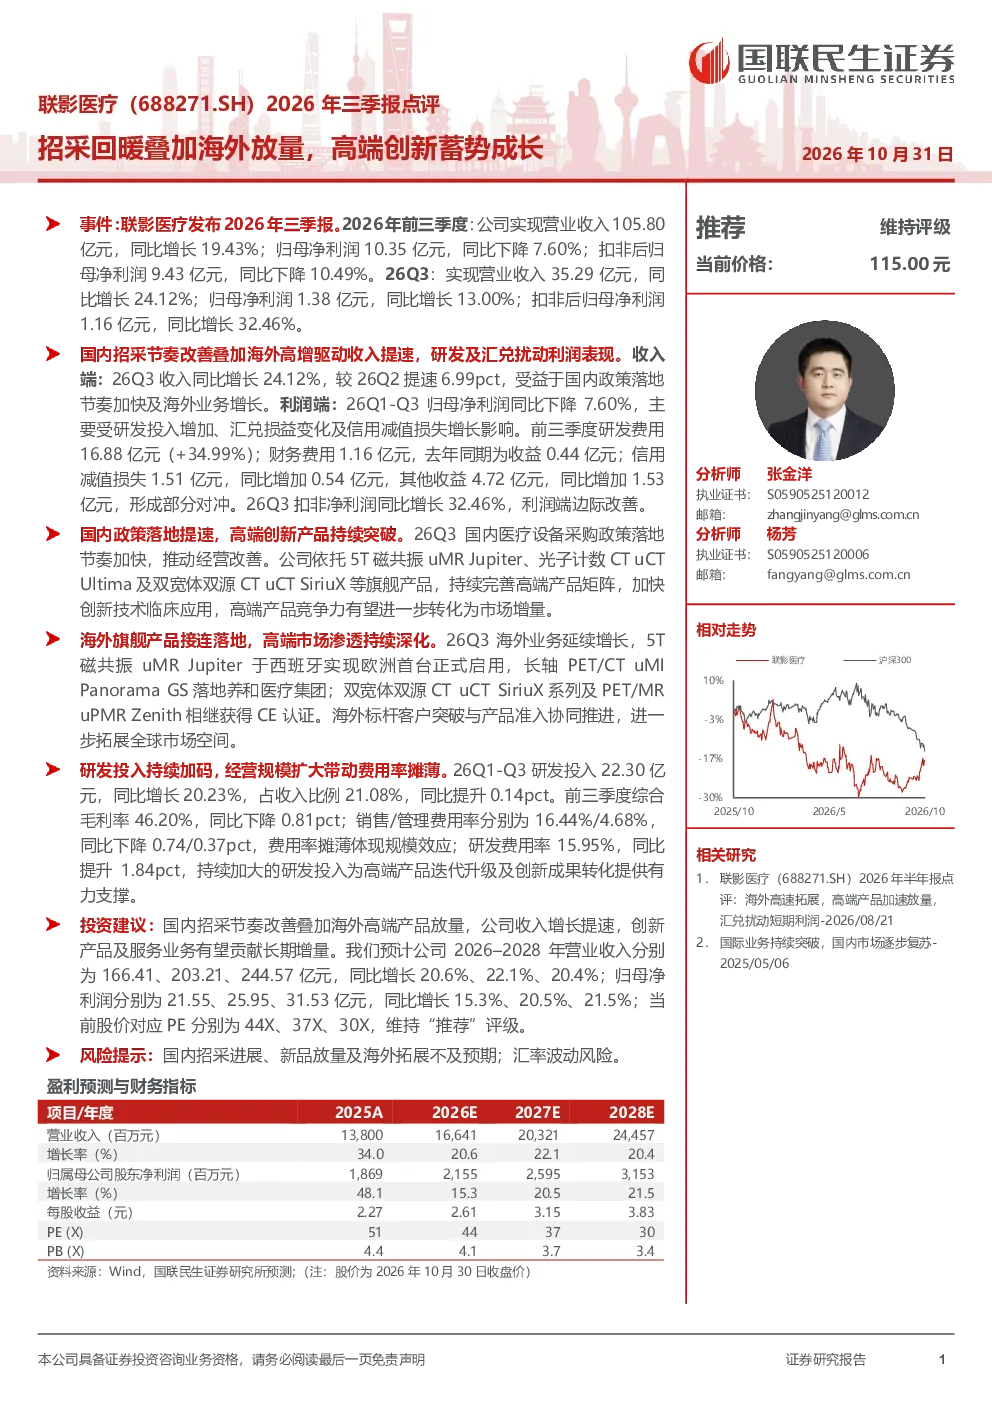
联影医疗2026年前三季度业绩表现亮眼,收入端受益于国内招采政策改善和海外业务增长,实现营收105.80亿元,同比增长19.43%。国内招采节奏改善推动高端创新产品如5T磁共振uMR Jupiter、光子计数CT uCTUltima及双宽体双源CT uCT SiriuX等持续突破,提升市场竞争力。海外市场表现强劲,uMR Jupiter在西班牙实现欧洲首台启用,uMIPanorama GS落地养和医疗集团,uCT SiriuX系列及PET/MRuPMR Zenith获得CE认证,进一步拓展全球市场。
医疗影像设备赛道未来发展趋势如何?
医疗影像设备赛道未来发展趋势聚焦高端化、智能化和全球化。国内招采政策持续优化,推动高端医疗设备国产替代进程,市场空间广阔。技术层面,光子计数CT、5T磁共振等前沿技术加速迭代,提升诊断精度和效率。同时,企业积极拓展海外市场,CE认证、欧洲首台启用等里程碑事件频现,全球化布局成效显著。行业竞争加剧,头部企业凭借技术优势和品牌影响力持续领跑市场。
联影医疗2026年三季报重点分析了哪些方面?
联影医疗2026年三季报重点分析了收入端和利润端的经营表现。收入端,国内招采政策改善和海外业务增长是主要驱动力,26Q3收入同比增长24.12%。利润端,尽管研发投入增加、汇兑损益及信用减值影响导致归母净利润同比下降7.60%,但扣非净利润同比增长32.46%,显示利润端边际改善。报告还关注了研发投入、费用率摊薄等经营效率指标,以及高端创新产品的市场竞争力。
当前医疗影像设备市场现状如何?
当前医疗影像设备市场呈现高端化、国产化加速的态势。国内政策支持力度加大,招采改革推动市场向优质国产设备倾斜,头部企业市场份额持续提升。技术层面,光子计数CT、5T磁共振等前沿技术逐步商业化,产品性能和竞争力显著增强。市场竞争激烈,但头部企业凭借技术积累和品牌优势保持领先地位。同时,企业积极拓展海外市场,全球化竞争加剧,市场格局面临重塑。
联影医疗2026年三季报提示哪些风险?
联影医疗2026年三季报提示的主要风险包括国内招采进展不及预期、新品放量及海外拓展受阻。招采政策调整可能影响产品销售节奏,新品市场推广和渗透存在不确定性。海外市场拓展面临政策壁垒、竞争压力和汇率波动等风险。此外,研发投入持续增加可能影响短期盈利能力,需关注费用率控制效果。