猜你想问
食品饮料行业2026年第三季度基金持仓回升意味着什么?
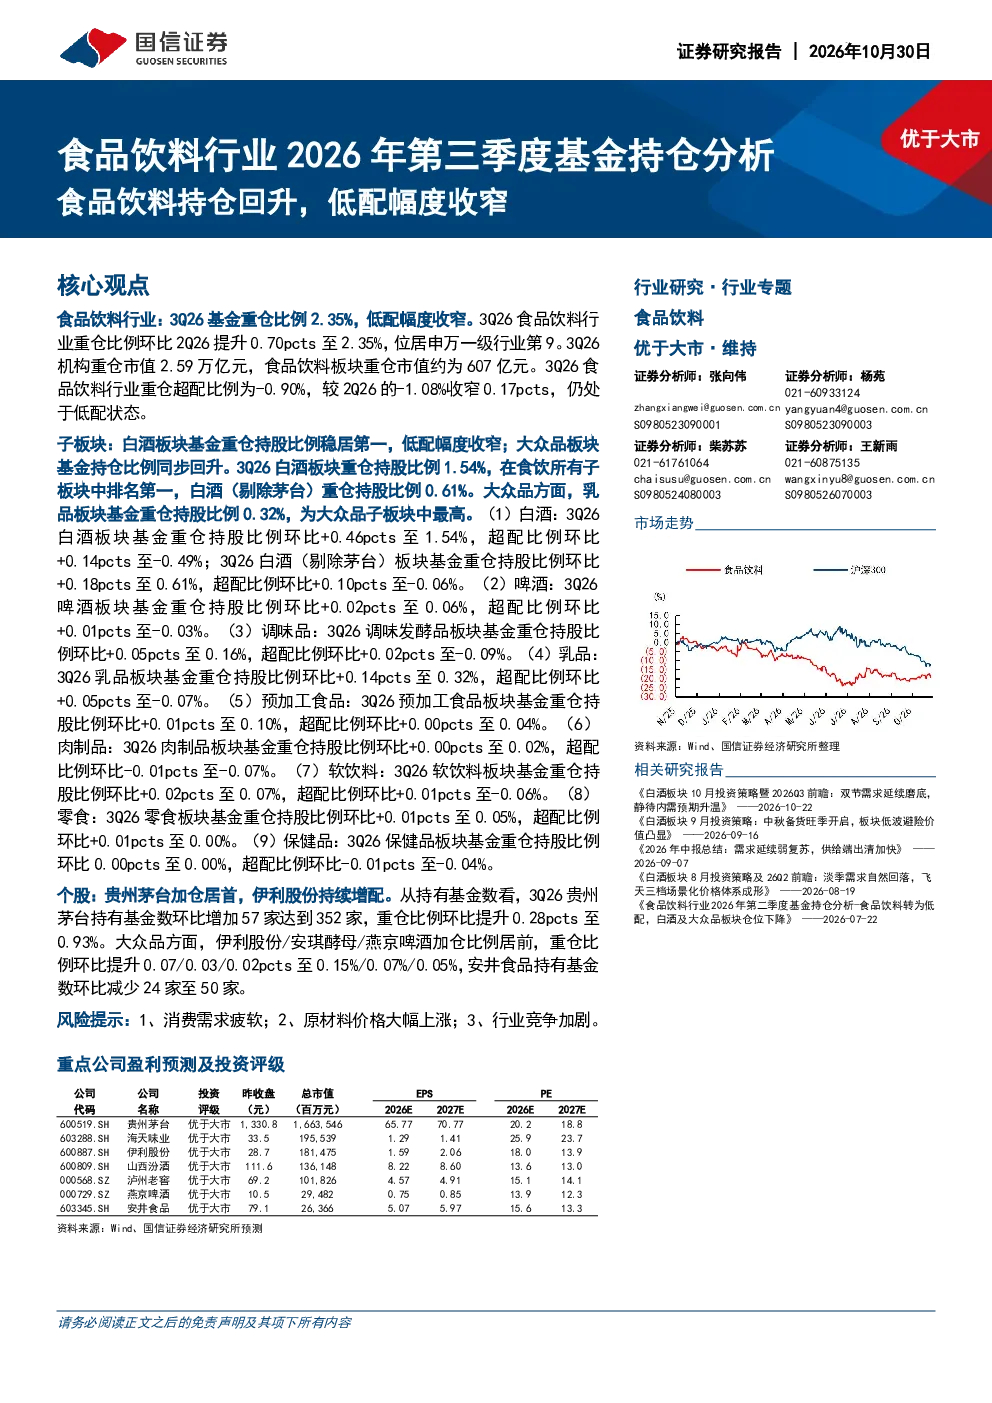
食品饮料行业2026年第三季度基金持仓回升表明该行业受到更多关注。重仓比例从上一季度提升0.70个百分点至2.35%,位列申万一级行业第9位,显示资金流入。虽然超配比例仍为-0.90%,但环比收窄0.17个百分点,表明低配态势有所缓解。重仓市值达607亿元,反映行业整体受资金认可程度有所提高。白酒板块表现突出,重仓比例第一,大众品板块如乳品也呈现回升态势,伊利股份加仓明显。整体看,行业配置比例改善,但资金态度仍偏谨慎。
食品饮料行业子板块发展趋势如何?
食品饮料行业子板块发展趋势呈现分化。白酒板块作为行业龙头,重仓比例最高达1.54%,资金持续流入,其中茅台加仓最为显著,达到352家基金重仓。大众品板块如乳制品重仓比例回升至0.32%,伊利股份加仓动作明显,显示资金对大众消费领域的关注度提升。此外,伊利股份在重仓股中排名上升至第4位,进一步印证了大众品板块的受青睐程度。整体而言,白酒板块仍是资金配置重点,大众品板块表现亮眼,行业内部结构优化。
报告重点分析了哪些方向?
报告重点分析了食品饮料行业基金持仓的结构性变化和子板块表现。核心关注点包括行业整体重仓比例和超配比例的动态,以及白酒和大众品两大板块的具体配置情况。白酒板块中,茅台的持仓变化尤为突出,其重仓比例和超配比例均有显著提升。大众品板块中,乳制品表现较好,伊利股份的加仓动作成为亮点。此外,报告还追踪了重仓股的排名变化,如燕京啤酒新进前10,伊利股份升至第4位,安井食品排名微降。这些分析揭示了资金在食品饮料行业内部的配置策略调整。
当前食品饮料行业市场现状如何?
当前食品饮料行业市场现状呈现结构性活跃态势。行业整体基金持仓回升,重仓比例和超配比例虽仍处低位,但环比改善明显,显示市场对该行业的信心有所恢复。白酒板块作为传统优势领域,持续获得资金青睐,茅台等龙头股表现突出。大众品板块如乳制品也开始受到关注,伊利股份等企业加仓动作频繁,预示着消费升级趋势下,大众消费品市场潜力正在逐步释放。行业内部配置格局动态调整,资金流向反映市场对不同子板块的偏好变化。
食品饮料行业研报存在哪些风险提示?
食品饮料行业研报提示的主要风险包括消费需求疲软、原材料价格大幅上涨以及行业竞争加剧。消费需求疲软可能导致行业整体销售额增长放缓,影响企业盈利能力。原材料价格大幅上涨会压缩企业利润空间,尤其对成本敏感的大众品板块影响更大。行业竞争加剧则可能引发价格战或市场份额争夺,不利于行业健康发展。这些风险因素需要投资者密切关注,评估其对行业配置策略的潜在影响。