猜你想问
新华三最新业绩表现如何?
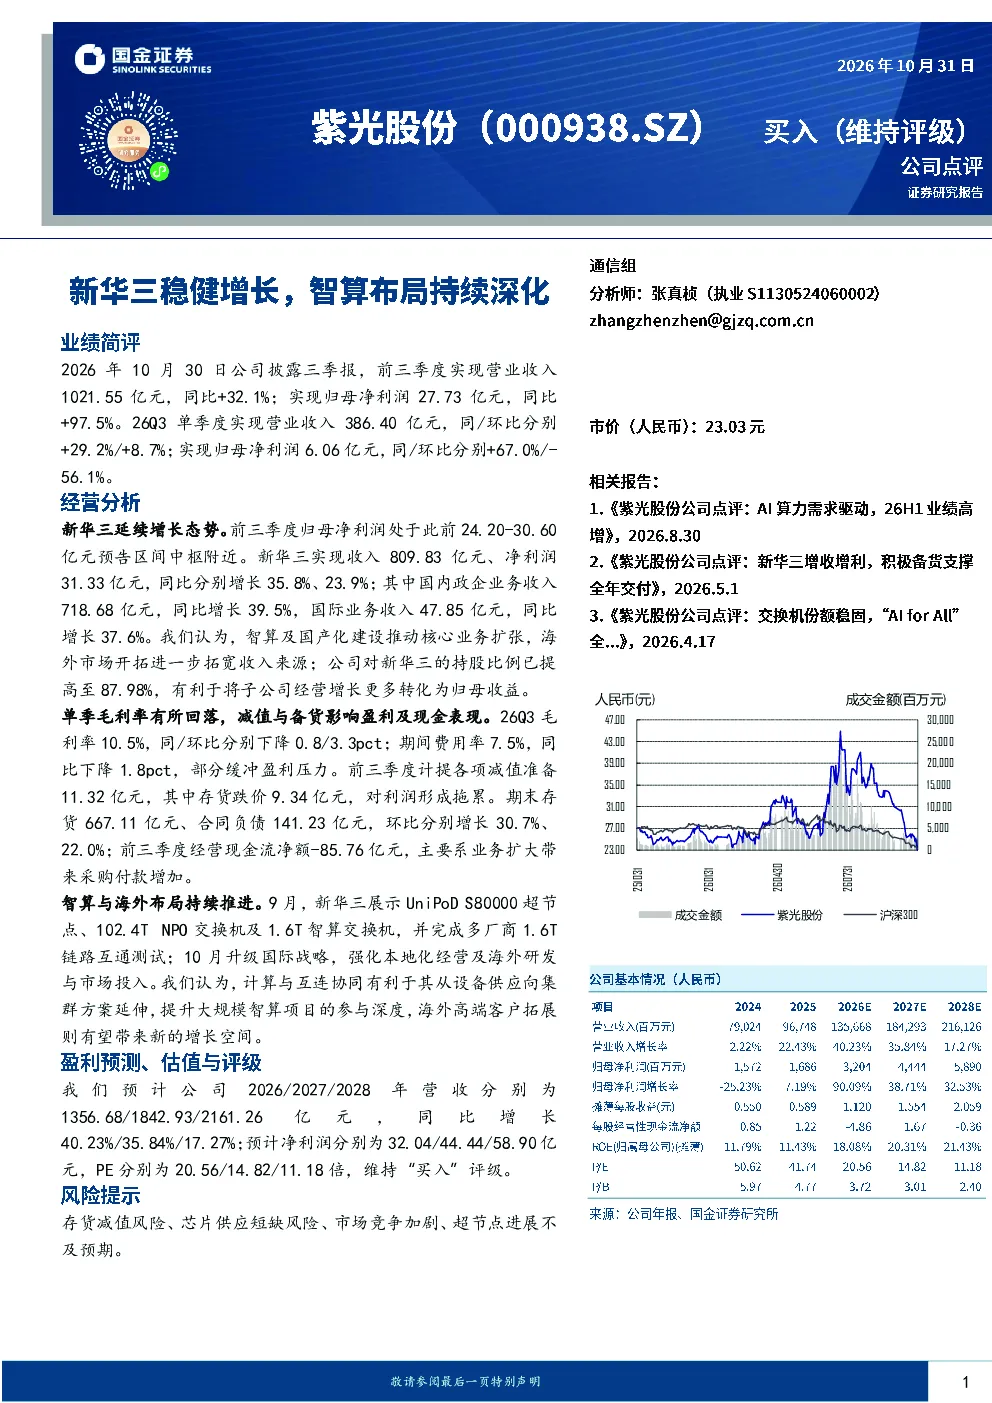
公司2026年前三季度实现营业收入1021.55亿元,同比增长32.1%,归母净利润27.73亿元,同比增长97.5%。单季度(Q3)营业收入386.40亿元,同比增长29.2%,归母净利润6.06亿元,同比增长67.0%。国内政企业务收入718.68亿元,同比增长39.5%,国际业务收入47.85亿元,同比增长37.6%。智算及国产化建设推动核心业务扩张,海外市场开拓拓宽收入来源。
信息技术行业发展趋势如何?
智算及国产化建设成为信息技术行业重要发展趋势,推动核心业务扩张。企业需强化本地化经营及海外研发与市场投入,拓展收入来源。市场竞争加剧,企业需提升产品竞争力。
报告重点分析了哪些方向?
报告重点分析了新华三的业绩表现、业务增长、财务状况、战略进展及投资预测。业绩方面,公司营收和净利润均实现显著增长;业务方面,国内政企业务和国际业务均表现强劲,智算及国产化建设推动核心业务扩张;财务方面,毛利率环比下降,存货及合同负债较高,经营现金流净额为负;战略方面,智算与海外布局持续推进,国际战略升级;投资预测方面,预计未来三年营收和净利润将保持增长,维持‘买入’评级。
当前市场现状如何?
当前市场环境下,企业需关注存货减值风险、芯片供应短缺风险、市场竞争加剧等问题。新华三前三季度计提减值准备11.32亿元,其中存货跌价9.34亿元,期末存货667.11亿元,合同负债141.23亿元,经营现金流净额为-85.76亿元。市场竞争激烈,企业需提升产品竞争力。
研报提示了哪些风险?
研报提示的主要风险包括存货减值风险、芯片供应短缺风险、市场竞争加剧、超节点进展不及预期等。公司前三季度计提减值准备11.32亿元,其中存货跌价9.34亿元,期末存货667.11亿元,合同负债141.23亿元,经营现金流净额为负。需关注芯片供应短缺对业务的影响。市场竞争加剧,企业需提升产品竞争力。超节点进展不及预期可能影响未来业务发展。