猜你想问
这份研报的核心内容是什么?
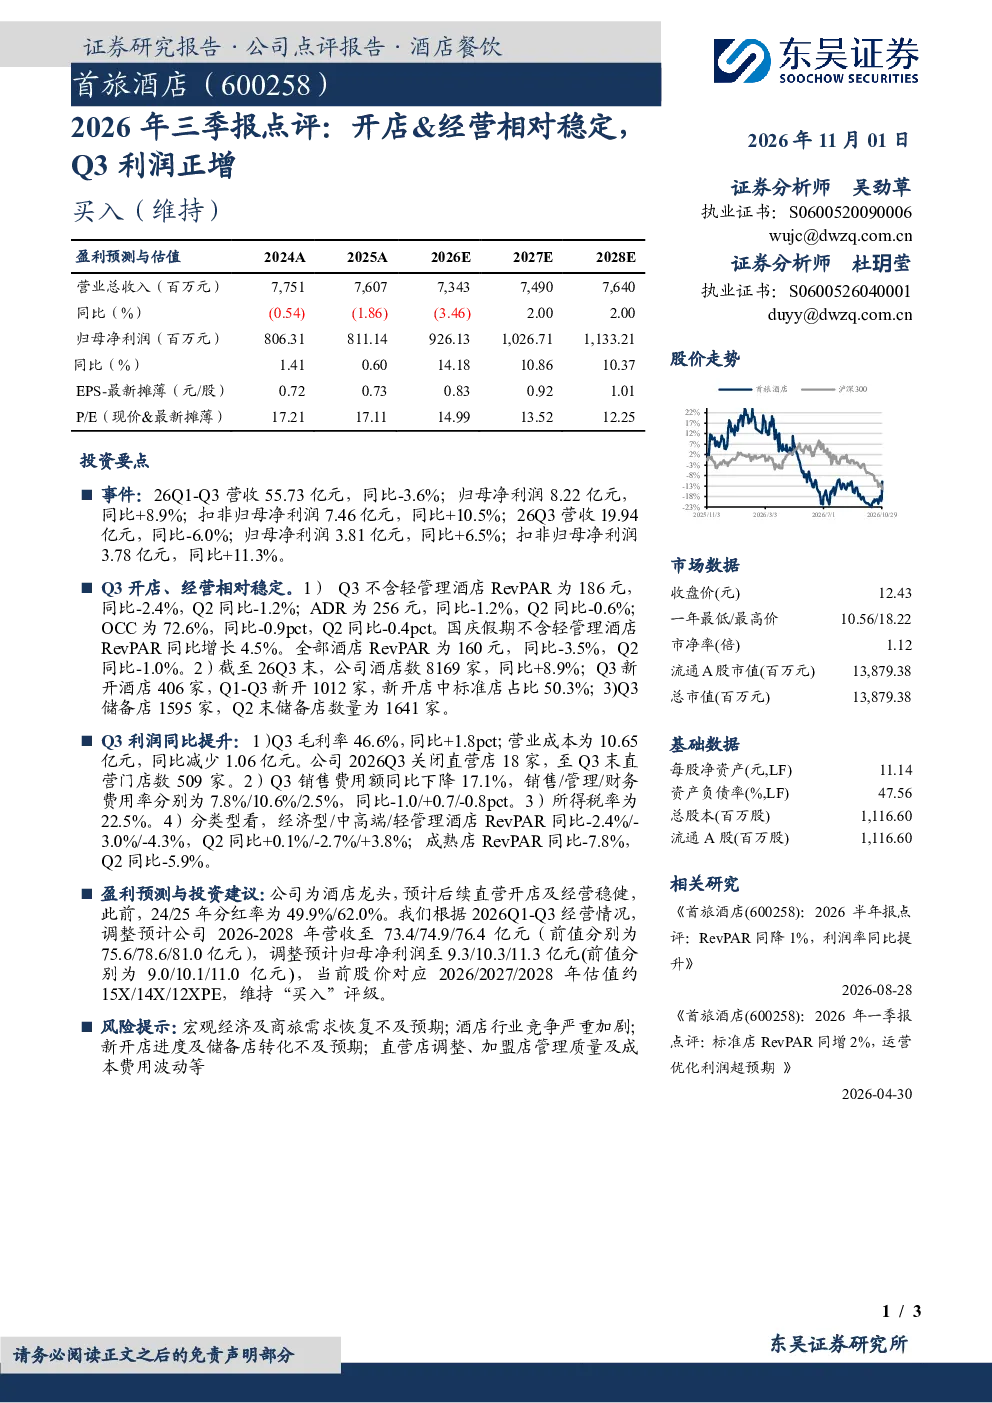
这份研报主要点评了2026年前三季度业绩表现,指出营收同比-3.6%但利润增长,Q3利润同比+6.5%。报告强调公司开店与经营相对稳定,Q3新开酒店406家,储备店1595家,但部分酒店类型RevPAR同比下滑。
休闲服务行业目前的发展趋势如何?
报告显示,酒店行业在经营上面临挑战,Q3不含轻管理酒店RevPAR同比-2.4%,成熟店RevPAR同比-7.8%,但国庆假期RevPAR增长。行业整体新开店数量增加,标准店占比提升,显示行业扩张趋势,但竞争加剧和需求恢复不确定性仍是关键因素。
研报重点分析了哪些方面?
研报重点分析了营收利润变化、开店经营数据、利润率与费用控制,以及不同酒店类型表现。报告指出Q3毛利率提升至46.6%,销售费用同比下降17.1%,但经济型、中高端及轻管理酒店RevPAR均出现同比下滑,成熟店表现更差。
当前市场对酒店行业的现状判断是什么?
市场显示酒店行业处于调整期,新开店数量持续增长但部分经营指标承压,RevPAR同比多现下滑。公司经营相对稳定,但行业整体面临宏观经济及商旅需求恢复不及预期、竞争加剧等挑战,直营店调整和加盟店管理质量也需关注。
研报提到了哪些风险提示?
研报提示的主要风险包括宏观经济及商旅需求恢复不及预期,可能导致行业整体营收增长放缓;酒店行业竞争加剧可能压缩利润空间;新开店进度及储备店转化不及预期会影响扩张效果;直营店调整、加盟店管理质量及成本费用波动也可能带来不确定性。
你可能感兴趣
古井贡酒(000596)2026年三季报点评:Q3收入恢复正增,盈利持续承压
华创证券2026-10-30
Q3利润同比正增,持续看好周期龙头-2025年三季报点评
中泰证券2025-10-25
2026年三季报点评:Q3业绩延续高增,经营质量持续提升
医药生物东吴证券2026-10-28
2023年三季报点评:Q3稳健经营,子品牌股权处置增厚利润
国泰君安证券2023-11-13
中船特气2026年三季报点评 Q3利润高增 六氟化钨盈利弹性释放
未知机构2026-10-22
2026年三季报点评:Q3扣非同比高增83%、利润增速亮眼
东吴证券2026-10-29
2026年三季报点评:锡铜产量稳增,Q3利润环比修复
东吴证券2026-10-28
2026年二季度业绩点评:同店销售额同比正增,开店进度超前
华创证券2026-07-31
23年三季报点评:开店爬坡+会计处理压缩利润,经营持续向好,期待明后年业绩释放
信达证券2023-10-27
医药行业2024年三季报总结:Q3收入增速回正,利润有所承压
医药生物西南证券2024-11-14