猜你想问
报告核心内容是什么?
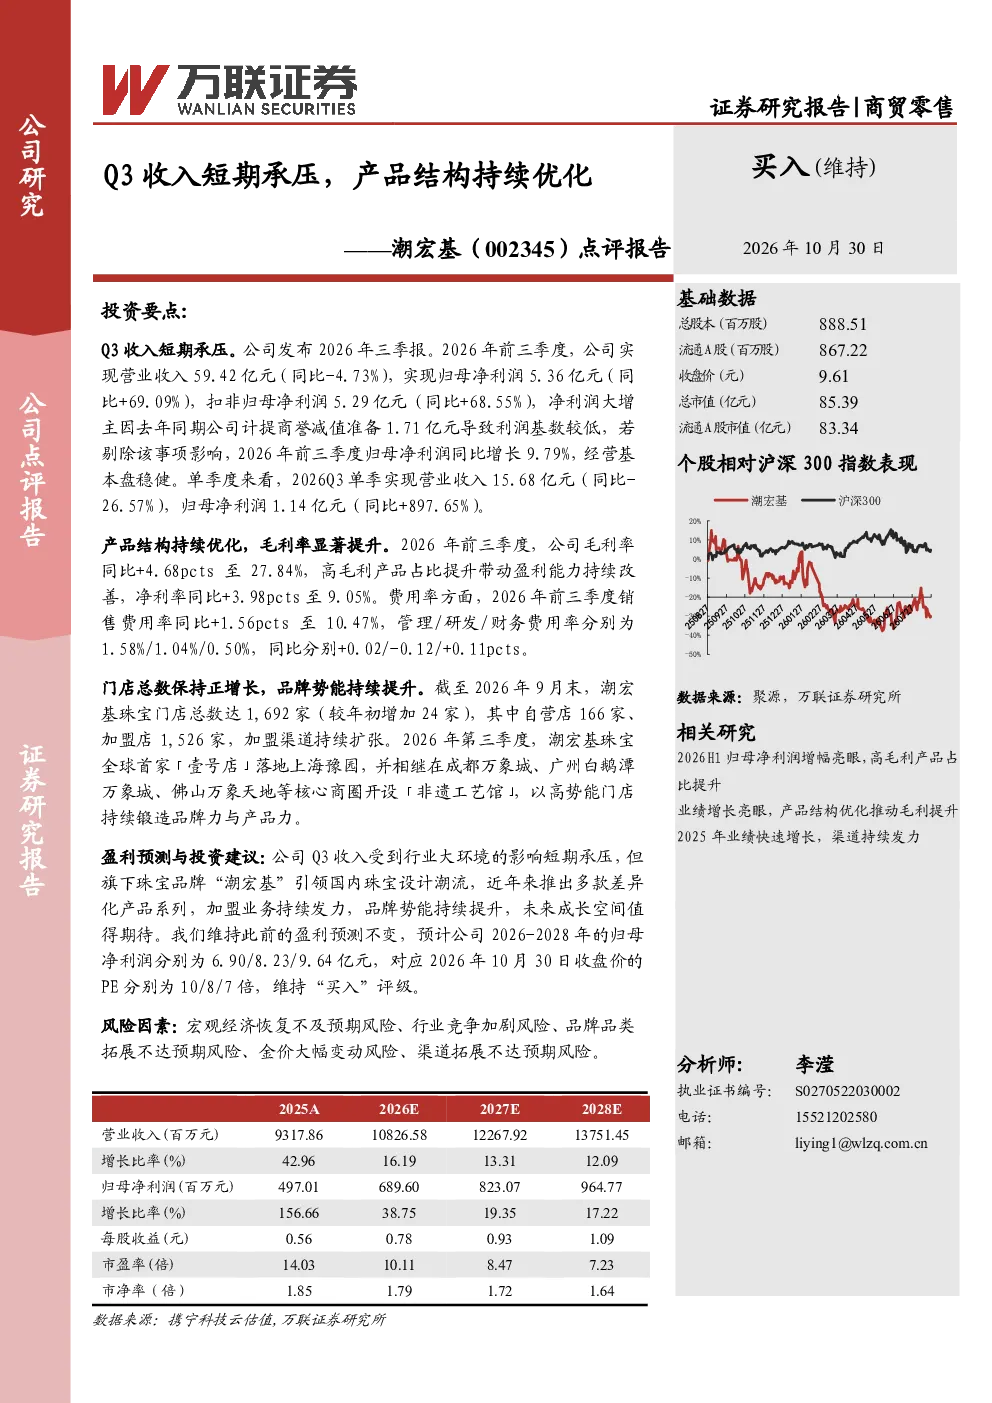
报告指出潮宏基Q3收入短期承压,但产品结构持续优化。2026年前三季度,公司实现营业收入59.42亿元,同比-4.73%;归母净利润5.36亿元,同比+69.09%。净利润大增主要因去年同期商誉减值影响,剔除后同比增长9.79%。单季度看,Q3收入15.68亿元,同比-26.57%,但净利润1.14亿元,同比+897.65%。
商贸零售行业发展趋势如何?
报告分析,潮宏基所属商贸零售行业,珠宝品牌需持续创新以应对竞争。公司通过优化产品结构,提升高毛利产品占比,毛利率同比+4.68pcts至27.84%,净利率同比+3.98pcts至9.05%。同时,门店总数达1,692家,加盟渠道扩张,品牌势能持续提升。
报告重点分析了哪些方向?
报告重点分析了潮宏基的产品结构优化及盈利能力改善。公司毛利率和净利率显著提升,费用率控制良好。此外,报告关注其门店扩张策略,包括开设「壹号店」和「非遗工艺馆」,以提升品牌影响力。
当前市场现状如何判断?
报告显示,潮宏基Q3收入受行业环境影响短期承压,但长期经营基本盘稳健。公司通过差异化产品系列和加盟业务拓展,品牌势能增强。高毛利产品占比提升带动盈利能力持续改善,显示出较强的市场竞争力。
研报有哪些风险提示?
报告提示,潮宏基面临宏观经济恢复不及预期、行业竞争加剧、品牌品类拓展不达预期、金价大幅变动及渠道拓展不达预期等风险。这些因素可能影响公司未来的业绩表现和经营策略。
你可能感兴趣
Q3收入短期承压,产品结构持续优化——潮宏基(002345)点评报告
万联证券2026-10-30
产品结构持续优化,Q3销售短期承压
食品饮料华鑫证券2021-11-01
2024年三季报点评:Q3业绩承压,产品结构持续优化
钢铁民生证券2024-10-27
马钢股份2023年报点评:业绩短期承压,产品结构持续优化
钢铁国泰君安证券2024-04-22
2023年中报点评:业绩短期承压,产品结构持续优化
国泰君安证券2023-08-27
国金商社潮宏基三季报点评Q3收入短期承压渠道优化...
未知机构2026-10-31
公司信息更新报告:2024Q3业绩短期承压,产品结构持续优化
基础化工开源证券2024-10-30
2021三季报点评:Q3收入承压,费用率优化下盈利持续改善
基础化工国泰君安证券2021-10-27
收入短期承压,产品结构优化增强盈利
机械设备安信证券2022-08-28
2024年三季报点评报告:经营业绩季度承压,产品结构持续优化
钢铁华龙证券2024-11-04