猜你想问
这份研报的核心内容是什么?
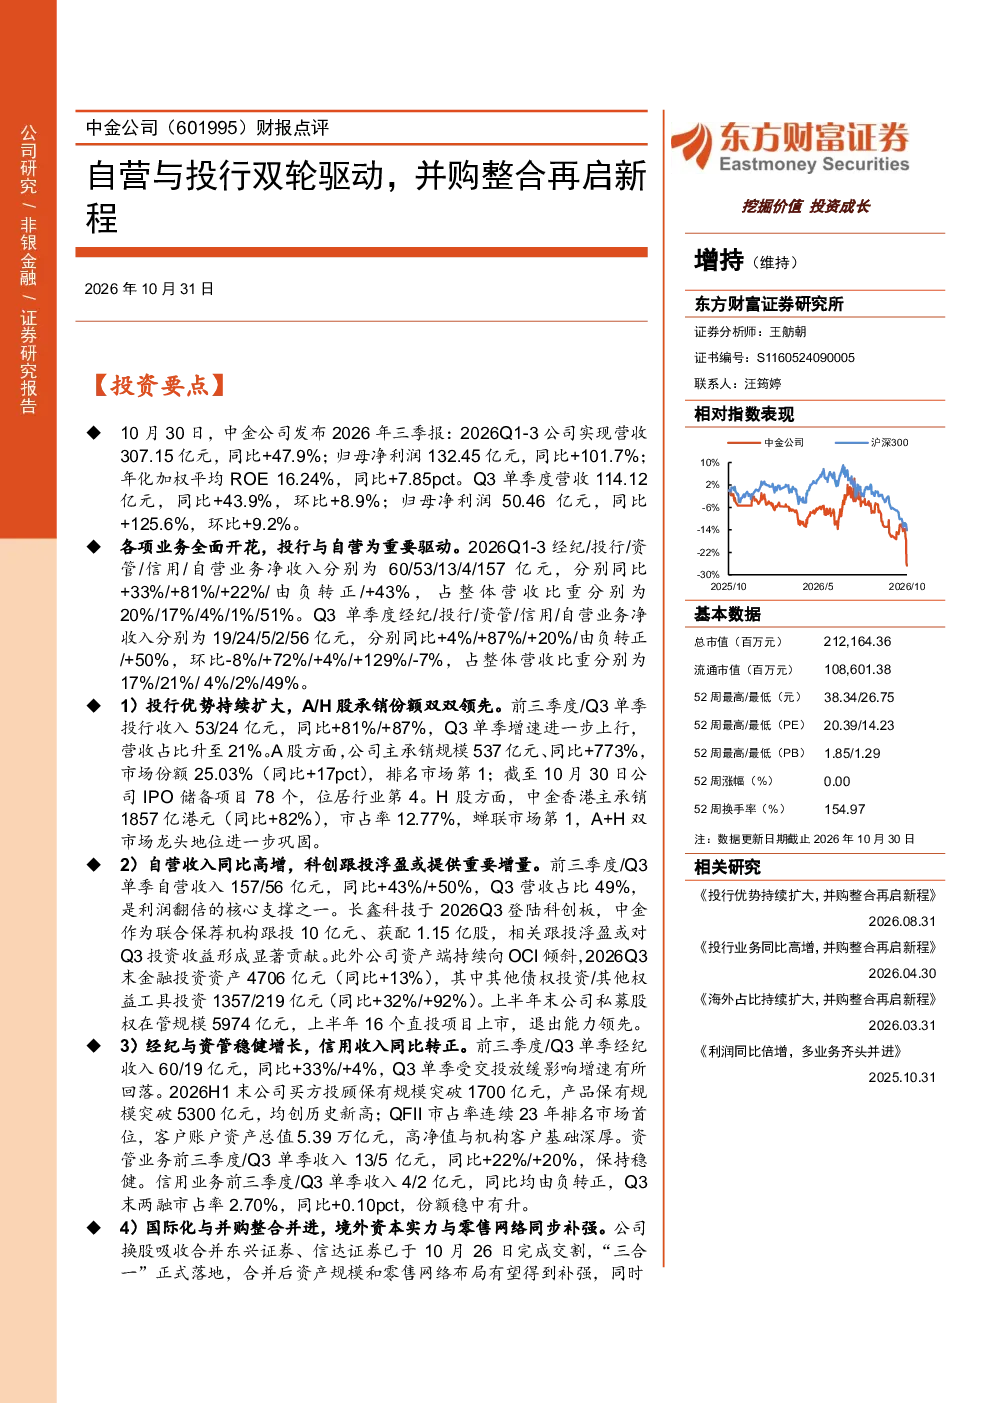
中金公司2026年前三季度业绩表现亮眼,营收和净利润同比大幅增长,ROE显著提升。投行与自营业务为业绩主要驱动,其中投行承销份额双市场领先,自营收入高增得益于科创跟投浮盈及OCI资产配置优化。经纪与资管业务稳健增长,信用业务扭亏为盈。
投行业务的发展趋势如何?
中金公司投行业务前三季度收入同比增长81%,Q3单季增速达87%,A股主承销规模市场份额居首,IPO储备项目位列行业第四,A+H市场双料龙头。这表明投行业务持续保持领先地位,未来有望受益于资本市场改革与政策红利进一步发展。
报告重点分析了哪些方向?
报告重点分析了中金公司投行、自营、经纪与资管、信用业务的发展情况,以及国际化与并购整合的进展。其中,投行业务的承销份额领先地位、自营业务的科创跟投浮盈贡献、经纪与资管的稳健增长、信用业务的扭亏为盈等是报告关注的重点。
当前市场对中金公司的判断是怎样的?
中金公司稳步推进国际一流投行建设,龙头地位巩固。并购整合落地后,有望实现规模与能力双重跃升。市场对其未来发展持积极态度,认为公司受益于资本市场改革与政策红利,未来发展潜力较大。
研报提到了哪些风险提示?
研报提示的风险包括宏观经济复苏不及预期、资本市场大幅波动、行业竞争加剧等。这些风险可能对中金公司的业绩表现产生一定影响,需要密切关注。
你可能感兴趣
中金公司(601995)财报点评:投行优势持续扩大,并购整合再启新程
东方财富2026-08-31
场地车双反出清再启新程,半导体量测+光模块设备双轮驱动
中泰证券2026-09-15
中金并购预案落地,行业整合启新程
金融东方财富2025-12-23
招商食品深度华润饮料纯净水龙头再启新程拓张提效驱动价值重估
未知机构2026-01-19
2024年年报点评:24年销量业绩破浪领航,25年王牌连出再启新程
交通运输东吴证券2025-03-25
财富管理与投行双轮驱动,综合实力有望再提升
金融信达证券2021-04-28
财报点评自营经纪驱动增长,并购开启崭新篇章
东方财富2025-08-27
投行、自营双轮驱动
金融安信证券2013-04-15
首次覆盖报告:两大引擎筑核心优势,并购赋能启进阶新程
建筑建材西部证券2025-11-03
首次覆盖报告:两大引擎筑核心优势,并购赋能启进阶新程
西部证券2025-11-03