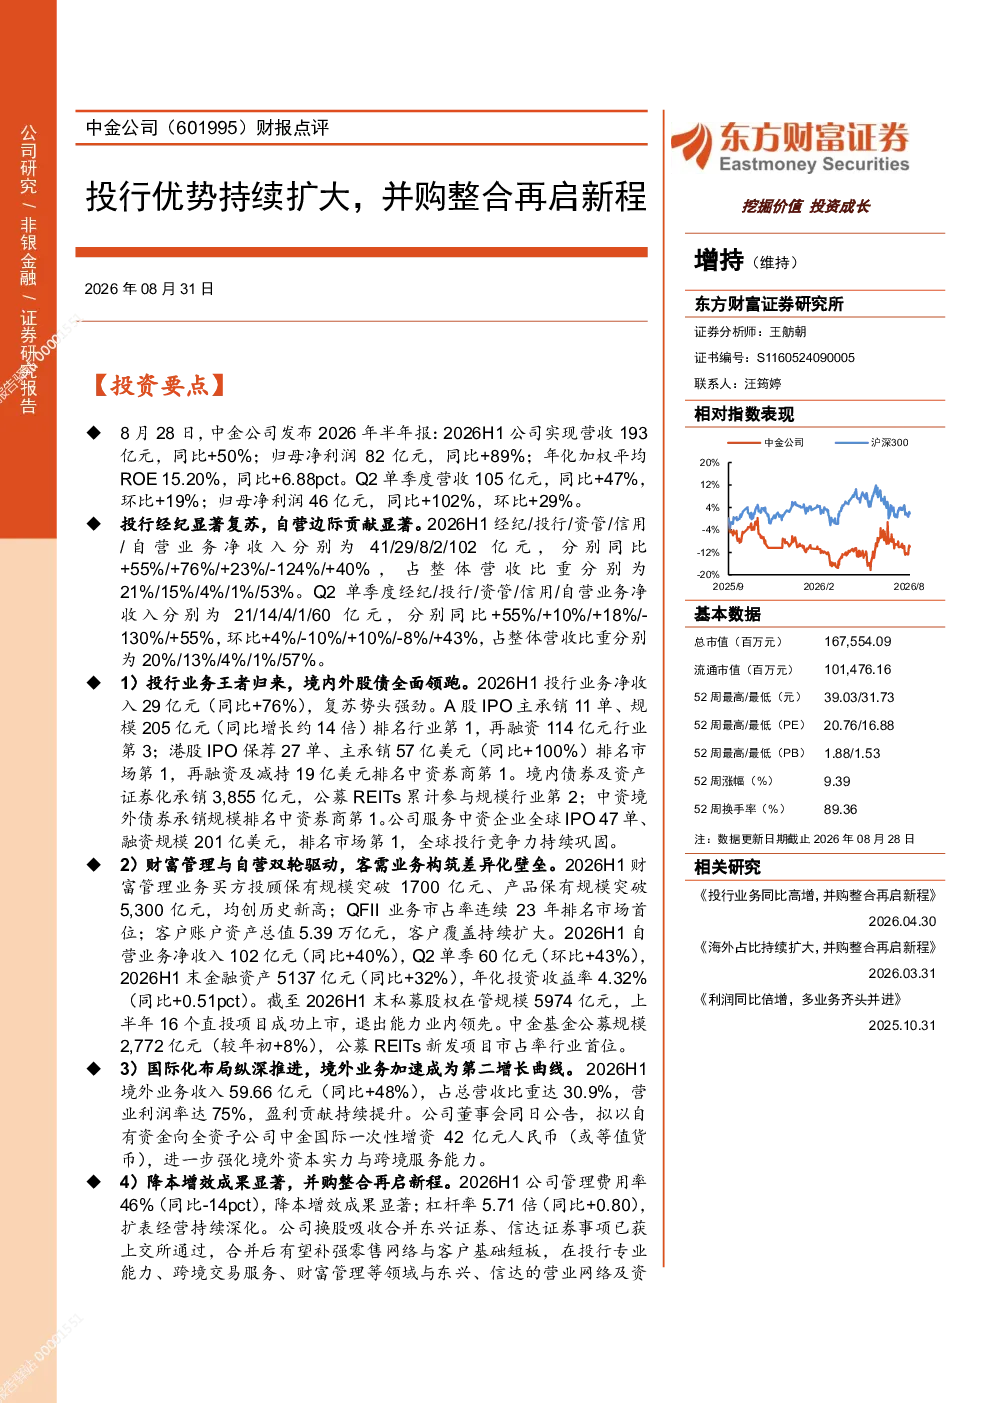
中金公司2026年半年报显示,公司业绩显著增长,投行业务王者归来,财富管理与自营业务强势回暖,国际化布局纵深推进,降本增效成果显著,并购整合再启新程。
核心观点与关键数据:
- 业绩增长:2026H1公司实现营收193亿元,同比+50%;归母净利润82亿元,同比+89%;年化加权平均ROE 15.20%,同比+6.88pct。Q2单季度营收105亿元,同比+47%,环比+19%;归母净利润46亿元,同比+102%,环比+29%。
- 业务结构:2026H1经纪/投行/资管/信用/自营业务净收入分别为41/29/8/2/102亿元,分别同比+55%/+76%/+23%/-124%/+40%,占整体营收比重分别为21%/15%/4%/1%/53%。Q2单季度相应业务净收入分别为21/14/4/1/60亿元,分别同比+55%/+10%/+18%/-130%/+55%,占整体营收比重分别为20%/13%/4%/1%/57%。
- 投行业务:2026H1投行业务净收入29亿元(同比+76%),复苏势头强劲。A股IPO主承销11单、规模205亿元(同比增长约14倍)排名行业第1,再融资114亿元行业第3;港股IPO保荐27单、主承销57亿美元(同比+100%)排名市场第1,再融资及减持19亿美元排名中资券商第1。境内债券及资产证券化承销3,855亿元,公募REITs累计参与规模行业第2;中资境外债券承销规模排名中资券商第1。公司服务中资企业全球IPO 47单、融资规模201亿美元,排名市场第1,全球投行竞争力持续巩固。
- 财富管理与自营:2026H1财富管理业务买方投顾保有规模突破1700亿元、产品保有规模突破5,300亿元,均创历史新高;QFII业务市占率连续23年排名市场首位;客户账户资产总值5.39万亿元,客户覆盖持续扩大。2026H1自营业务净收入102亿元(同比+40%),Q2单季60亿元(环比+43%),2026H1末金融资产5137亿元(同比+32%),年化投资收益率4.32%(同比+0.51pct)。截至2026H1末私募股权在管规模5974亿元,上半年16个直投项目成功上市,退出能力业内领先。中金基金公募规模2,772亿元(较年初+8%),公募REITs新发项目市占率行业首位。
- 国际化布局:2026H1境外业务收入59.66亿元(同比+48%),占总营收比重达30.9%,营业利润率达75%,盈利贡献持续提升。公司董事会同日公告,拟以自有资金向全资子公司中金国际一次性增资42亿元人民币(或等值货币),进一步强化境外资本实力与跨境服务能力。
- 降本增效与并购整合:2026H1公司管理费用率46%(同比-14pct),降本增效成果显著;杠杆率5.71倍(同比+0.80),扩表经营持续深化。公司换股吸收合并东兴证券、信达证券事项已获上交所通过,合并后有望补强零售网络与客户基础短板,在投行专业能力、跨境交易服务、财富管理等领域与东兴、信达的营业网络及资 增持(维持) 东方财富证券研究所 证券分析师:王舫朝 证书编号:S1160524090005 联系人:汪筠婷 相对指数表现 基本数据 总市值(百万元) 167,554.09 流通市值(百万元) 101,476.16 52周最高/最低(元) 39.03/31.73 52周最高/最低(PE) 20.76/16.88 52周最高/最低(PB) 1.88/1.53 52周涨幅(%) 9.39 52周换手率(%) 89.36 注:数据更新日期截止2026年08月28日 相关研究 《投行业务同比高增,并购整合再启新程》 2026.04.30 《海外占比持续扩大,并购整合再启新程》 2026.03.31 《利润同比倍增,多业务齐头并进》 2025.10.31 -20%-12%-4%4%12%20%2025/92026/22026/8中金公司沪深300报告驿站 00001551报告驿站 00001551
中金公司(601995)财报点评 敬请阅读本报告正文后各项声明 2 本实力形成深度互补,加速迈向国际一流投行。 【投资建议】 2026H1公司锚定国际一流投行建设目标,稳步推进高质量发展,投行境内外业务优势持续扩大,财富管理、自营等业务强势回暖,盈利能力显著提升,龙头地位进一步巩固。展望未来,随着公司并购项目稳步推进,公司有望通过资源整合实现规模与能力的双重跃升,补强零售网络短板,深化产业投行与跨境服务能力。在资本市场改革持续深化、政策鼓励打造一流投行建设的背景下,公司作为头部券商,在投行、财富管理、跨境业务等领域壁垒稳固,有望率先受益于市场复苏与政策红利,加速迈向国际一流投行。我们上调了盈利预测,预计2026-2028E公司归母净利润分别为140/150/170亿元,8月28日收盘价对应PB为1.24/1.12/1.01倍,维持“增持”评级。 盈利预测 [Table_FinanceInfo] 项目\年度 2025A 2026E 2027E 2028E 营业收入(亿元) 284.81 383.18 414.12 463.44 增长率YoY(%) 33.50 34.54 8.07 11.91 归母净利润(亿元) 97.91 139.88 149.84 169.86 增长率YoY(%) 71.93 42.88 7.12 13.36 净利润率(%) 34.38 36.51 36.18 36.65 ROE(%) 7.25 10.36 10.05 10.29 EPS(元/股) 2.03 2.90 3.10 3.52 市盈率(倍) 17.26 11.98 11.18 9.86 11.09 市净率(倍) 1.25 1.24 1.12 1.01 资料来源:Choice,东方财富证券研究所 注:数据截至8月28日 【风险提示】 宏观经济复苏不及预期,资本市场大幅波动,行业竞争加剧。 报告驿站 00001551报告驿站 00001551
敬请阅读本报告正文后各项声明 3 中金公司(601995)财报点评 [Table_Finance] 资产负债表(亿元) 利润表(亿元) 至12月31日 2025A 2026E 2027E 2028E 至12月31日 2025A 2026E 2027E 2028E 货币资金 1,497 1,952 2,195 2,321 营业收入 285 383 414 463 其中:客户资金存款 1,010 1,465 1,611 1,692 手续费及佣金净收入 结算备付金 331 425 480 508 其中:代理买卖证券业务净收入 62 84 95 104 其中:客户备付金 209 303 333 350 证券承销业务净收入 50 70 80 91 资产管理业务净收入 16 18 20 21 交易性金融资产 2,954 2,868 3,373 3,560 利息净收入 -10 4 17 23 衍生金融资产 127 115 131 133 买入返售金融资产 224 226 229 231 其他业务收入 1 1 1 1 可供出售金融资产 - - - - 营业支出 169 217 236 262 持有至到期投资 - - - - 营业税金及附加 1 2 2 2 长期股权投资 10 10 12 13 管理费用 164 211 230 255 应收利息 - - - - 信用减值损失 3 4 5 5 存出保证金 142 206 227 238 其他业务成本 0 0 0 0 固定资产 20 20 23 25 营业利润 116 166 178 201 无形资产 19 19 23 25 加:营业外收入 2 2 3 3 其他资产 506 506 620 675 减:营业外支出 1 1 1 1 资产总计 7,828 9,590 10,436 11,049 利润总额 117 167 179 203 短期借款 - - - - 减:所得税 19 27 29 33 拆入资金 558 586 615 646 净利润 98 140 150 170 交易性金融负债 - - - - 减:少数股东损益 0 0 0 0 衍生金融负债 389 506 557 585 归属于母公司所有者的净利润 98 140 150 170 卖出回购金融资产款 1,126 1,463 1,610 1,690 代理买卖证券款 1,301 1,887 2,075 2,179 代理承销证券款 - - - - 应付职工薪酬 56 56 61 68 主要财务比率 应付债券 1,370 1,506 1,582 1,661 至12月31日 2025A 2026E 2027E 2028E 长期借款 - - - - 净利率 34.38% 36.51% 36.18% 36.65% 负债合计 6,584 8,214 8,917 9,366 总资产收益率 1.02% 1.46% 1.44% 1.54% 总股本 48 48 48 48 净资产收益率 7.25% 10.36% 10.05% 10.29% 所有者权益合计 1,244 1,376 1,519 1,683 市盈率(倍) 17.26 11.98 11.18 9.86 少数股东权益 23 26 28 32 市净率(倍) 1.25 1.24 1.12 1.01 归属于母公司所有者权益合计 1,221 1,351 1,491 1,651 每股净利润(元/股) 2.03 2.90 3.10 3.52 负债和股东权益 7,828 9,590 10,436 11,049 每股净资产(元/股) 27.98 27.98 30.89 34.21 资料来源:Choice,东方财富证券研究所 注:数据截至8月28日 报告驿站 00001551报告驿站 00001551reports+1551
敬请阅读本报告正文后各项声明 4 中金公司(601995)财报点评 分析师申明 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。 投资评级说明 报告中所涉及的评级分为股票评级和行业评级(另有说明的除外)。评级标准为以报告发布日后的3-12个月内的公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅。其中:A股市场以沪深300指数为基准;新三板市场以三板成指为基准;香港市场以恒生指数为基准;美国市场以标普500指数为基准。 股票评级 买入:相对同期相关证券市场代表性指数涨幅15%以上; 增持:相对同期相关证券市场代表性指数涨幅介于5%~15%之间; 中性:相对同期相关证券市场代表性指数涨跌幅介于-5%~5%之间; 减持:相对同期相关证券市场代表性指数跌幅介于15%~5%之间; 卖出:相对同期相关证券市场代表性指数跌幅15%以上。 行业评级 强于大市:相对同期相关证券市场代表性指数涨幅10%以上; 中性:相对同期相关证券市场代表性指数涨跌幅介于-10%~10%之间; 弱于大市:相对同期相关证券市场代表性指数跌幅10%以上。 免责声明 东方财富证券股份有限公司(以下简称“本公司”)具有中国证监会核准的证券投资咨询业务资格。 本报告由本公司制作及在中华人民共和国(香港和澳门特别行政区、台湾省除外)发布。 本报告仅供本公司的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。 本报告信息均来源于公开资料或本公司认为可靠的资料,但本公司对该等信息的真实性、准确性和完整性不作任何保证。本报告所载的资料、意见及预测仅反映报告出具日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。 本报告所载的盈利预测、评级、估值等观点,均基于特定的假设和前提条件,不构成所述证券买卖的出价或征价,亦不构成对具体证券在具体价位、具体时点、具体市场表现的投资建议。 在任何情况下,本报告的内容不构成对任何人的投资建议,也没有考虑到个别客户特殊的投资目标、财务状况或需求。客户需充分考虑自身特定状况,不应单纯依靠本报告所载的内容而取代个人的独立判断。本公司不对任何人因使用本报告所载任何内容所引致的任何损失负任何责任,投资者需自行承担风险。 在法律允许的情况下,本公司或其关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为这些公司提供或争取提供投资银行、财务顾问等服务。客户应充分考虑可能存在的利益冲突,勿将本报告作为投资决策的唯一参考依据。 本报告版权均归本公司所有,未经本公司事先书面授权,任何机构或个人不得以任何形式复制、发布、传播本报告的全部或部分内容。经授权刊载、转发本报告或者摘要的,应当注明本报告发布人和发布日期,并提示使用本报告的风险。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。 报告驿站 00001551报告驿站 00001551