猜你想问
三花智控2026年三季报核心内容是什么?
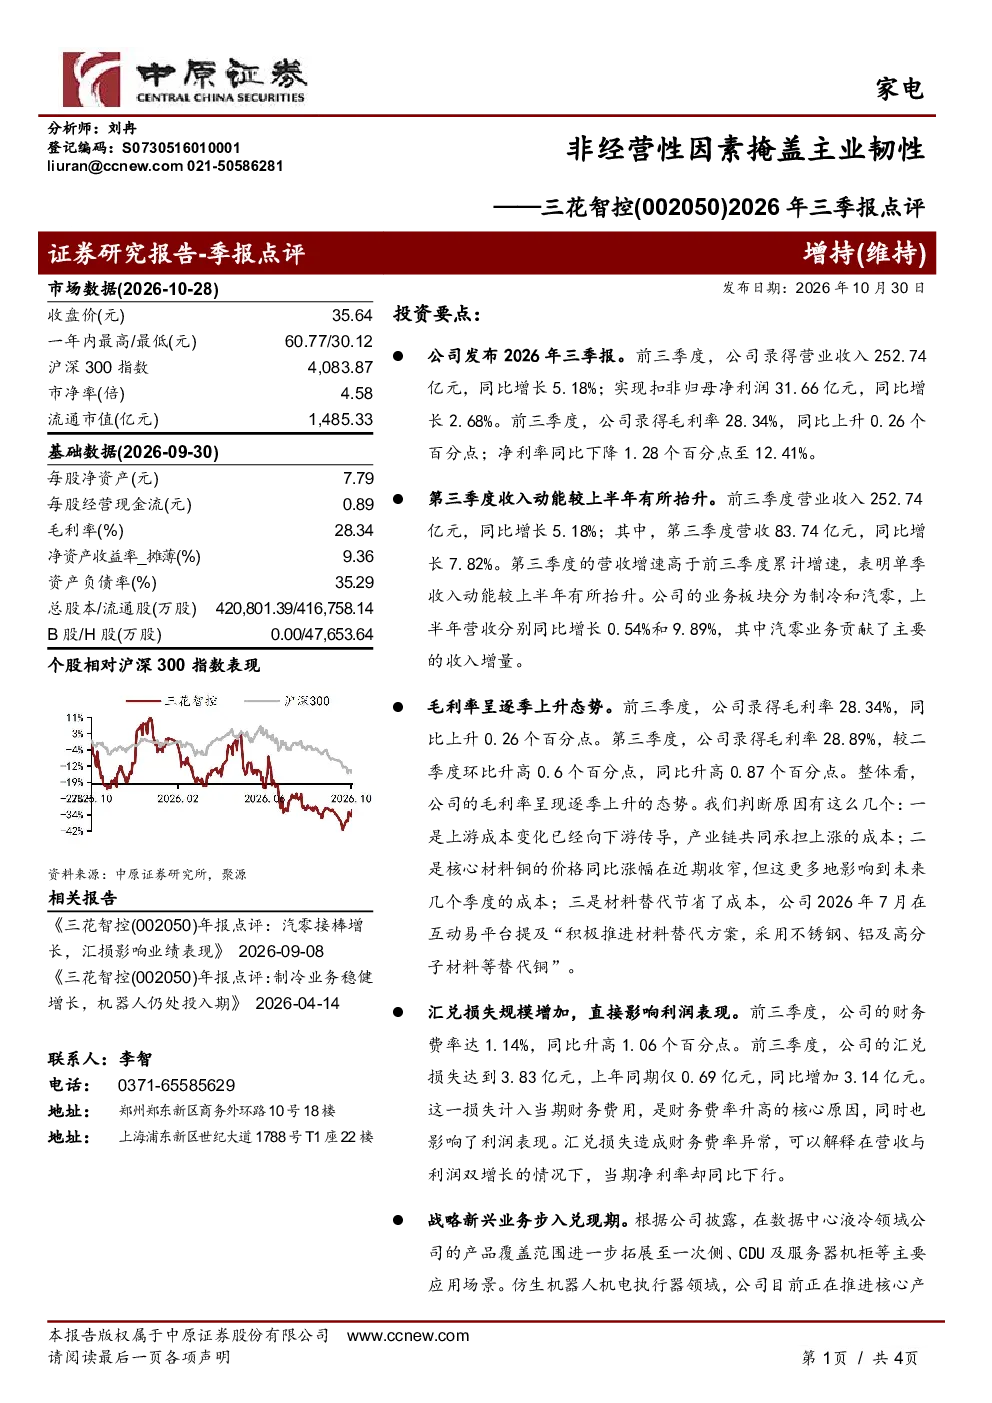
三花智控2026年三季报显示,公司主业呈现韧性,但非经营性因素(汇兑损失)掩盖了其经营表现。营业收入252.74亿元,同比增长5.18%;扣非归母净利润31.66亿元,同比增长2.68%;毛利率28.34%,同比上升0.26个百分点。制冷业务营收同比增长0.54%,汽零业务营收同比增长9.89%
制冷赛道行业发展趋势如何?
制冷赛道行业发展趋势显示,随着全球能源效率提升需求增加,高效节能制冷技术成为重点发展方向。市场集中度逐步提高,头部企业通过技术创新和产品升级巩固竞争优势。新兴应用场景如数据中心、冷链物流等带来增量市场,但原材料成本波动和汇率风险仍是行业挑战。
研报重点分析了哪些方向?
研报重点分析了三花智控的主营业务板块表现,特别是制冷和汽车零部件业务的增长情况。报告指出汽零业务贡献主要收入增量,毛利率逐季上升,原因包括上游成本传导趋缓、铜价涨幅收窄及材料替代节省成本。同时,新业务如数据中心液冷和仿生机器人机电执行器的进展也受到关注。
当前市场对三花智控的判断是什么?
当前市场对三花智控的判断显示,公司主业具备韧性,但汇兑损失等非经营性因素影响了净利润表现。汽零业务增长强劲,毛利率改善,新业务进展顺利。整体来看,三花智控在行业中的竞争地位稳固,但需关注原材料成本和汇率波动等外部风险。
研报提示了哪些风险?
研报提示的主要风险包括原材料成本上行压力、汇率波动对财务报表的影响、海外市场经营不确定性以及新业务商业化落地的不确定性。数据中心液冷和仿生机器人业务尚处发展初期,市场接受度和盈利能力有待验证。此外,行业竞争加剧也可能影响公司市场份额和利润水平。
你可能感兴趣
主业维持强韧性,非经营性因素影响净利率
食品饮料财通证券2024-08-22
2026年三季报点评主业韧性突出,税收扰动盈利
华创证券2026-10-30
2026年三季报点评主业韧性凸显,军工转型加速
中泰证券2026-10-30
2022年三季报点评:非经营性因素影响较大,养殖复苏背景下业绩持续向好
民生证券2022-10-27
医药生物行业特色原料药板块2020年三季报统计:为何Q3增速放缓?非经营性因素不改中长期逻辑
医药生物中泰证券2020-11-01
2016年年报点评:受累于多元化,公司主业业绩被掩盖
食品饮料中原证券2017-04-10
2026年一季报点评:扣非净利润印证主业韧性,麦高证券继续释放协同弹性
信息技术东吴证券2026-04-25
2025年三季报点评:短期因素扰动,盈利韧性强&上游拓展顺利
化石能源东吴证券2025-10-28
2026年中报点评:主业有韧性,AIDC电源加速突破
机械设备西南证券2026-09-07
2025年报及2026年一季报点评减值致业绩承压,主业营收韧性较强,业务毛利率显著提升,公司低空布局持续深化
华创证券2026-04-27