猜你想问
这份研报主要讲了什么内容?
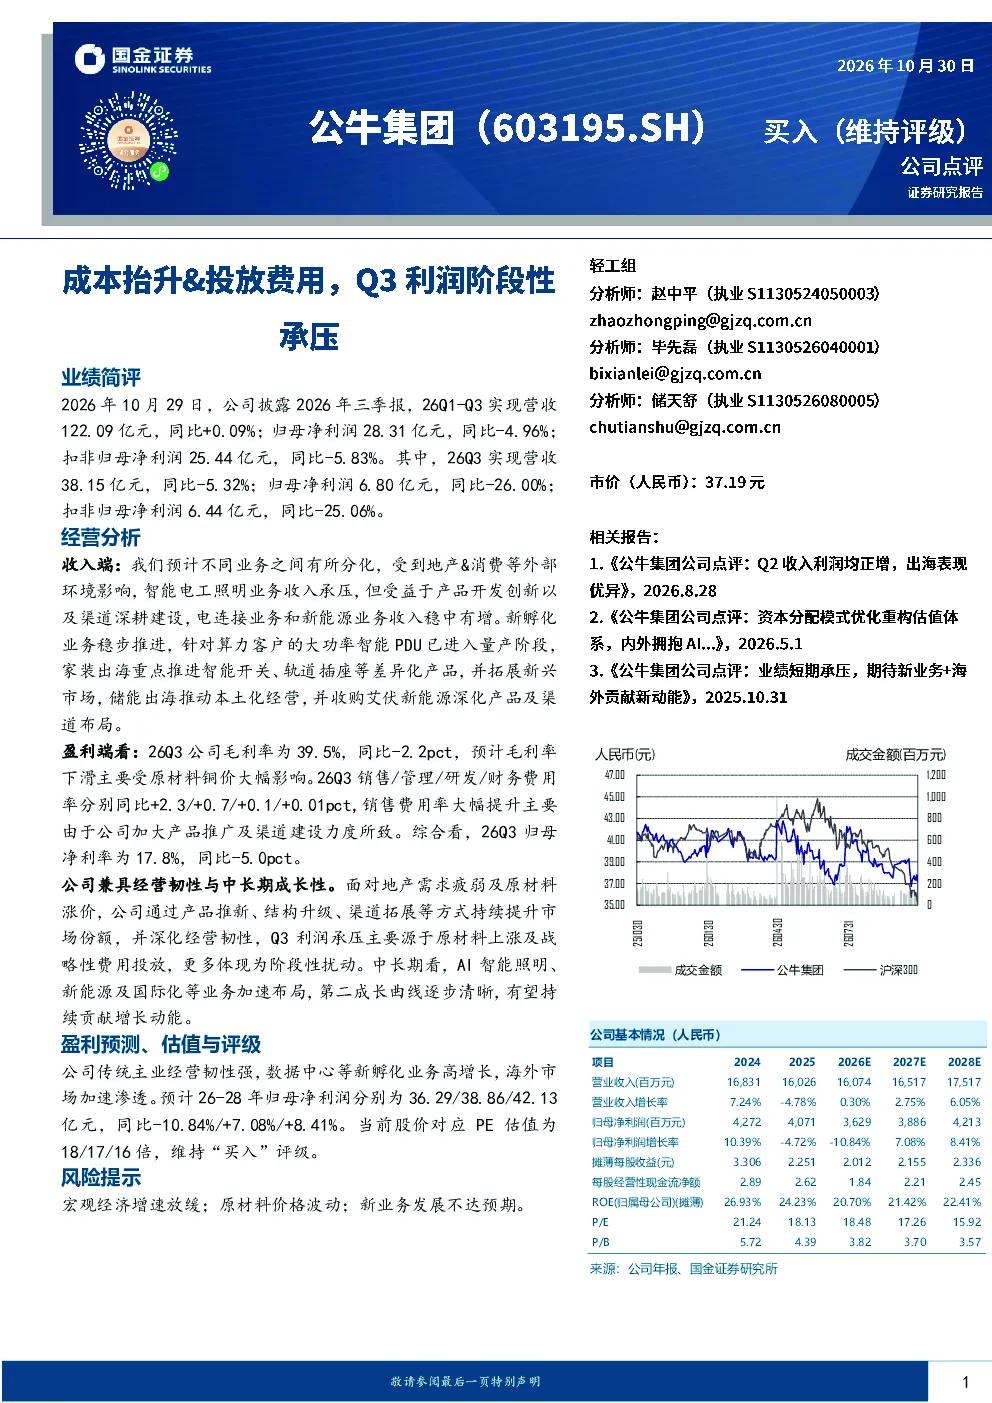
这份研报分析了603195公牛集团2026年三季报业绩,显示公司整体营收微增但利润下滑,Q3营收38.15亿元同比-5.32%,归母净利润6.80亿元同比-26.00%。报告指出,智能电工照明业务受地产和消费环境影响收入承压,但电连接和新能源业务收入稳增。公司通过产品推新、结构升级和渠道拓展应对挑战,Q3利润下滑主要源于原材料上涨和战略性费用增加,体现为阶段性扰动。中长期看,AI智能照明、新能源及国际化业务加速布局,有望持续贡献增长动能。
当前行业发展趋势如何?
当前行业趋势显示,地产需求疲弱对传统电工照明业务造成压力,但电连接和新能源业务展现出韧性,收入稳中有增。行业正加速向智能化、新能源化转型,AI智能照明、算力客户大功率智能PDU等创新产品进入量产,家装和储能出海推动本土化经营。同时,行业整合加速,公牛集团通过收购艾伏新能源深化布局。整体看,行业面临原材料价格波动和宏观经济放缓的挑战,但技术创新和国际化拓展为行业中长期增长提供动力。
研报重点分析了哪些方向?
研报重点分析了公牛集团的收入结构分化、盈利能力变化及中长期发展策略。报告指出,智能电工照明业务受地产和消费环境影响收入承压,而电连接和新能源业务收入增长稳健。盈利端,Q3毛利率同比-2.2pct主要受原材料铜价影响,销售费用率上升因加大产品推广。公司通过产品推新、结构升级和渠道拓展提升市场份额,并加速AI智能照明、新能源及国际化业务布局,构建第二成长曲线。
市场对公牛集团现状有何判断?
市场对公牛集团的判断显示,公司短期面临原材料上涨和战略性费用投放带来的利润压力,但中长期发展潜力得到认可。报告指出,公司经营兼具韧性与成长性,通过多元化业务布局和国际化拓展应对行业挑战。AI智能照明、新能源及国际化业务加速布局,有望持续贡献增长动能。尽管当前利润承压,但公司通过产品创新和渠道建设提升市场份额,市场对其长期发展持积极态度。
研报提示了哪些主要风险?
研报提示的主要风险包括宏观经济增速放缓、原材料价格波动和新业务发展不达预期。宏观经济放缓可能影响地产和消费需求,进而影响公司传统业务收入。原材料价格波动,特别是铜价变动,将直接影响公司毛利率水平。新业务如AI智能照明、新能源及国际化业务虽具潜力,但发展过程中存在不确定性,可能未达预期目标。这些风险需持续关注,可能对公司短期业绩和长期发展产生影响。