猜你想问
平安银行这份财报的核心内容是什么?
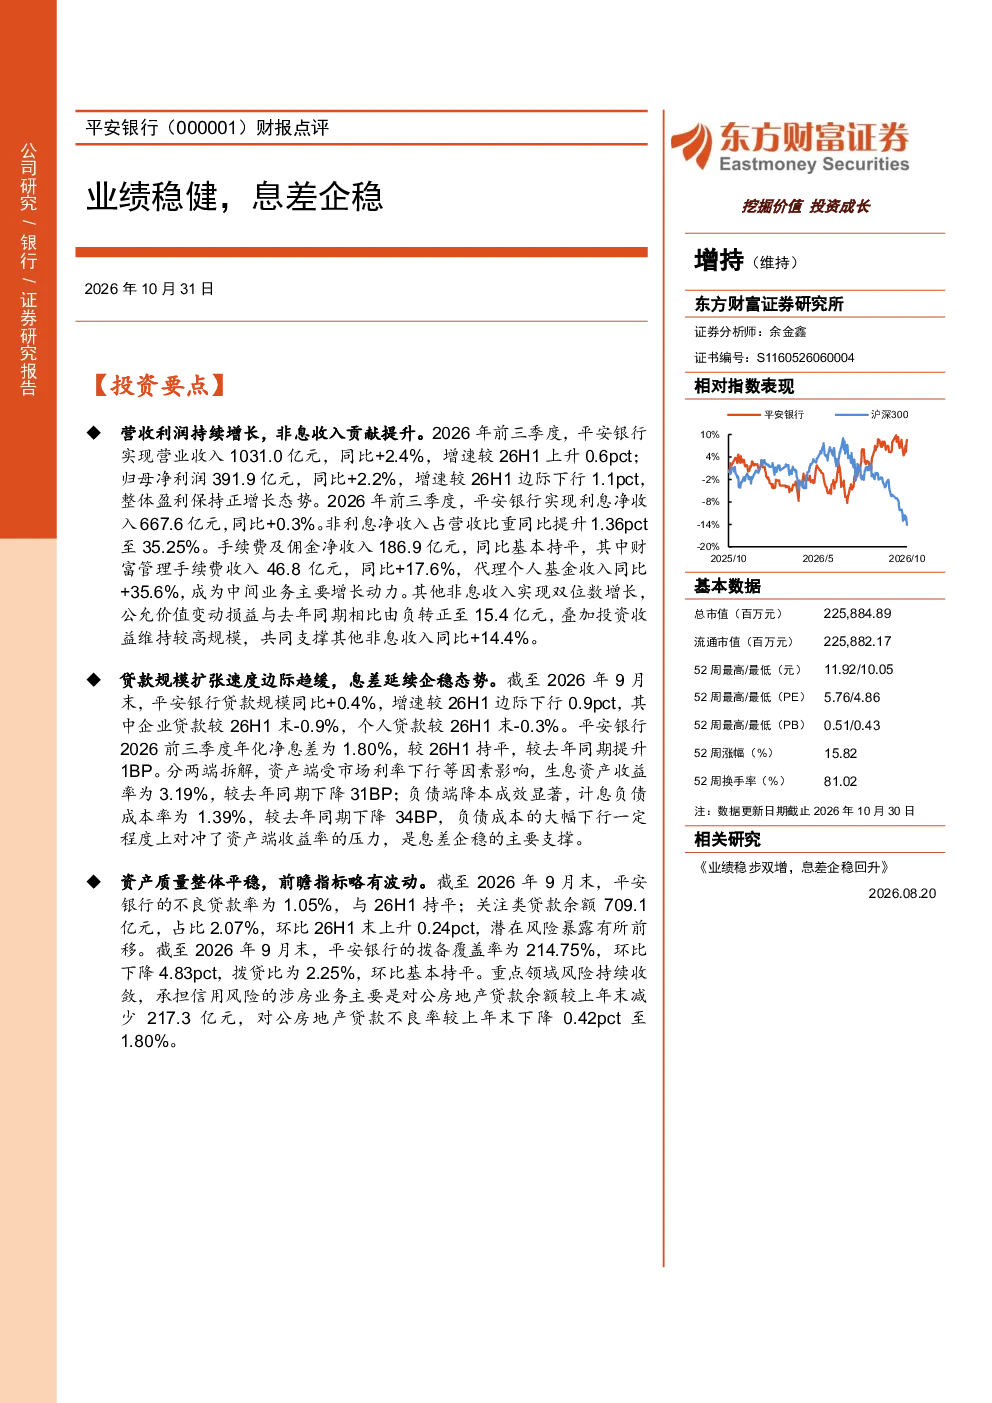
平安银行2026年前三季度营收利润持续增长,归母净利润达391.9亿元,同比+2.2%。非息收入贡献提升明显,占比达35.25%,其中财富管理手续费收入同比+17.6%,代理个人基金收入同比+35.6%。息差企稳在1.80%,负债成本管控能力突出,不良贷款率维持在1.05%。
银行业未来发展趋势如何?
银行业未来发展趋势中,财富管理业务差异化优势日益凸显,非息收入占比持续提升是重要方向。同时,息差稳定性和负债成本管控能力成为关键竞争指标。对公业务风险需持续关注,宏观经济环境和资产质量是行业普遍面临的挑战。
研报对平安银行的哪些方面进行了重点分析?
研报重点分析了平安银行的营收利润增长、非息收入贡献提升、息差企稳表现以及负债成本管控能力。特别关注财富管理业务的长期差异化优势,以及贷款规模增速边际下行和对公房地产贷款风险的边际收敛情况。
当前银行市场的现状如何判断?
当前银行市场整体面临息差收窄和资产质量压力,但头部银行通过财富管理转型和成本控制展现出稳健性。平安银行的非息收入增长和负债成本管控为行业提供了参考,不良贷款率稳定显示风险处置能力,但需关注宏观经济对行业的影响。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行超预期可能导致资产质量恶化,行业净息差下行超预期将影响银行盈利能力。对公房地产贷款风险虽边际收敛,但仍需持续监控,这些因素可能对银行整体业绩产生不利影响。
你可能感兴趣
财报点评业绩稳步双增,息差企稳回升
东方财富2026-08-20
中信银行(601998)财报点评:业绩双增 息差企稳
东方财富2026-08-31
2022年三季报点评:扩表态势稳健,息差企稳回升
金融民生证券2022-11-01
详解南京银行2026年三季报:业绩稳健高增,息差企稳回升
中泰证券2026-10-29
42家银行2026年中报:息差企稳支撑业绩稳健,分红再提升
金融中泰证券2026-08-31
2026年三季报业绩稳健高增,息差企稳回升
中泰证券2026-10-29
银行业深度综述与拆分|42家上市银行25三季报:息差企稳,业绩稳健;顺周期到弱周期
金融中泰证券2025-11-02
深度综述:42家银行2025、1Q26财报:与经济模式的关系度高,息差筑底企稳推动营收超预期
金融中泰证券2026-05-05
2026年一季报点评息差企稳,非息亮眼,营收业绩增速回正
华创证券2026-04-27
2026年半年报点评:息差企稳,业绩增速持续提升
金融国信证券2026-08-30