猜你想问
中信银行最新财报显示哪些关键业绩亮点?
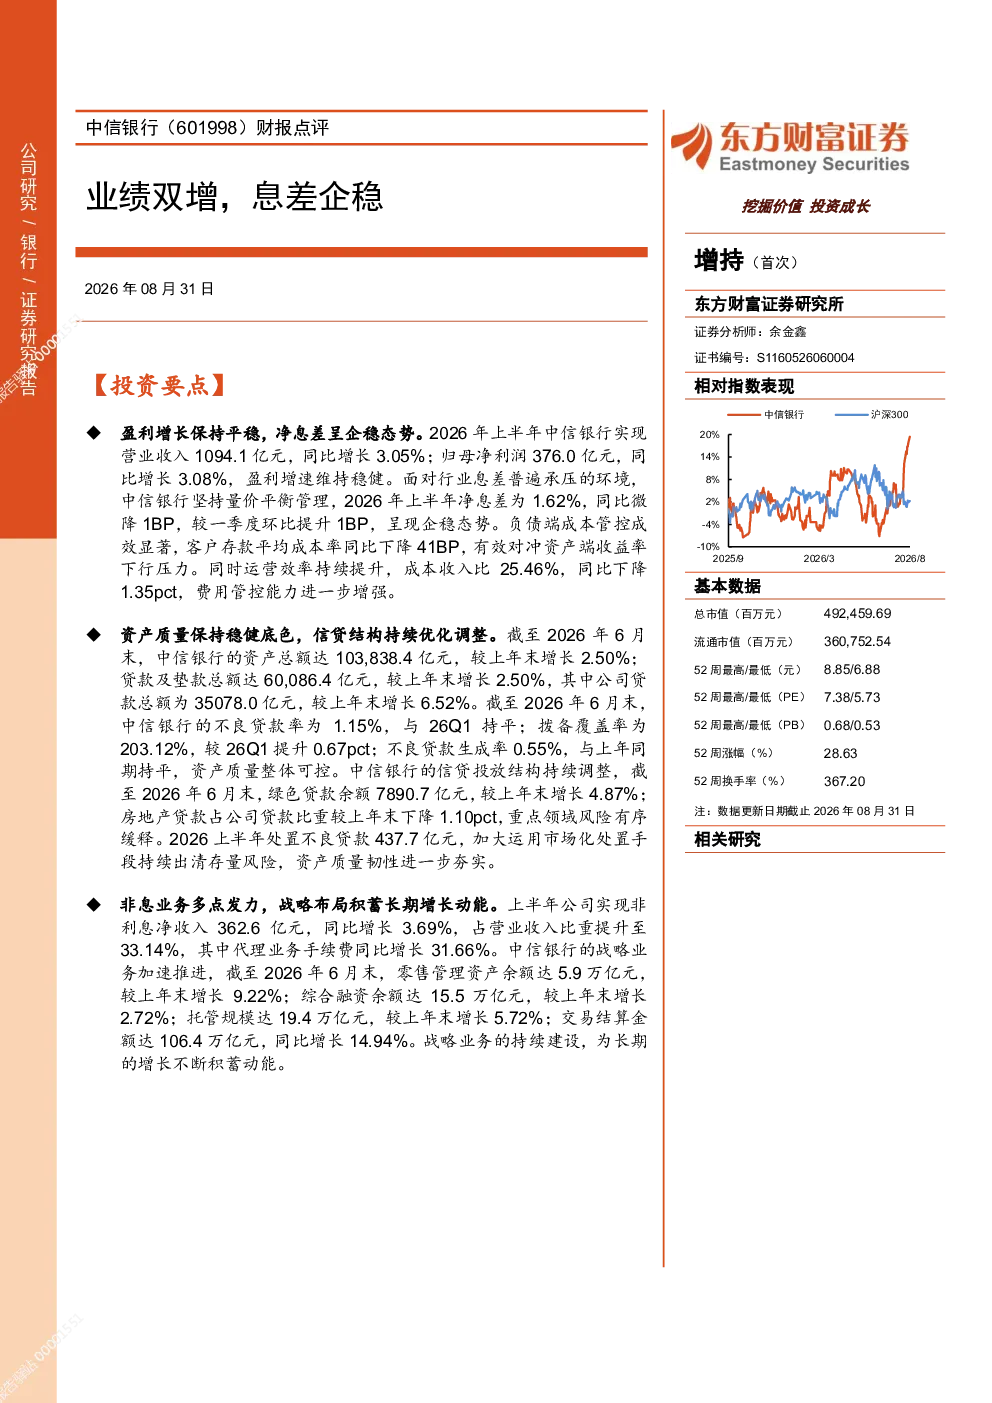
中信银行2026年上半年实现营业收入1094.1亿元,同比增长3.05%;归母净利润376.0亿元,同比增长3.08%。净息差为1.62%,同比微降1BP但环比提升1BP,呈现企稳态势。负债端成本管控成效显著,客户存款平均成本率同比下降41BP,有效对冲资产端收益率下行压力。运营效率持续提升,成本收入比25.46%,同比下降1.35pct。
当前银行业信贷结构有何发展趋势?
截至2026年6月末,中信银行不良贷款率为1.15%,与26Q1持平;拨备覆盖率为203.12%,较26Q1提升0.67pct;不良贷款生成率0.55%,与上年同期持平。信贷结构持续优化,绿色贷款余额7890.7亿元,较上年末增长4.87%;房地产贷款占比下降1.10pct。上半年处置不良贷款437.7亿元,资产质量韧性进一步夯实。
中信银行非息业务表现如何?
上半年非利息净收入362.6亿元,同比增长3.69%,占营业收入比重提升至33.14%,其中代理业务手续费同比增长31.66%。零售管理资产余额达5.9万亿元,综合融资余额达15.5万亿元,托管规模达19.4万亿元,交易结算金额达106.4万亿元,同比增长14.94%。战略业务的持续建设,为长期的增长不断积蓄动能。
当前市场对中信银行的总体评价是怎样的?
中信银行依托中信集团“金融+实业”协同优势,在产业金融、跨境金融等领域差异化竞争力显著。随着财富管理、综合融资等战略业务逐步释放价值,经营稳健性与长期成长性兼具。2026年中期拟每10股派现2.03元,股息收益具备较高吸引力。预计26-28年EPS分别为1.32、1.38、1.43元。
中信银行财报中提示的主要风险有哪些?
报告提示的主要风险包括宏观经济下行超预期可能导致资产质量恶化,行业净息差下行超预期可能影响盈利能力。此外,资产质量恶化和行业净息差下行也是潜在风险因素。
你可能感兴趣
财报点评业绩稳步双增,息差企稳回升
东方财富2026-08-20
中信银行(601998):2024年年报点评:整体经营稳健,息差韧性显著
太平洋证券2025-04-03
中信银行(601998):2024年报:息差韧性带动利息收入增速提升,资产质量改善,分红比例提升
中泰证券2025-04-01
中信银行2026年半年报点评:单季息差企稳,中期分红比例提升
华创证券2026-08-27
中信银行 601998.SH 息差企稳 分红提
未知机构2026-09-02
2026年一季报点评息差企稳,非息亮眼,营收业绩增速回正
华创证券2026-04-27
详解中信银行2026年半年报:息差企稳,分红比例继续提升
中泰证券2026-08-27
2024年三季报点评:业绩双位数高增,息差企稳,资产质量改善
金融华创证券2024-10-31
2024年一季报点评:业绩保持高增,息差逐步企稳
金融民生证券2024-04-30
中信银行2024年中报点评:息差回升,营收维持正增
金融开源证券2024-08-29