猜你想问
杭州银行2026年三季报核心内容有哪些?
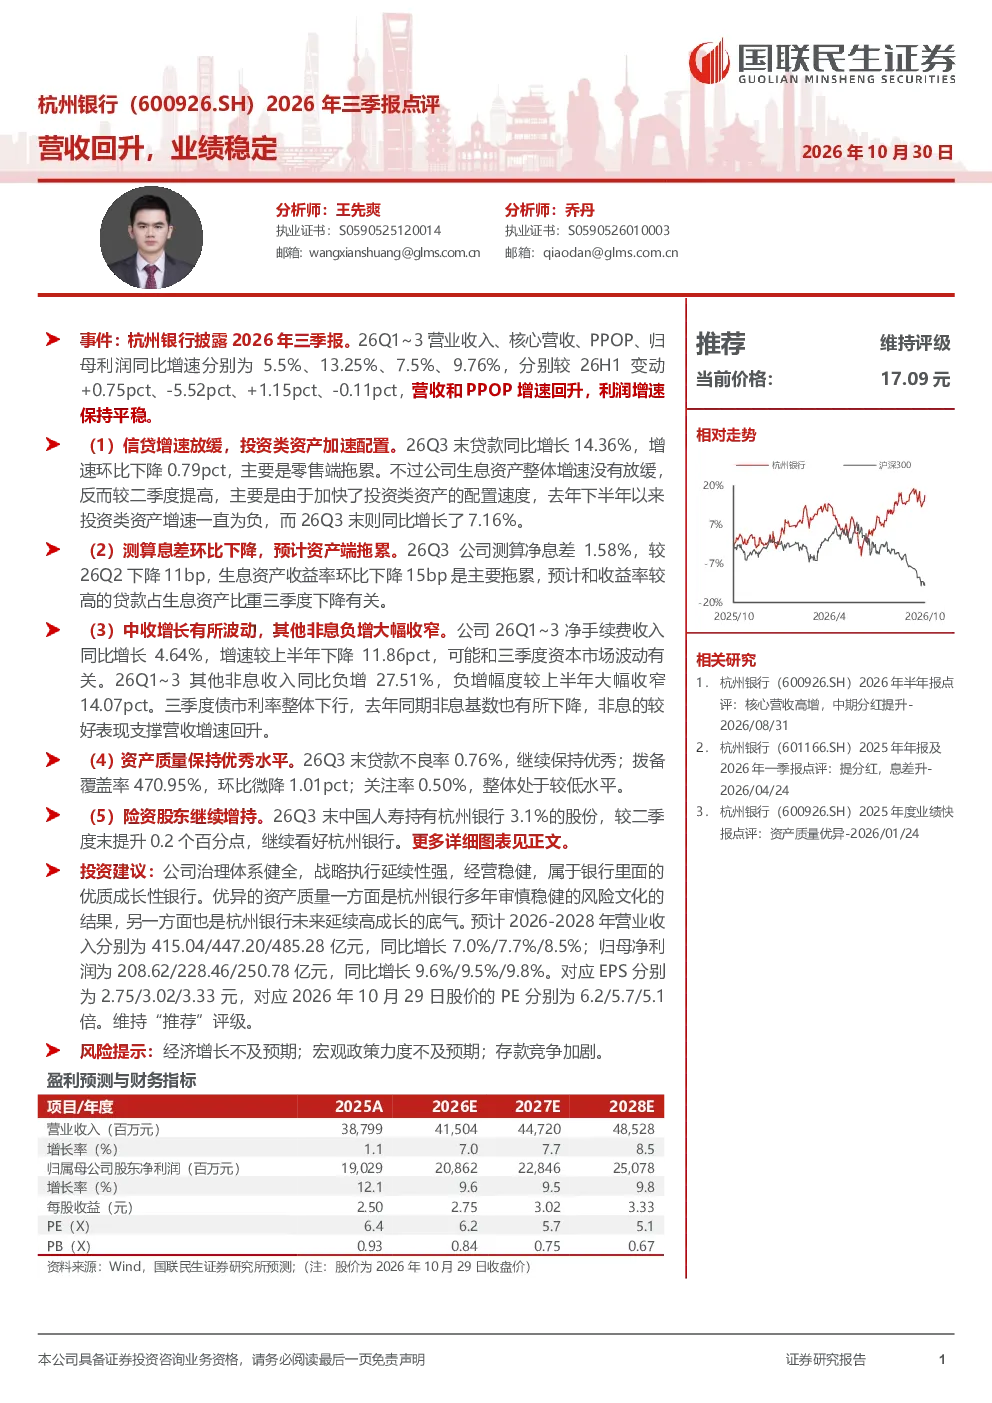
杭州银行2026年三季报显示,公司营收和PPOP增速回升,利润增速保持平稳。主要亮点包括信贷与投资资产表现强劲,生息资产增速提高;资产质量优秀,不良率、拨备覆盖率等指标表现良好;股东增持显示对公司未来发展的信心。报告还指出净息差环比下降,主要受生息资产收益率下降影响,非息收入波动较大,但整体经营稳健。
银行业2026年发展趋势如何?
2026年银行业发展趋势呈现多元化特点。一方面,经济复苏带动信贷需求增长,银行营收有望继续提升;另一方面,利率市场化改革和金融科技发展对银行盈利能力提出挑战,息差收窄趋势可能持续。同时,监管政策趋严要求银行加强风险管理,资产质量保持稳定是关键。部分银行通过数字化转型和业务创新,在零售金融、绿色金融等领域取得进展,行业竞争格局进一步优化。
杭州银行2026年三季报重点分析了哪些方面?
杭州银行2026年三季报重点分析了信贷资产、投资资产、息差水平、非息收入和资产质量五个方面。报告指出,虽然贷款增速环比放缓,但投资类资产配置加快带动生息资产增速提高;净息差受生息资产收益率下降影响有所收窄;非息收入波动较大,手续费收入增速下降,但其他非息收入负增幅度收窄;不良率等资产质量指标保持优秀水平。
当前银行市场现状如何判断?
当前银行市场现状呈现稳健发展态势。宏观经济持续恢复为银行业提供良好的发展环境,但经济波动和监管政策变化带来不确定性。银行普遍加强风险管理,资产质量总体稳定,不良率保持在较低水平。部分银行通过数字化转型提升服务效率,零售业务和中间业务占比提高。市场竞争加剧,银行需要通过差异化经营和精细化管理提升竞争力。
研报提示了哪些风险因素?
研报提示了三方面风险:一是经济增长不及预期可能导致信贷需求下降,影响银行营收增长;二是宏观政策力度不及预期可能影响市场利率和流动性,对银行息差形成压力;三是存款竞争加剧可能压缩银行净息差空间。此外,资本市场波动和非息收入稳定性也存在一定不确定性,需要关注这些因素对银行经营的影响。