猜你想问
苏州银行2026年三季报核心数据有哪些?
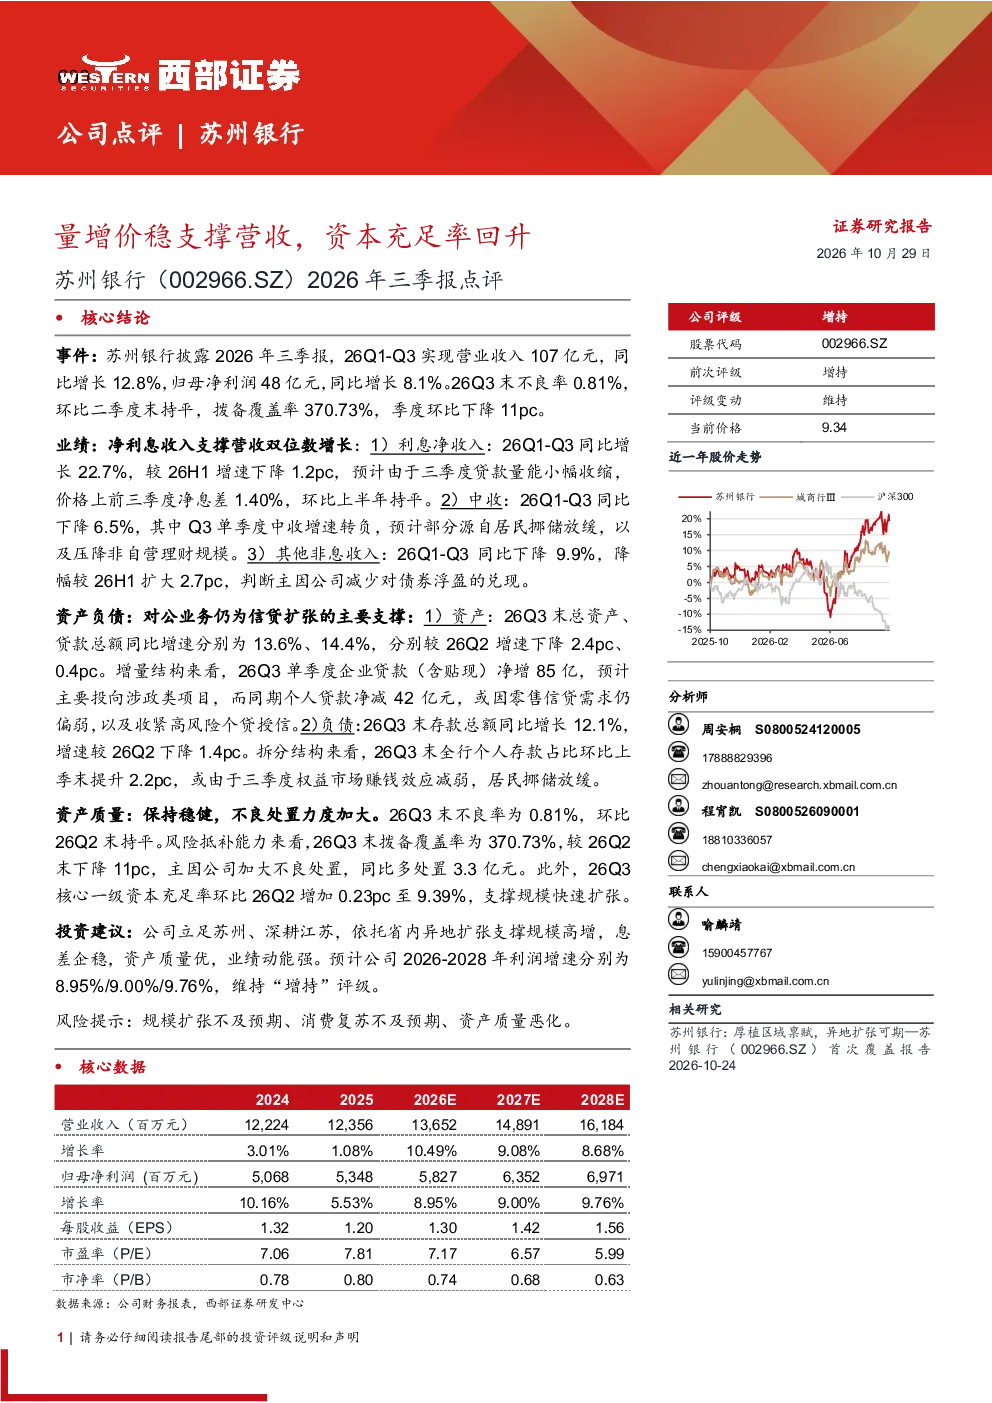
苏州银行2026年前三季度实现营业收入107亿元,同比增长12.8%;归母净利润48亿元,同比增长8.1%。第三季度末不良率0.81%,与二季度持平;拨备覆盖率370.73%,环比下降11个百分点。净利息收入同比增长22.7%,但增速较上半年放缓;中收同比下降6.5%,主要受居民挪储放缓及压降非自营理财影响;其他非息收入同比下降9.9%,主因减少债券浮盈兑现。
银行业2026年发展趋势如何?
银行业2026年整体呈现量增价稳态势,净息差保持相对稳定,但非息收入受资本市场波动影响有所下降。对公业务持续支撑信贷扩张,企业贷款增长较快,个人贷款因需求偏弱及风险控制有所收缩。负债端存款增速放缓,居民挪储行为减弱,个人存款占比提升。资本充足率回升,为规模扩张提供支撑。
苏州银行2026年三季报有哪些重点分析方向?
苏州银行2026年三季报重点分析了净利息收入对营收的支撑作用,以及中收和非息收入的变动原因。报告关注对公业务对信贷扩张的推动,以及个人贷款的收缩情况。同时,分析了存款结构变化,特别是个人存款占比的提升,以及资本充足率对规模扩张的支撑作用。
当前银行业市场现状如何?
当前银行业市场整体保持稳健,不良率稳定在较低水平,但拨备覆盖率有所下降,反映不良处置压力加大。净息差保持稳定,但受利率市场化影响,增速有所放缓。银行业普遍关注负债结构变化,特别是居民存款的波动对资金成本的影响。资本充足率普遍较高,为业务发展提供保障。
苏州银行2026年三季报存在哪些风险提示?
苏州银行2026年三季报提示的风险包括规模扩张不及预期,可能影响营收和利润增长。消费复苏不及预期,可能影响零售信贷需求和资产质量。资产质量恶化是银行业普遍面临的风险,需要持续关注不良贷款和拨备覆盖率的变化。
你可能感兴趣
苏州银行2025年报&2026年一季报点评:息差回升,营收增速改善
金融开源证券2026-05-05
新股询价报告:苏州银行(002966.SZ)
华鑫证券2019-06-17
北新建材2026年三季报点评:量价调控稳收入,单季利润降幅收窄
华创证券2026-10-27
苏州银行2022年中报点评:净息差触底回升驱动营收增速提升
国泰君安证券2022-08-23
上市银行2026年三季报:利息收入、其他非息共同支撑营收韧性,利润表现预计稳定
金融中泰证券2026-09-28
详解重庆银行2026年三季报:息差环比回升,营收利润增速保持双位数
中泰证券2026-10-28
点评报告:高资本充足率有助于以量补价
金融万联证券2020-03-28
量价齐升促营收稳增,借上市东风加码国际教育产业链
华创证券2018-04-26
详解苏州银行2026年三季报:业绩稳健高增、扩表动能强、资产质量稳健优质
中泰证券2026-10-28
营收增速环比改善,对公支撑业绩稳定增长杭州银行2026年三季报点评
华创证券2026-10-28