猜你想问
苏州银行2026年三季报核心内容有哪些?
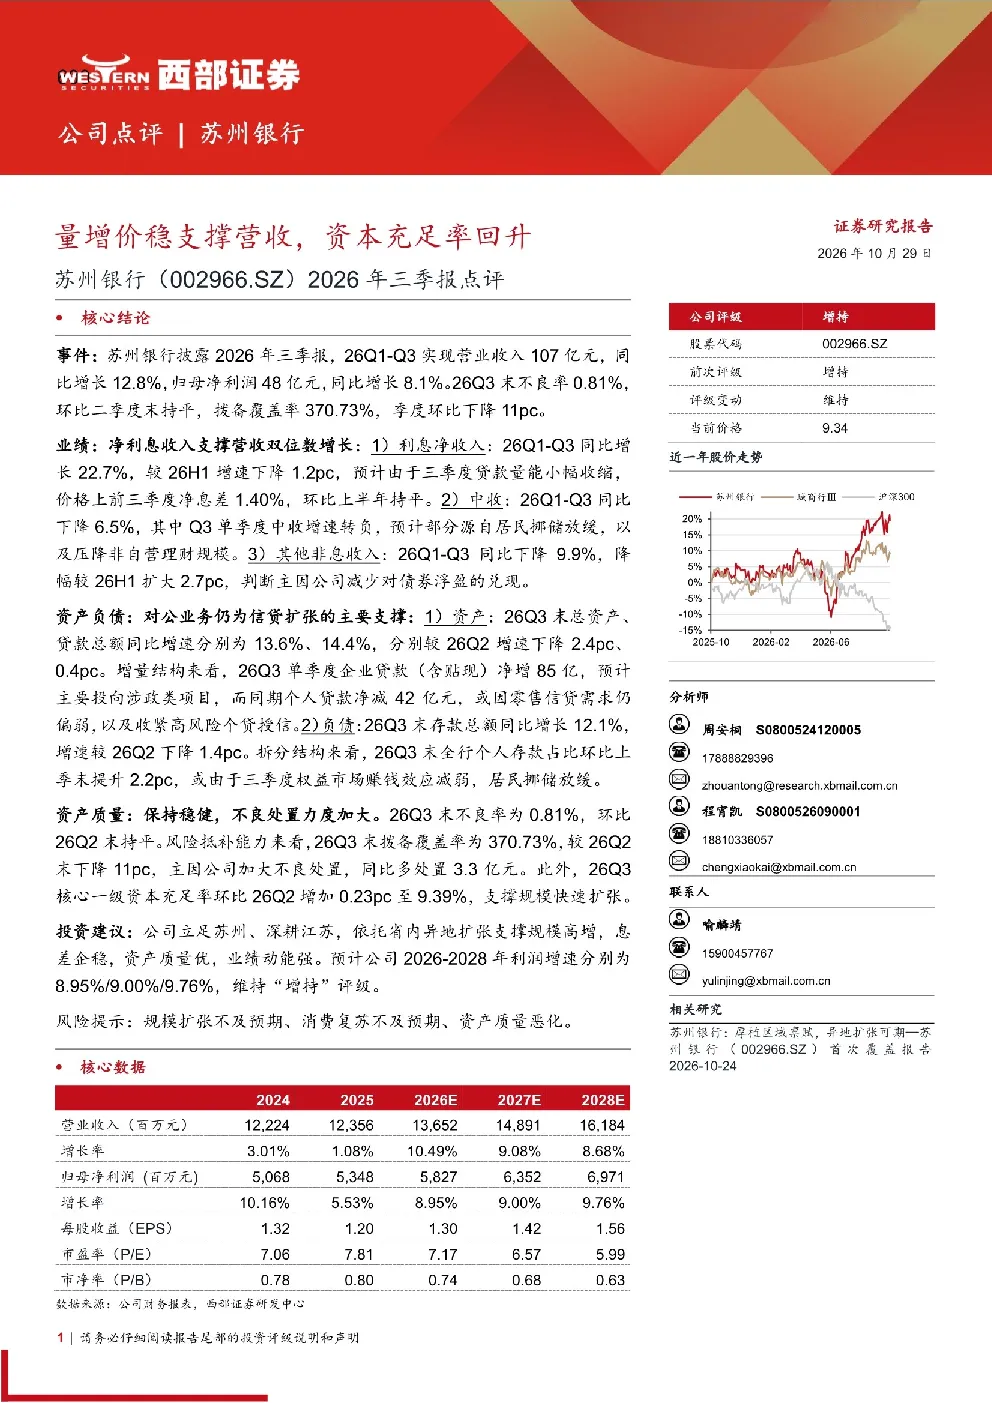
苏州银行2026年三季报显示,公司26Q1-Q3实现营业收入107亿元,同比增长12.8%;归母净利润48亿元,同比增长8.1%。26Q3末不良率为0.81%,评级维持稳定,拨备覆盖率370.73%,但环比下降11个百分点。报告期内,净利息收入支撑营收双位数增长,但中收和其他非息收入有所下降。对公业务仍是信贷扩张的主要支撑,企业贷款净增85亿元,个人贷款净减42亿元。存款总额同比增长12.1%,个人存款占比提升。
银行业发展趋势如何?
银行业发展趋势呈现多元化特点。一方面,数字化转型加速,银行积极布局金融科技,提升服务效率和客户体验。另一方面,监管政策趋严,对资本充足率、资产质量提出更高要求。同时,利率市场化改革持续推进,银行需通过精细化管理提升净息差水平。此外,绿色金融、普惠金融等领域成为发展新动能,银行积极拓展相关业务。
苏州银行报告重点分析了哪些方面?
苏州银行报告重点分析了业绩、资产负债和资产质量等方面。业绩方面,关注净利息收入对营收的支撑作用及中收、非息收入的变动原因。资产负债方面,分析对公信贷扩张、存款结构变化及其驱动因素。资产质量方面,评估不良率、拨备覆盖率等风险抵补能力指标,并关注不良处置力度。
当前市场对苏州银行有何判断?
当前市场对苏州银行的判断显示,公司业绩保持稳健增长,净利息收入支撑营收增长,资产质量稳定。对公业务贡献显著,但零售信贷需求偏弱。资本充足率回升,支撑规模扩张。整体来看,苏州银行在区域市场具有较强竞争力,未来发展可期。
苏州银行研报提示了哪些风险?
苏州银行研报提示了规模扩张不及预期、消费复苏不及预期、资产质量恶化等风险。规模扩张方面,需关注异地扩张的成效及市场竞争压力。消费复苏方面,需关注宏观经济环境变化对信贷需求的影响。资产质量方面,需关注不良贷款反弹风险及拨备覆盖率下降压力。
你可能感兴趣
量增价稳支撑营收,资本充足率回升——苏州银行(002966.SZ)2026年三季报点评
西部证券2026-10-29
苏州银行2025年报&2026年一季报点评:息差回升,营收增速改善
金融开源证券2026-05-05
北新建材2026年三季报点评:量价调控稳收入,单季利润降幅收窄
华创证券2026-10-27
新股询价报告:苏州银行(002966.SZ)
华鑫证券2019-06-17
苏州银行2022年中报点评:净息差触底回升驱动营收增速提升
国泰君安证券2022-08-23
上市银行2026年三季报:利息收入、其他非息共同支撑营收韧性,利润表现预计稳定
金融中泰证券2026-09-28
详解重庆银行2026年三季报:息差环比回升,营收利润增速保持双位数
中泰证券2026-10-28
点评报告:高资本充足率有助于以量补价
金融万联证券2020-03-28
量价齐升促营收稳增,借上市东风加码国际教育产业链
华创证券2018-04-26
瑞丰银行(601528)2026年三季报点评 单季营收增速转正,单季息差环比上升
华创证券2026-10-29