猜你想问
鼎佳精密2026年前三季度营收和利润表现如何?
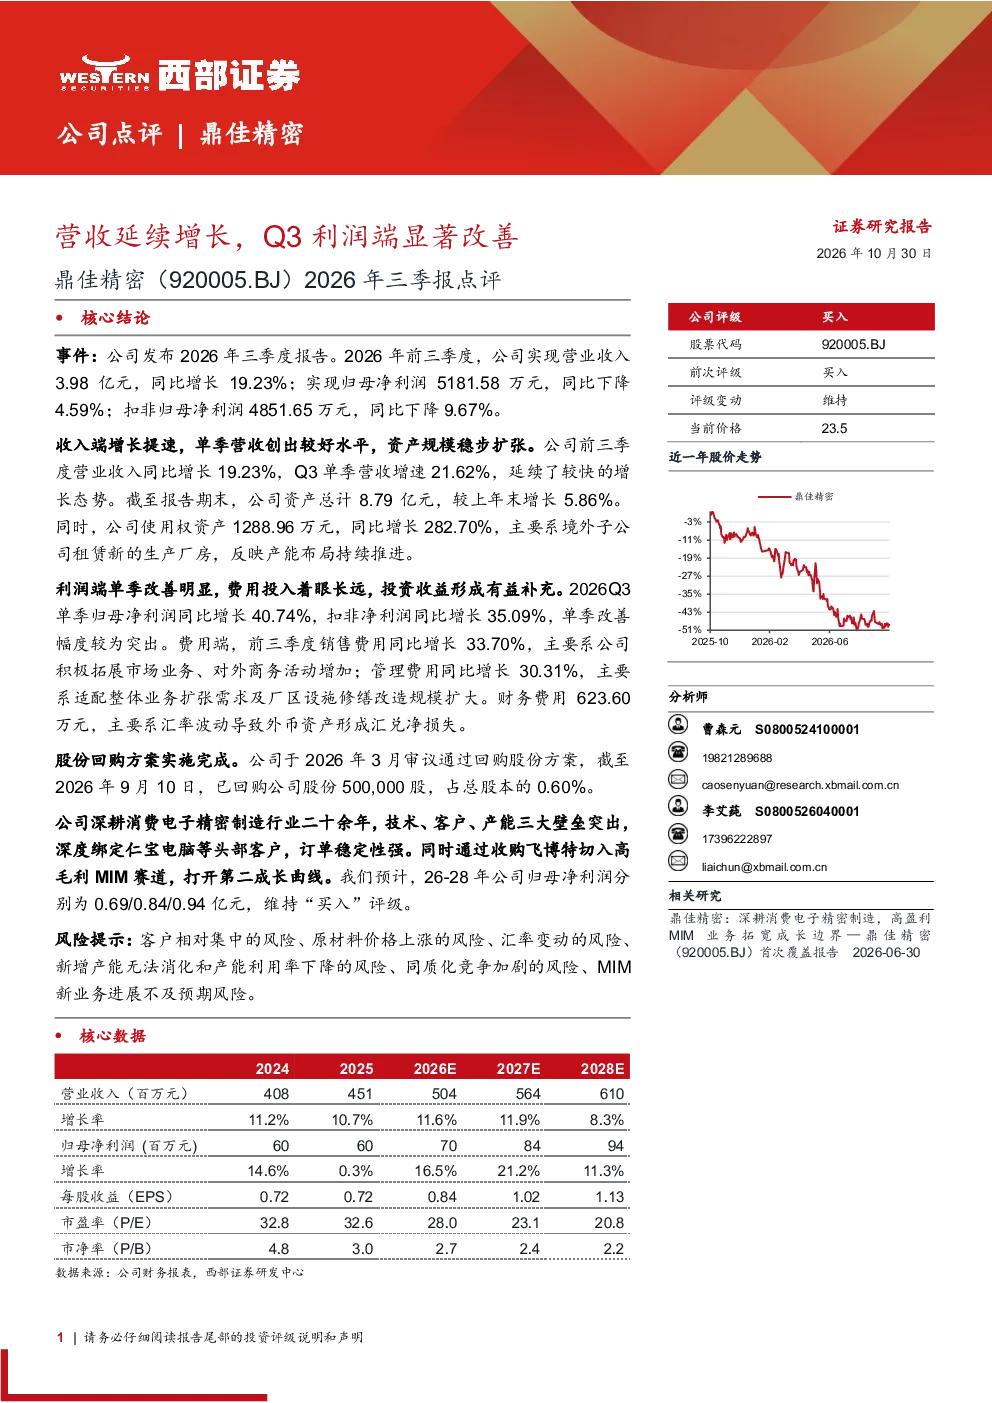
鼎佳精密2026年前三季度实现营业收入3.98亿元,同比增长19.23%;归母净利润5181.58万元,同比下降4.59%;扣非归母净利润4851.65万元,同比下降9.67%。Q3单季营收增速21.62%,归母净利润同比增长40.74%,扣非净利润同比增长35.09%。这显示公司营收保持增长,但利润端在三季度有显著改善,扣非净利润增速尤为突出。
鼎佳精密的业务亮点和竞争优势是什么?
鼎佳精密深耕消费电子精密制造行业二十余年,技术、客户、产能三大壁垒突出,深度绑定仁宝电脑等头部客户,订单稳定性强。通过收购飞博特切入高毛利MIM赛道,打开第二成长曲线。这些优势使公司具备较强的市场竞争力,未来有望在MIM领域实现新的增长。
鼎佳精密报告中的关键财务数据有哪些?
报告显示,鼎佳精密2026年前三季度营业收入3.98亿元(同比增长19.23%),归母净利润5181.58万元(同比下降4.59%),扣非归母净利润4851.65万元(同比下降9.67%)。Q3单季营业收入增速21.62%,归母净利润同比增长40.74%,扣非净利润同比增长35.09%。此外,公司资产总计8.79亿元(同比增长5.86%),使用权资产1288.96万元(同比增长282.70%)。
消费电子精密制造行业的发展趋势如何?
消费电子精密制造行业持续向高端化、智能化方向发展,技术壁垒和客户粘性成为关键竞争要素。随着5G、AI等技术的普及,对精密结构件的需求不断增长。同时,行业整合加速,头部企业通过并购和技术创新巩固市场地位,为行业带来新的发展机遇。
鼎佳精密面临哪些风险提示?
鼎佳精密面临的风险包括客户相对集中、原材料价格上涨、汇率变动、新增产能消化不及预期、同质化竞争加剧、MIM新业务进展不及预期等。这些风险可能影响公司的业绩表现,需要密切关注市场变化和行业动态。
你可能感兴趣
2024年三季报点评:Q3业绩超预期,营收利润均显著增长
交通运输西南证券2024-10-29
2023年三季报点评:业绩表现亮眼,Q3营收及利润均显著增长
民生证券2023-10-31
2026年三季报点评:营收延续高增,自有品牌及品牌管理驱动利润增长
信息技术东吴证券2026-10-28
2026年三季报点评营收利润延续双十增长,单季息差延续上升
华创证券2026-10-29
重庆银行2026年三季报点评:营收利润延续双十增长,单季息差延续上升
华创证券2026-10-29
鼎泰高科2024三季度报点评:Q3营收增长稳健,利润表现超出预期
上海证券2024-10-25
2024年三季报点评:Q3营收同比+24%,利润端受非经常性因素扰动
有色金属东吴证券2024-10-31
2024年三季报点评:营收环比改善,Q3盈利显著提升
食品饮料民生证券2024-10-27
Q3投资收益驱动营收提速,拨备反哺利润渝农商行2026年三季报点评
华创证券2026-10-30
渝农商行2026年三季报点评:Q3投资收益驱动营收提速,拨备反哺利润
华创证券2026-10-30