猜你想问
中国太保2026年三季报主要有哪些财务数据?
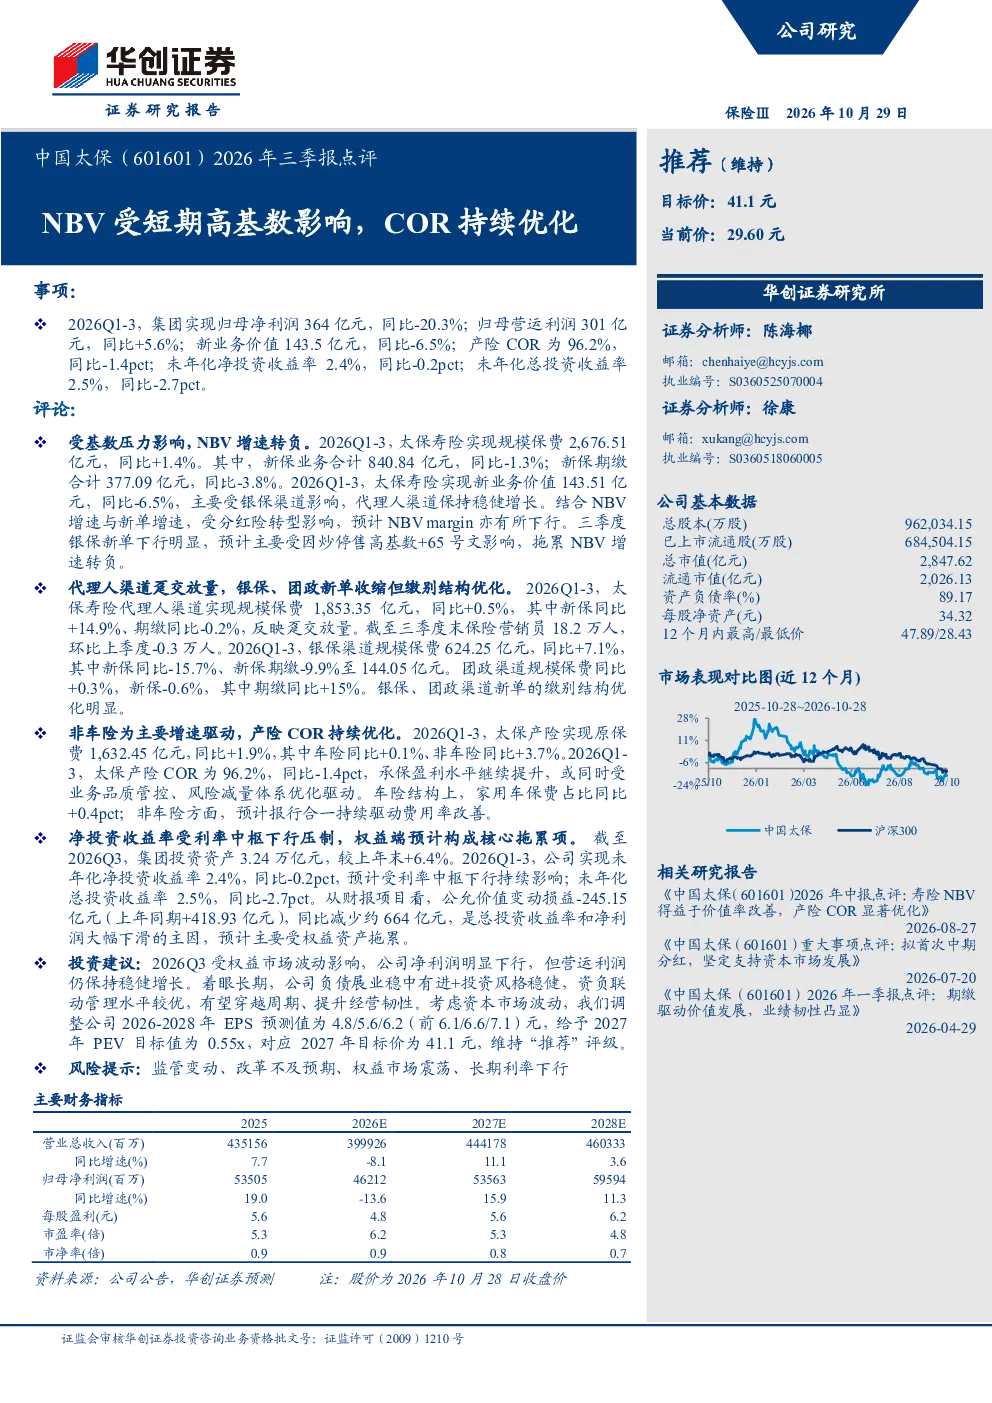
2026年前三季度,中国太保实现归母净利润364亿元,同比-20.3%;归母营运利润301亿元,同比+5.6%;新业务价值143.5亿元,同比-6.5%。产险COR为96.2%,同比-1.4pct;未年化净投资收益率2.4%,同比-0.2pct;未年化总投资收益率2.5%,同比-2.7pct。寿险业务受基数压力影响,NBV增速转负,新业务价值同比-6.5%,主要受银保渠道影响。代理人渠道保持稳健增长,新保同比+14.9%。银保、团政新单收缩但缴别结构优化。产险业务COR持续优化至96.2%,同比-1.4pct,非车险为主要增速驱动。投资表现方面,截至2026Q3,集团投资资产3.24万亿元,较上年末+6.4%。未年化净投资收益率2.4%,同比-0.2pct,受利率中枢下行影响;未年化总投资收益率2.5%,同比-2.7pct。公允价值变动损益-245.15亿元,同比减少约664亿元,主要受权益资产拖累。
寿险业务在2026年三季报中的表现如何?
2026年前三季度,寿险业务规模保费为2,676.51亿元,同比+1.4%。新保业务840.84亿元,同比-1.3%;新保期缴377.09亿元,同比-3.8%。代理人渠道规模保费1,853.35亿元,同比+0.5%,新保同比+14.9%,保持稳健增长。银保渠道规模保费624.25亿元,同比+7.1%,但新保同比-15.7%,主要受银保渠道影响导致NBV增速转负。团政渠道新单收缩但缴别结构优化。总体来看,寿险业务受基数压力影响较大,但代理人渠道表现亮眼。
产险业务在2026年三季报中的亮点是什么?
2026年前三季度,产险业务原保费收入1,632.45亿元,同比+1.9%,车险同比+0.1%,非车险同比+3.7%。非车险为主要增速驱动,产险COR持续优化至96.2%,同比-1.4pct。车险结构上,家用车保费占比同比+0.4pct。预计报行合一政策将持续驱动非车险费用率改善。产险业务整体表现稳健,COR持续优化,非车险增长潜力较大。
中国太保2026年三季报的长期投资价值如何?
中国太保负债展业稳中有进,投资风格稳健,资负联动管理水平较优。公司有望穿越周期、提升经营韧性。长期来看,寿险业务代理人渠道增长稳健,产险业务COR持续优化,非车险增长潜力较大。投资方面,集团投资资产3.24万亿元,未年化总投资收益率2.5%,虽受利率中枢下行影响,但仍保持稳健。公司整体经营稳健,具备长期投资价值。
中国太保2026年三季报存在哪些风险因素?
中国太保2026年三季报的主要风险因素包括:监管政策变动可能影响业务发展;改革措施若不及预期,可能影响经营效率;权益市场震荡可能导致投资收益波动;长期利率下行可能影响投资收益率。此外,寿险业务受基数压力影响较大,NBV增速转负,银保渠道新保收缩,需关注其恢复情况。产险业务COR虽持续优化,但仍需关注市场竞争和费用率改善效果。