猜你想问
这份研报的核心内容是什么?
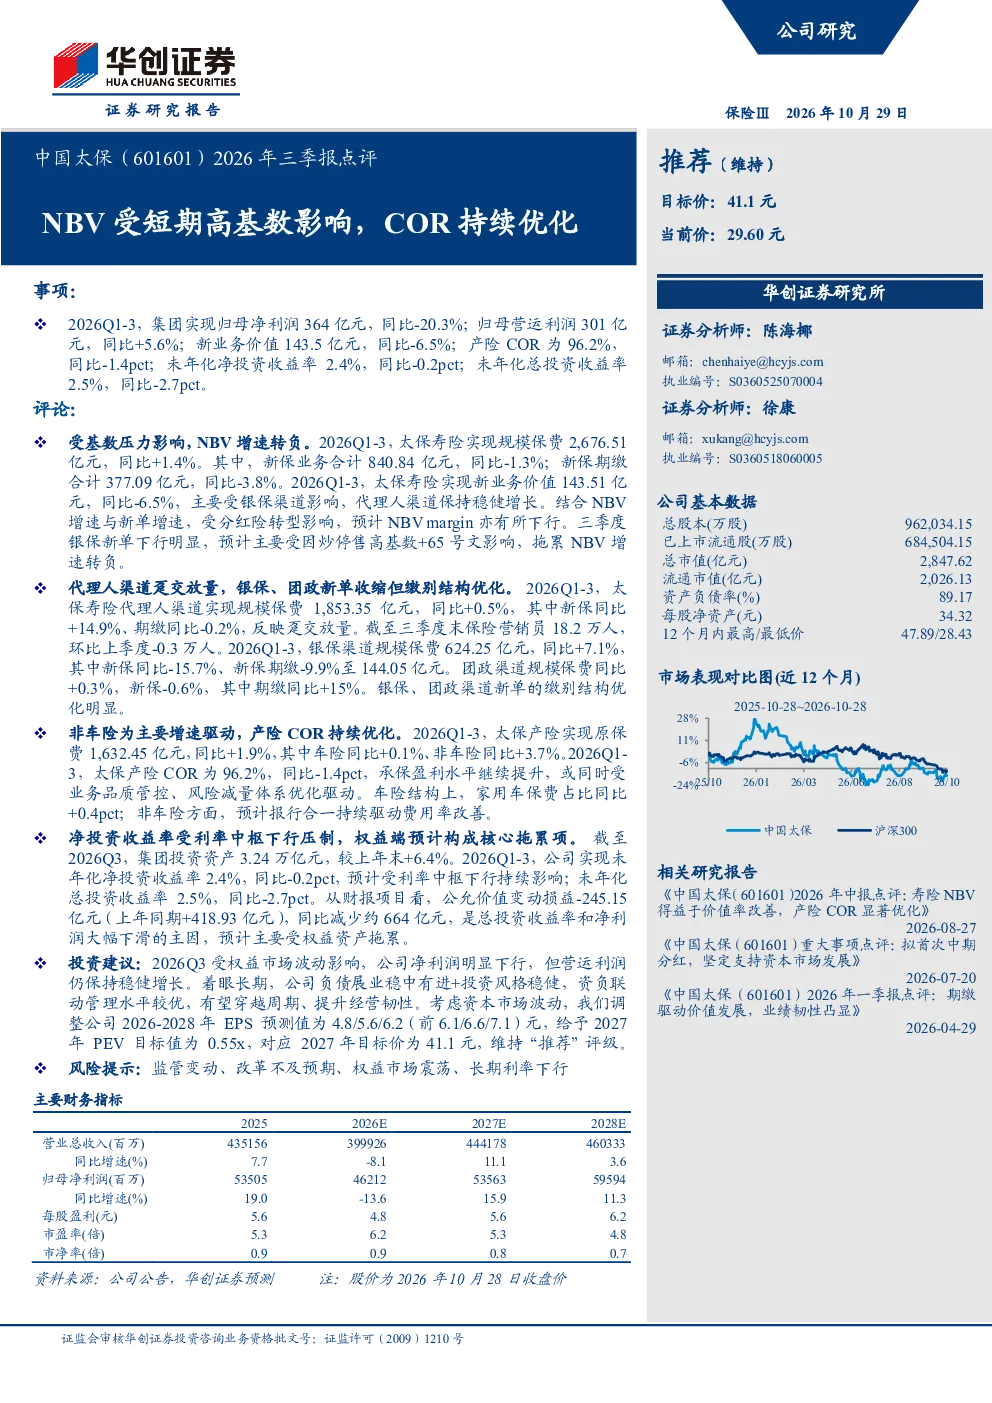
这份研报主要点评了中国太保2026年前三季度的业绩表现。报告显示,公司归母净利润同比下滑20.3%,但归母营运利润同比上升5.6%。新业务价值同比减少6.5%,主要受银保渠道基数压力影响。产险COR持续优化至96.2%,同比减少1.4个百分点。投资端方面,集团投资资产较上年末增长6.4%,但未年化净投资收益率和总投资收益率分别同比下滑0.2和2.7个百分点,主要受利率中枢下行和权益资产拖累。
寿险业务的发展趋势如何?
寿险业务方面,受短期高基数影响,新业务价值增速转负,同比下滑6.5%,主要原因是银保渠道表现受影响。不过,代理人渠道保持稳健增长,规模保费同比增加0.5%,新保同比上升14.9%。银保渠道规模保费增长7.1%,但新保和新保期缴均出现下滑。团政渠道新单缴别结构优化明显,显示出公司在渠道转型方面的成效。
报告重点分析了哪些方面?
报告重点分析了集团整体业绩表现、寿险和产险业务的具体情况,以及投资端的状况。在集团业绩方面,报告关注了净利润和营运利润的变化,以及新业务价值的增长情况。在寿险业务方面,报告重点分析了银保渠道的表现和代理人渠道的增长情况。在产险业务方面,报告关注了COR的持续优化和非车险的增速驱动。投资端方面,报告分析了投资资产规模、投资收益率的变化,以及权益资产对收益率的影响。
当前市场对保险行业有何判断?
当前市场对保险行业的判断主要集中在行业转型和业绩波动上。随着利率中枢下行和权益市场波动,保险公司的投资收益率受到影响,导致净利润出现下滑。同时,寿险业务也面临短期高基数的压力,新业务价值增速放缓。然而,市场也认可保险公司在渠道转型和资负联动管理方面的努力,认为这些措施有助于提升长期经营韧性。
研报提示了哪些风险?
研报提示了几个主要风险,包括监管变动、改革不及预期、权益市场震荡和长期利率下行。监管变动可能对公司业务模式和发展方向产生影响;改革不及预期可能导致公司转型效果不佳;权益市场震荡和长期利率下行则可能影响公司的投资收益和业绩表现。这些风险需要公司密切关注和管理,以确保稳健经营。